
 280,000
 30 years
 Secure


News are loading…
- Kettner Bullion
 Magazine
- Gefasste Münzen und Münzschmuck: Was die Fassung mit Anlagegold, Steuer und Rückkauf macht
Gefasste Münzen und Münzschmuck: Was die Fassung mit Anlagegold, Steuer und Rückkauf macht
Loading chart
Eine Goldmünze in der Kapsel und dieselbe Goldmünze an einer Kette sind physikalisch das gleiche Metall – wirtschaftlich und steuerlich sind es zwei verschiedene Dinge. Sobald ein Goldschmied eine Fassung um den Münzrand legt, verändert sich, wie der Fiskus die Lieferung einordnet, was ein Händler beim Rückkauf bietet und ob die Münze überhaupt noch als handelsfähiges Anlagestück gilt. Wer Münzschmuck verschenkt, erbt oder verkauft, sollte diese Unterschiede kennen, bevor die Fassung sitzt.
Warum die Fassung mehr verändert als das Aussehen
Münzschmuck hat in Deutschland eine lange Tradition. In den 1970er und 1980er Jahren war es geradezu Mode, Dukaten, Vrenelis, Sovereigns oder mexikanische Pesos in Anhänger, Ringe und Armbänder zu setzen. Wer heute einen Nachlass sichtet, findet solche Stücke regelmäßig – und stellt schnell fest, dass die Bewertung komplizierter ist als bei einer schlichten Anlagemünze.
Der Grund liegt in einem Perspektivwechsel: Eine Anlagemünze wird nach Gewicht, Feingehalt und Handelbarkeit bewertet. Ein Schmuckstück wird nach Material, Verarbeitung und Zustand bewertet. Sobald eine Münze in eine Fassung wandert, treffen beide Logiken aufeinander – und der Verkäufer bekommt am Ende oft nur die schlechtere von beiden bezahlt, wenn er nicht auf eine getrennte Bewertung besteht.
Drei Ebenen sind betroffen, und sie hängen nur lose zusammen:
- Umsatzsteuer beim Kauf: Anlagegold ist von der Umsatzsteuer befreit, Schmuck grundsätzlich nicht. Entscheidend ist, was genau geliefert und wie es abgerechnet wird.
- Einkommensteuer beim Verkauf: Hier gilt für Gold und Schmuck dieselbe Regel – die Fassung ändert daran wenig.
- Ankaufspreis: Hier entstehen die spürbarsten Unterschiede, weil eine gefasste Münze für den Händler Aufwand und Risiko bedeutet.
Der Kerngedanke in einem Satz
Die Fassung kostet Sie beim Kauf Aufgeld und beim Verkauf Marge – dafür bekommen Sie ein tragbares Schmuckstück. Wer beides gleichzeitig maximieren will, zahlt in der Regel doppelt.
Die Fassungsarten – und was sie mit der Münze anstellen
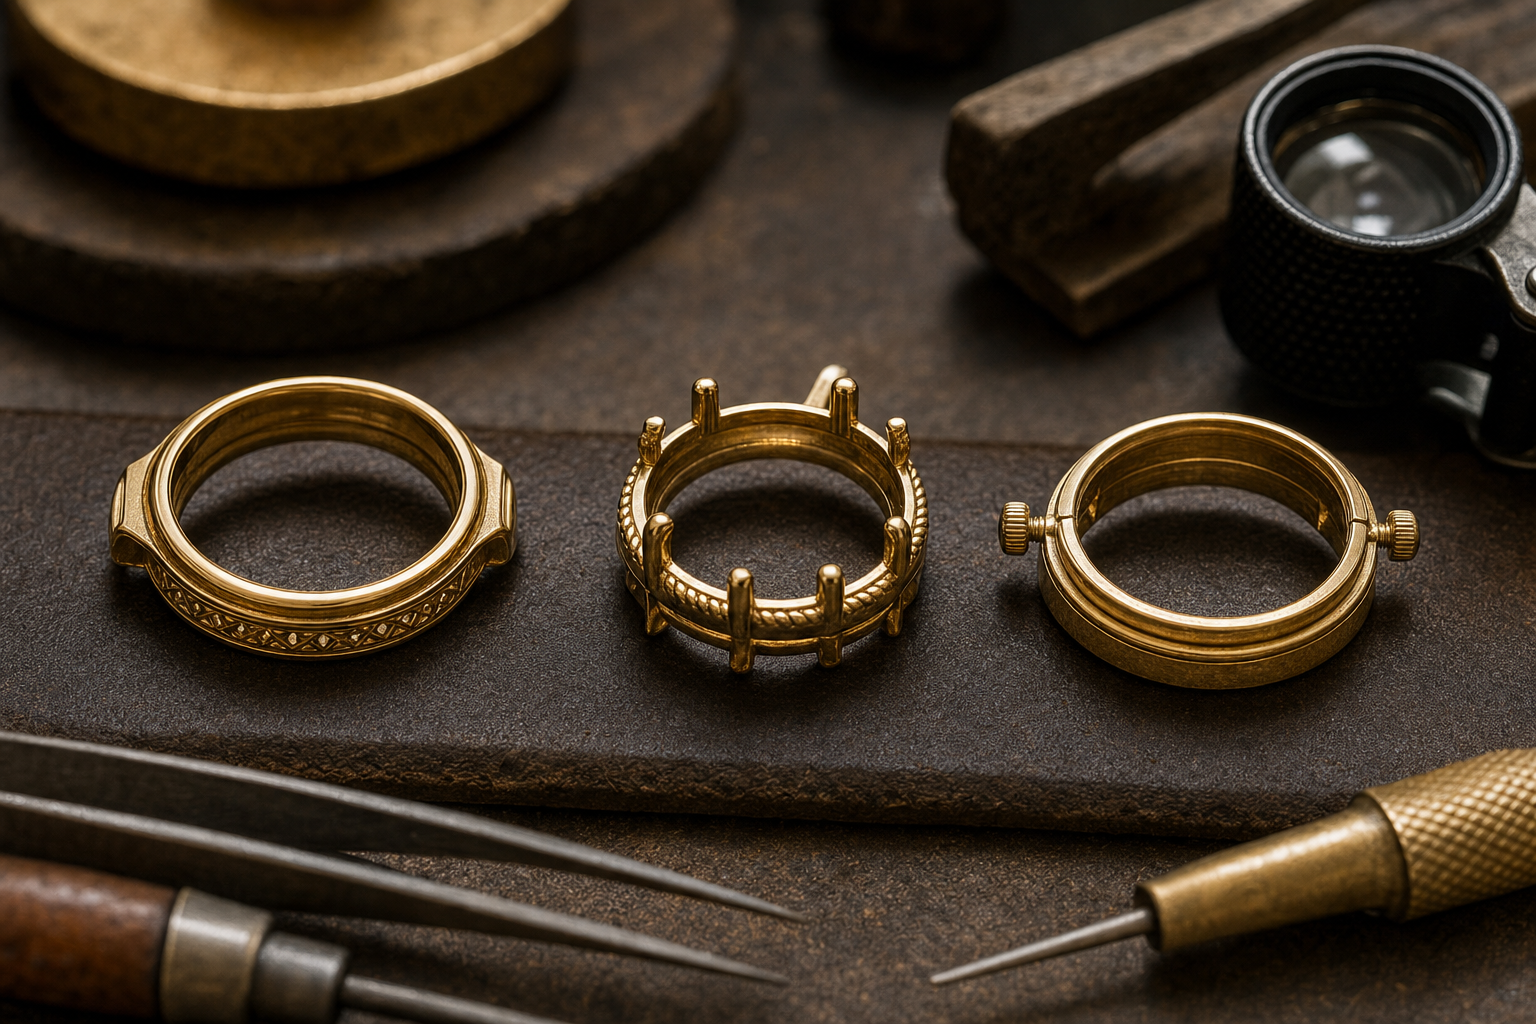
Nicht jede Fassung ist gleich eingriffsintensiv. Für den späteren Wert ist genau das die entscheidende Frage: Lässt sich die Münze wieder unversehrt lösen, oder wurde sie dauerhaft verändert? Goldschmiede unterscheiden im Wesentlichen vier Bauweisen.
Zargenfassung oder Randfassung
Die Münze sitzt in einem umlaufenden Ring aus Schmuckgold, dessen Kante über den Münzrand gedrückt wird. Sie ist die häufigste Variante und in der Regel die schonendste, weil nur der Rand belastet wird. Die Bildseiten bleiben unberührt. Beim Auslösen entstehen jedoch fast immer feine Druckstellen an der Kante.
Krappenfassung
Kleine Metallklauen greifen über den Münzrand auf die Bildfläche. Das Stück ist leicht zu lösen, dafür liegen die Krappen auf der Prägung auf und hinterlassen bei längerer Tragezeit sichtbare Abriebspuren an den Auflagepunkten.
Schraubfassung
Zwei Rahmenhälften werden verschraubt, die Münze liegt lose dazwischen – oft zusätzlich hinter Glas oder in einer Kapselaufnahme. Aus Anlegersicht ist das die freundlichste Lösung: Die Münze lässt sich jederzeit entnehmen, bleibt unberührt und behält ihren Zustand. Solche Fassungen sind allerdings dicker und optisch massiver.
Öse, Lötung, Bohrung
Die kritischste Variante. Wird eine Öse direkt auf den Münzrand gelötet oder die Münze schlicht durchbohrt, ist der Eingriff irreversibel. Lötspuren lassen sich abfeilen, aber nie vollständig beseitigen. Fachleute erkennen sie später unter der Lupe an Materialauftrag, Farbunterschieden oder Bearbeitungsspuren am Rand. Für den Handel gilt ein solches Stück als beschädigt.
| Fassungsart | Eingriff in die Münze | Rückbau möglich? | Wirkung auf den Ankauf |
|---|---|---|---|
| Schraubfassung | keiner | ja, rückstandsfrei | Münze bleibt voll handelsfähig |
| Krappenfassung | Auflagepunkte auf der Prägung | meist ja | leichte Spuren möglich, Einzelfallprüfung |
| Zargen-/Randfassung | Druck auf den Münzrand | ja, mit Risiko | Randspuren mindern den Zustand |
| Gelötete Öse oder Bohrung | dauerhafte Materialveränderung | nein | Bewertung faktisch als Materialgold |
Umsatzsteuer: Wann eine gefasste Münze noch Anlagegold ist
Die Steuerbefreiung für Anlagegold steht in § 25c UStG. Für Münzen nennt das Gesetz vier Bedingungen, die alle zugleich erfüllt sein müssen: ein Feingehalt von mindestens 900 Tausendsteln, eine Prägung nach dem Jahr 1800, der Status als gesetzliches Zahlungsmittel im Ursprungsland (aktuell oder früher) und ein üblicher Verkaufspreis, der den Offenmarktwert des Goldgehalts um nicht mehr als 80 Prozent übersteigt. Die Umsatzsteuer-Richtlinien formulieren dieselbe Grenze anders herum: Der Preis darf 180 Prozent des Goldwerts nicht überschreiten. Eine Mindestauflage ist nicht erforderlich.
Damit im Alltag niemand selbst rechnen muss, veröffentlicht die Europäische Kommission jedes Jahr vor dem 1. Dezember im Amtsblatt der EU ein Verzeichnis der Goldmünzen, die diese Kriterien erfüllen. Steht eine Münze auf dieser Liste, gilt die Befreiung für das gesamte folgende Kalenderjahr. Bei Münzen, die nicht gelistet sind, muss der Unternehmer im Einzelfall prüfen – Bezugsgröße ist dabei der Londoner Nachmittagsfixing-Preis je Feinunze, heute als LBMA Gold Price PM veröffentlicht und in Euro umzurechnen.
Der entscheidende Punkt: Die 80-Prozent-Grenze bezieht sich auf die Münze
Die Preisgrenze prüft das Gesetz an der Goldmünze, nicht am fertigen Schmuckstück. Und genau hier wird es für Münzschmuck interessant. Ein Beispiel: Eine 1/20 Unze Gold Maple Leaf enthält rund 1,56 Gramm Feingold. Bei einem Goldpreis um 3.800 Euro je Unze entspricht das einem Metallwert von etwa 190 Euro; im Handel kostet die Münze derzeit gut 270 Euro. Das sind rund 140 Prozent des reinen Goldwerts – kleine Stückelungen tragen also ein deutliches Aufgeld, bleiben mit Abstand aber unter der 180-Prozent-Marke und damit Anlagegold.
Wird dieselbe Münze in eine Fassung an einer 750er-Goldkette gesetzt, liegt der Preis des Gesamtstücks schnell bei einem Vielfachen. Der Aufschlag entfällt aber nicht auf die Münze, sondern auf Kettengold und Goldschmiedearbeit. Deshalb rechnen seriöse Anbieter bei solchen Kombinationen getrennt ab: die Münze als Anlagegold, Fassung und Kette als steuerpflichtige Schmuckleistung. Wird stattdessen ein einheitliches Schmuckstück geliefert, kann die gesamte Lieferung umsatzsteuerpflichtig sein.
Was Sie konkret tun sollten
- Lassen Sie sich die Rechnung genau ansehen: Sind Münze und Fassung getrennt ausgewiesen?
- Fragen Sie vor dem Kauf nach, auf welcher Grundlage der Anbieter die Steuerfreiheit annimmt.
- Bewahren Sie Kaufbeleg, Zertifikat und Gewichtsangaben auf – sie sind später Ihr wichtigster Nachweis.
- Bei größeren Beträgen: Die Einordnung im Einzelfall gehört in die Hand eines Steuerberaters. Dieser Beitrag ersetzt keine steuerliche Beratung.
Einkommensteuer: Hier ist die Fassung fast egal
Beim späteren Verkauf gilt eine andere Vorschrift – § 23 EStG zu privaten Veräußerungsgeschäften. Für „andere Wirtschaftsgüter“, und dazu zählen Edelmetalle ebenso wie Schmuck, Münzsammlungen oder Antiquitäten, beträgt die Frist ein Jahr. Wer innerhalb dieses Jahres mit Gewinn verkauft, muss den Gewinn versteuern; danach bleibt er steuerfrei.
Zusätzlich gibt es eine Freigrenze: Gewinne bleiben steuerfrei, wenn der Gesamtgewinn aus allen privaten Veräußerungsgeschäften eines Kalenderjahres unter 1.000 Euro liegt. Diese Grenze wurde mit dem Wachstumschancengesetz zum 1. Januar 2024 von zuvor 600 Euro angehoben. Wichtig: Es handelt sich um eine Freigrenze, keinen Freibetrag – wird sie überschritten, ist der gesamte Gewinn steuerpflichtig. Bei zusammen veranlagten Ehegatten steht sie jedem Partner einzeln zu.
Für Münzschmuck heißt das: Ob die Münze in einer Kapsel oder in einem Anhänger steckt, spielt für die Jahresfrist keine Rolle. Relevanter ist die Frage, wann das Stück angeschafft wurde. Bei geerbten oder geschenkten Stücken wird dem Erwerber der Anschaffungszeitpunkt des Rechtsvorgängers zugerechnet – bei Erbstücken aus den 1980er Jahren ist die Frist also längst abgelaufen.
Loading chart
Rückkauf: Wo die Abschläge tatsächlich entstehen
Steuerlich bleibt eine gefasste Münze in aller Regel eine Goldmünze. Wirtschaftlich verliert sie jedoch genau das, was Anlagemünzen im Handel auszeichnet: Standardisierung. Ein Händler kann eine unversehrte Münze im Originalzustand sofort weiterverkaufen. Ein gefasstes Stück muss er zuerst prüfen, gegebenenfalls auslösen lassen und anschließend neu einordnen – mit dem Risiko, dass die Münze darunter leidet.
Drei typische Bewertungsstufen
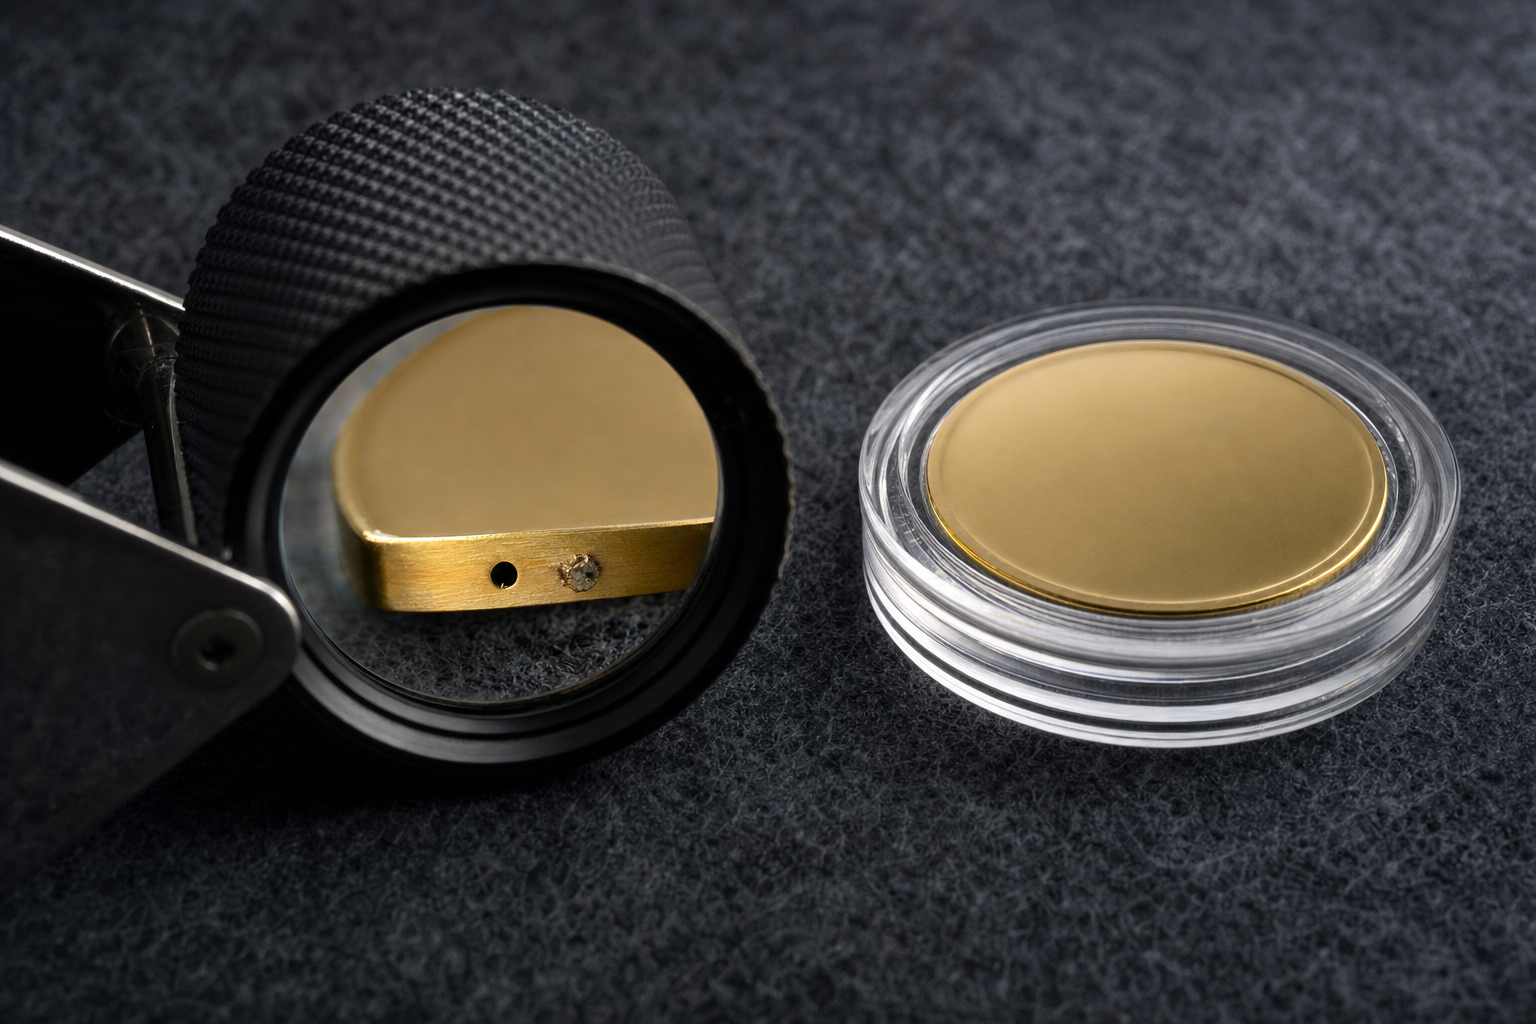
- Münze unversehrt entnehmbar (Schraubfassung, lose Krappen): Die Münze wird wie ein normales Anlagestück bewertet, die Fassung separat nach Legierung. Das ist der beste Fall.
- Münze mit leichten Rand- oder Auflagespuren: Sie bleibt handelsfähig, wird aber häufig als Ware mit Gebrauchsspuren eingestuft. Der Sammleraufschlag entfällt, der Ankauf orientiert sich am reinen Metallwert.
- Münze gelötet, gebohrt oder verformt: Bewertung als Materialgold. Der Aufpreis für Prägung, Jahrgang und Erhaltung ist damit endgültig verloren.
Wie groß der Abstand zwischen diesen Stufen ist, lässt sich an den veröffentlichten Ankaufslisten deutscher Scheideanstalten ablesen. Dort steht der Bankpreis für Feingold über dem Schmelzpreis, und der Schmelzpreis staffelt sich zusätzlich nach eingelieferter Menge: Für kleine Posten unter zehn Gramm liegt er spürbar niedriger als für Mengen ab einem halben Kilo. In der Größenordnung kleiner Teilunzen summiert sich das auf einen niedrigen einstelligen Prozentbereich – allein aus der Umstellung von „Münze“ auf „Schmelzgut“. Kommt der numismatische Aufschlag hinzu, den etwa historische Handelsgoldmünzen tragen, kann der Unterschied deutlich größer ausfallen.
Die klassische Falle: pauschales Wiegen
Der häufigste und teuerste Fehler beim Verkauf von Münzschmuck ist die Abrechnung nach Gesamtgewicht. Fassungen und Ketten bestehen fast immer aus 333er, 585er oder 750er Schmuckgold, weil Feingold für tragende Teile viel zu weich ist. Die eingefasste Münze hat dagegen 900, 916,7 oder sogar 999,9 Tausendstel. Wird das komplette Stück gewogen und zum niedrigen Legierungskurs abgerechnet, zahlt der Verkäufer die Differenz aus eigener Tasche.
Rechenbeispiel zur Größenordnung
Ein Anhänger aus 585er Gold, in dem ein Dukat mit 986er Feingehalt sitzt: Wird das Stück komplett gewogen und pauschal zum 585er-Kurs abgerechnet, bekommt der Verkäufer für den Münzanteil nur rund 59 Prozent des tatsächlichen Feingoldwerts – gut 40 Prozent bleiben auf der Strecke, ohne dass ein einziger Kratzer im Spiel wäre. Bestehen Sie deshalb immer auf einer getrennten Bewertung von Münze und Fassung.
Fassung lösen lassen – lohnt sich das?
Wer ein gefasstes Stück verkaufen will, steht vor einer Abwägung. Das Auslösen kann den Wert heben, aber auch vernichten. Erfahrungsberichte aus Fachforen und die Auskunft vieler Juweliere gehen dabei in dieselbe Richtung: Etliche Betriebe lehnen den Rückbau ab, weil sie für Beschädigungen haften würden. Und eine Münze, die beim Auslösen auch nur eine Delle bekommt, wird anschließend meist nur noch zum Materialwert angesetzt.
Sinnvoll ist der Rückbau vor allem dann, wenn drei Bedingungen zusammenkommen:
- Die Fassung ist nicht gelötet, sondern geklemmt, geschraubt oder mit Krappen gehalten.
- Die Münze hat einen eigenständigen Handelswert über dem Metallwert – etwa ein gefragter Jahrgang oder eine seltene Prägung.
- Die Arbeit übernimmt ein Fachbetrieb, der den Zustand vorher schriftlich festhält.
Bei einer gängigen Bullionmünze aus einem auflagenstarken Jahrgang lohnt der Aufwand dagegen selten. Hier ist es meist wirtschaftlicher, das Stück als Ganzes bewerten zu lassen – vorausgesetzt, Münze und Fassung werden getrennt kalkuliert. Und noch ein Hinweis für alle, die eine neue Fassung planen: Lassen Sie sich vorab schriftlich bestätigen, welche Technik verwendet wird. Eine Schraubfassung kostet etwas mehr, hält Ihre Optionen aber offen.
Die saubere Trennung: zwei Wege statt einem Kompromiss
Viele Fehlentscheidungen entstehen, weil ein einziges Objekt zwei Aufgaben gleichzeitig erfüllen soll. Schmuck wird getragen, gesehen und irgendwann weitervererbt; Anlagegold wird gelagert, gewogen und irgendwann verkauft. Beides in einem Stück zu vereinen, funktioniert – kostet aber an beiden Enden etwas: beim Schmuck die Gestaltungsfreiheit, beim Gold die einfache Handelbarkeit.
Die pragmatische Alternative: Wer verschenken möchte, kauft ein bewusst als Schmuck konzipiertes Stück und akzeptiert den Verarbeitungsaufschlag als das, was er ist – den Preis für Design und Handwerk. Wer Substanz aufbauen möchte, kauft klassische Anlagemünzen in der Kapsel und lässt sie unangetastet. Wer beides will, kombiniert schlicht beides.
Als Geschenk gedacht
- Fassungstyp und Kettenlegierung vorab klären
- Schraub- oder Klemmfassung bevorzugen
- Rechnung mit getrennter Ausweisung aufbewahren
- Kleine Stückelungen sind alltagstauglicher
Als Reserve gedacht
- Münze in Originalkapsel belassen
- Nicht polieren, nicht reinigen, nicht anfassen
- Kaufbelege vollständig archivieren
- Gängige Bullionmünzen sind am liquidesten
Kleine Stückelungen eignen sich für beide Wege gut, weil sie den Einstieg niedrig halten. Ein Blick auf die Teilunzen der etablierten Serien zeigt die Bandbreite – von der 1-Gramm-Prägung bis zur klassischen Unze. Für einen Überblick über die verfügbaren Serien lohnt der Blick in die Kategorie Goldmünzen; wer sich für den robusteren Legierungsklassiker interessiert, findet ihn unter Krügerrand. Wer ausschließlich auf den Metallwert schaut und auf Prägung verzichten kann, findet die Alternative bei den Goldbarren.
Products are loading…
Praxis-Checkliste: vor dem Kauf und vor dem Verkauf
Die folgenden Punkte lassen sich in wenigen Minuten abarbeiten und verhindern die meisten teuren Überraschungen.
Vor dem Kauf eines gefassten Stücks
- Welche Münze steckt darin – Feingehalt, Gewicht, Prägejahr?
- Aus welcher Legierung bestehen Fassung und Kette?
- Ist die Münze entnehmbar oder dauerhaft verbunden?
- Wie wird die Rechnung ausgestellt – Münze und Fassung getrennt?
- Welcher Anteil des Preises entfällt tatsächlich auf das Feingold?
Vor dem Verkauf eines geerbten Stücks
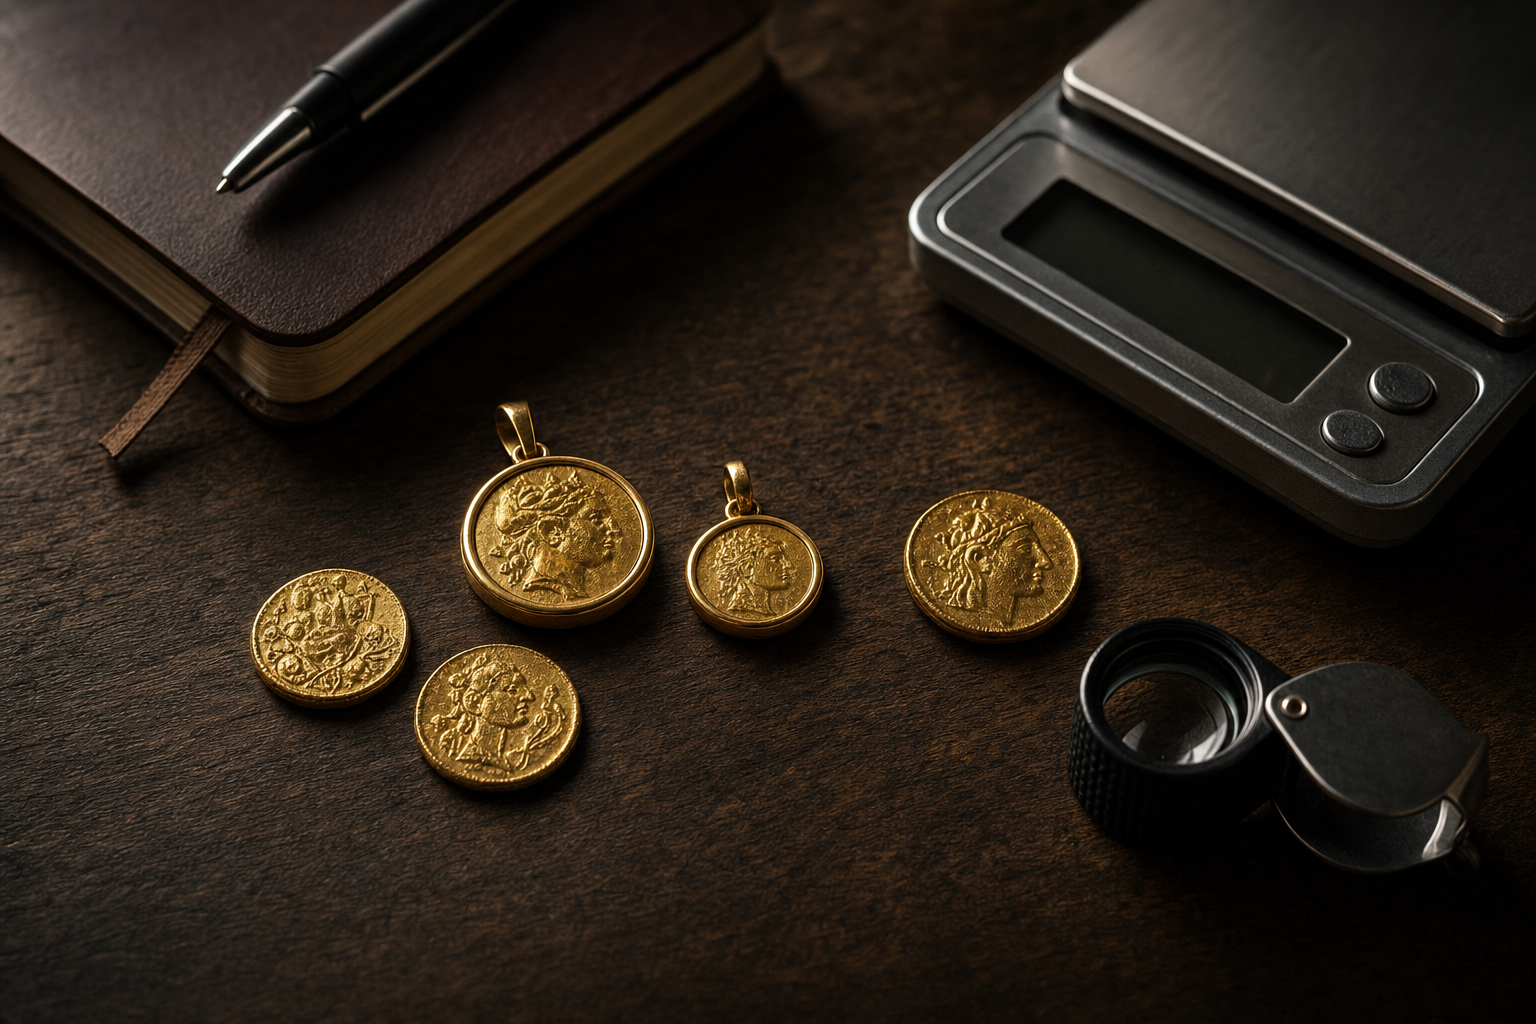
- Münze bestimmen: Durchmesser, Gewicht und Motiv sind die schnellsten Indizien.
- Rand unter der Lupe prüfen: Lötspuren, Feilspuren, Bohrung?
- Punzen auf Fassung und Kette suchen – dort steht meist 333, 585 oder 750.
- Mehrere Angebote einholen und darauf bestehen, dass Münze und Fassung getrennt bewertet werden.
- Nichts polieren und nichts selbst aufbiegen – jede Bearbeitung kostet Wert.
- Beim Versand auf tatsächlich versicherte Transportwege achten.
Für die Einordnung des Metallwerts hilft ein Blick auf die aktuelle Notierung: Die tagesaktuelle Entwicklung finden Sie auf der Seite zum Goldpreis, die Silberseite entsprechend unter Silberpreis. Kettner Edelmetalle prüft angekaufte Ware nach ISO-konformen Verfahren – bei gefassten Stücken ist genau diese Prüfung der Grund, warum eine transparente Einzelbewertung möglich ist.
Häufige Fragen zu gefassten Münzen und Münzschmuck
Verliert eine Goldmünze durch die Fassung ihren Status als Anlagegold?
Die Münze selbst erfüllt die Kriterien des § 25c UStG unverändert weiter, solange Feingehalt, Prägejahr und Zahlungsmittelstatus stimmen. Entscheidend ist aber, was geliefert wird: Wird ein fertiges Schmuckstück als Ganzes verkauft, kann darin eine steuerpflichtige Lieferung liegen. Deshalb weisen Anbieter Münze und Fassung häufig getrennt aus. Für die Beurteilung Ihres konkreten Falls ist die Rechnung maßgeblich.
Gilt die einjährige Haltefrist auch für Münzschmuck?
Ja. § 23 EStG erfasst Edelmetalle und Schmuck gleichermaßen als „andere Wirtschaftsgüter“ mit einer Frist von einem Jahr zwischen Anschaffung und Veräußerung. Zusätzlich bleibt ein Gesamtgewinn aus privaten Veräußerungsgeschäften unter 1.000 Euro im Kalenderjahr steuerfrei. Bei geerbten Stücken zählt der Anschaffungszeitpunkt des Erblassers.
Wie viel weniger bekomme ich für eine gefasste Münze?
Eine pauschale Zahl gibt es nicht, weil der Abschlag vom Zustand abhängt. Ist die Münze unversehrt entnehmbar, wird sie regulär bewertet. Zeigt sie Rand- oder Auflagespuren, entfällt der Aufschlag für Erhaltung und Sammlerinteresse. Bei Lötungen oder Bohrungen erfolgt die Bewertung als Materialgold – dann greift der Schmelzpreis, der je nach eingelieferter Menge unter dem Bankpreis für Feingold liegt.
Kann ich die Fassung selbst entfernen?
Davon ist abzuraten. Zargen- und Krappenfassungen werden mit Spezialwerkzeug geöffnet; schon geringer Druck an der falschen Stelle erzeugt Dellen, die den Wert dauerhaft mindern. Wer den Rückbau erwägt, sollte einen Fachbetrieb beauftragen und den Zustand vorher dokumentieren lassen.
Woran erkenne ich, ob eine Münze gelötet wurde?
Prüfen Sie den Rand unter einer Lupe mit mindestens zehnfacher Vergrößerung. Lötstellen zeigen sich als Materialauftrag, leichte Farbabweichung oder als geglättete, abgefeilte Zone. Auch ein unregelmäßiges Randmuster oder ein fehlender Teil der Randriffelung ist ein deutlicher Hinweis. Krappen- und Klemmfassungen hinterlassen dagegen nur punktuelle Druckstellen.
Welche Münzen eignen sich überhaupt als Schmuck?
Hochfeine Prägungen mit 999,9 Tausendsteln sind sehr weich und brauchen eine schützende, geschlossene Fassung. Härtere Legierungen wie der Krügerrand mit 916,7 Tausendsteln oder historische Handelsgoldmünzen mit 900 Tausendsteln vertragen das Tragen besser. Wer eine hochfeine Münze fassen lässt, sollte sie nicht dauerhaft im Alltag tragen.
Ist Münzschmuck als Geschenk sinnvoll?
Als Geschenk hat er einen klaren Reiz: Er ist sichtbar, tragbar und enthält gleichzeitig echtes Edelmetall. Wirtschaftlich sollten Sie ihn aber als Schmuck kalkulieren, nicht als reine Anlage – der Verarbeitungsanteil im Preis fließt beim Wiederverkauf in der Regel nicht zurück. Wer beide Ziele sauber trennen möchte, kombiniert ein Schmuckstück mit einer separaten Anlagemünze in der Kapsel.
Dieser Beitrag dient der allgemeinen Information und stellt keine Steuer-, Rechts- oder Anlageberatung dar. Steuerliche Regelungen können sich ändern; die Beurteilung des Einzelfalls gehört in die Hand eines Steuerberaters.
Dominik Kettner and his guests
DominikKettner
Prof. Dr.Juhn
ErnstWolff
PeterHahne
Prof. Dr.Polleit

RolandTichy
RogerKöppel


4,9/5Google
100% free · live in your browser, nothing to install
Similar articles
30.06.2026
 14 min.
Edelmetalle vererben: Erbschaftssteuer, Nachweis und Übergabe von Gold und Silber
Wie Gold und Silber im Erbfall behandelt werden: Erbschaftssteuer-Freibeträge, Nachweis von Bestand und Anschaffung, die Rolle der Spekulationsfrist beim späteren Verkauf und wie sich physische Edelm…
07.09.2026
22 min.Herkunftsnachweis und Bestandsdokumentation: Welche Belege bei Gold und Silber wirklich zählen
Beim Ankauf, im Schadenfall, im Erbfall und gegenüber dem Finanzamt entscheidet die Dokumentation über das Ergebnis. Welche Belege bei Gold und Silber wirklich zählen, wie eine belastbare Bestandslis…
22.01.2022
7 min.Ankauf von Edelmetallen – Unser Service für Sie
Goldbarren, Goldmünzen oder Silber verkaufen? So läuft der Ankauf von Edelmetallen ab: minutengenauer Preis, vier klare Schritte und sicherer Versand.
15.09.2026
18 min.Zahngold verkaufen: Kronen, Brücken und Dentallegierungen richtig bewerten
Dentallegierungen reichen je nach Typ von unter 40 bis über 80 Prozent Gold, dazu kommen Palladium, Platin und Silber. Der Ratgeber zeigt Schritt für Schritt, wie aus Gewicht, Legierungstyp und Tages…
15.09.2026
20 min.Gold und Silber verschenken: Der Ratgeber für Weihnachten 2026 vom Grammbarren bis zur Anlageunze
Vom Mikroformat bis zur Anlageunze: Welches Edelmetallgeschenk zu welchem Budget passt, wie hoch das Aufgeld bei Kleinstformaten wirklich ausfällt und was bei Lieferzeit, Verpackung und Schenkungsteu…
15.09.2026
19 min.Privat oder gewerblich? Wann das Finanzamt beim Gold- und Silberhandel einen Gewerbebetrieb sieht
Zukaufen, tauschen, Teilbestände verkaufen: Ab wann wird aus privater Vermögensverwaltung ein Gewerbebetrieb? Die Kriterien der Rechtsprechung, die Folgen für Haltefrist und Umsatzsteuer sowie eine A…
15.09.2026
17 min.Kratzer, Dellen und Fingerabdrücke: Was Beschädigungen beim Ankauf von Münzen und Barren wirklich kosten
Beim Rückkauf entscheidet nicht nur der Kurs, sondern der Zustand. Der Beitrag zeigt anhand typischer Schadensbilder, wann ein Abschlag droht, wann nur der Metallwert bleibt – und was viele schon bei…
15.09.2026
18 min.60 Jahre Krügerrand: Was das Jubiläum 2027 für Auflagen, Sammlerausgaben und Aufgelder bedeutet
1967 startete der Krügerrand als erste moderne Goldanlagemünze. 2027 steht das 60-jährige Jubiläum an. Was 2017 an Sonderformaten brachte – von der Silber- und Platin-Erstausgabe bis zur 1/50-Unze –,…
15.09.2026
19 min.Silberpreisprognose 2027: Was Commerzbank, JPMorgan und HSBC nach dem Rücksetzer modellieren
Zwischen 55 und 85 US-Dollar: Die Silber-Kursziele der großen Häuser für 2027 laufen ungewöhnlich weit auseinander. Der Beitrag ordnet die Prognosen von Commerzbank, JPMorgan und HSBC ein, trennt Ang…
13.08.2026
22 min.Zählt Gold zum Schonvermögen? Edelmetalle bei Bürgergeld, Sozialhilfe und Pflegekosten
Edelmetalle sind vor dem Sozialrecht kein Sonderfall: Sie zählen zum verwertbaren Vermögen. Welche Freibeträge seit der Reform vom Juli 2026 gelten, wie Ämter Münzen und Barren bewerten und warum Sch…
10.09.2026
18 min.Bargeldobergrenze 2027 beim Gold- und Silberkauf – welche Grenze wann greift
Zehntausend, dreitausend, zweitausend Euro. In der Debatte um die Bargeldobergrenze werden drei völlig verschiedene Schwellen dauernd vermischt. Der Beitrag trennt, was heute im Edelmetallhandel gilt…
31.07.2026
18 min.Goldbarren aus dem Blister nehmen? Was Verpackung, Zertifikat und Seriennummer beim Wiederverkauf wert sind
Gold bleibt Gold – aber der Handel bewertet versiegelte und lose Barren unterschiedlich. Was Blister, Zertifikatskarte und Seriennummer beim Wiederverkauf tatsächlich leisten, wie Bank, Fachhändler u…
11.08.2026
20 min.Welche Goldmünze kaufen? Krügerrand, Maple Leaf, Philharmoniker und American Eagle im Direktvergleich
Alle vier Klassiker enthalten eine Unze Gold, kosten aber unterschiedlich viel. Der Direktvergleich zu Feingehalt, Aufgeld, Kratzempfindlichkeit, Stückelungen und Wiederverkäuflichkeit führt Einsteig…

02.07.2026
12 min.Münzen zertifizieren lassen: NGC, PCGS und die Erhaltungsgrade MS70 und PF70 verständlich erklärt
MS70, PF70, Cameo, Slab: Der Ratgeber erklärt die Sheldon-Skala, die Grading-Häuser NGC und PCGS und zeigt, wann sich eine Münz-Zertifizierung für Sammler wirklich lohnt.

30.06.2026
11 min.Silberbarren-Hersteller im Vergleich: Heimerle & Meule, Heraeus, Umicore, Geiger und Nadir
Welcher Silberbarren-Hersteller passt zu welchem Ziel? Der Vergleich ordnet Heimerle & Meule, Heraeus, Umicore, Geiger und Nadir nach Reinheit, LBMA-Status, Aufgeld und Wiederverkäuflichkeit ein -- i…

23.07.2026
11 min.Geprägte oder gegossene Goldbarren? Herstellung, Optik und Aufgeld im Vergleich
Geprägt oder gegossen? Wie sich die beiden Herstellungsverfahren bei Goldbarren auf Optik, Aufgeld, Echtheitsprüfung und Wiederverkauf auswirken -- und welche Variante zu welchem Kaufziel passt.
10.09.2026
17 min.Altgold bewerten und den Goldwert von 333er, 585er und 750er Schmuck berechnen
Wie aus Punze, Gewicht und Goldpreis der Materialwert wird: der Rechenweg für 333er, 585er und 750er Gold, mit Praxisbeispielen, den üblichen Abschlägen beim Ankauf und den Fallstricken bei Steinen, …

14.06.2026
12 min.Silberdefizit 2026: Warum der Silbermarkt das sechste Jahr in Folge ins Minus rutscht
2026 bleibt der Silbermarkt das sechste Jahr in Folge unterversorgt. Eine nüchterne Einordnung der Daten des Silver Institute, der einbrechenden Solarnachfrage und der Frage, was das strukturelle Def…

30.06.2026
11 min.Goldbarren-Hersteller im Vergleich: Valcambi, Heraeus, Umicore und Co.
Welcher Goldbarren-Hersteller passt zu welchem Anleger? Der Vergleich ordnet die wichtigsten LBMA-zertifizierten Prägestätten ein, erklärt geprägte und gegossene Barren, Sicherheitsmerkmale wie Certi…

13.07.2026
13 min.Privy Mark bei Münzen erklärt: Was das kleine Prägezeichen für Auflage und Sammlerwert bedeutet
Ein Privy Mark ist ein winziges Zusatzzeichen, das aus einer bekannten Anlagemünze eine limitierte Sonderausgabe macht. Wir erklären, wie es Auflage, Aufgeld und Wiederverkauf beeinflusst -- und für …

29.06.2026
15 min.Gold steuerfrei verkaufen: Spekulationsfrist, Haltedauer und Nachweis richtig nutzen
Wer physisches Gold länger als ein Jahr hält, verkauft den Gewinn steuerfrei. Der Ratgeber erklärt die Spekulationsfrist nach Paragraf 23 EStG, Haltedauer, FIFO-Prinzip bei Teilverkäufen und den korr…

29.06.2026
12 min.Stempelglanz, Polierte Platte, Reverse Proof und High Relief: Prägequalitäten verständlich erklärt
PP, Reverse Proof, High Relief: Was die Prägequalitäten von Münzen bedeuten - und wann sich der Aufpreis gegenüber einer Anlagemünze lohnt. Der Glossar-Ratgeber.

29.06.2026
14 min.Gold-ETF, ETC oder physisches Gold? Der ehrliche Vergleich für Anleger
Goldfonds und ETCs locken mit einfacher Handelbarkeit, physisches Gold bietet Eigentum ohne Gegenparteirisiko und nach einem Jahr Haltedauer steuerfreie Gewinne. Wir stellen Kosten, Verwahrung, Liefe…

08.07.2026
13 min.Goldaktien und Minen-ETFs oder physisches Gold? Der ehrliche Vergleich für Anleger
Minenaktien und ETFs locken mit Hebel und Dividende, physisches Gold mit Krisenschutz ohne Gegenparteirisiko. Der sachliche Vergleich zeigt, welcher Weg welche Aufgabe im Vermögen erfüllt.