 280,000
 30 years
 Secure


News are loading…
- Kettner Bullion
 Magazine
- Erbschaftsteuer vor Karlsruhe: Was die Verhandlung im Oktober 2026 für Gold- und Silberbesitz bedeutet
Erbschaftsteuer vor Karlsruhe: Was die Verhandlung im Oktober 2026 für Gold- und Silberbesitz bedeutet
Loading chart
Zwei Termine im Kalender des Ersten Senats haben genügt, um die deutsche Steuerdebatte neu zu entfachen: Am 12. und 13. Oktober 2026 verhandelt das Bundesverfassungsgericht in Karlsruhe über zentrale Vorschriften des Erbschaftsteuer- und Schenkungsteuergesetzes. Ein Urteil fällt an diesen beiden Tagen noch nicht. Parallel dazu hat die SPD Vermögen- und Erbschaftsteuer zu ihrem Schwerpunkt nach der Sommerpause erklärt. Für Halter von Gold, Silber und anderen Edelmetallen lohnt deshalb ein nüchterner Blick darauf, was tatsächlich terminiert ist, was politische Absichtserklärung bleibt und welche Nachweise man heute schon sauber führen sollte.
Einordnung vorab: Dieser Beitrag ist eine journalistische Aufbereitung der Rechtslage und der laufenden Debatte. Er ersetzt keine steuerliche oder rechtliche Beratung im Einzelfall. Wer konkrete Übertragungen plant, sollte einen Steuerberater oder Fachanwalt einbinden.
Was am 12. und 13. Oktober 2026 in Karlsruhe tatsächlich verhandelt wird
Nach Jahren der Ungewissheit hat das Bundesverfassungsgericht im Sommer 2026 die Termine für zwei getrennte Verfahren zur Erbschaftsteuer bekanntgegeben. Beide landen beim Ersten Senat, beide betreffen unterschiedliche Angriffspunkte desselben Gesetzes – und beide könnten die Grundlagen der Vermögensübertragung in Deutschland verschieben.
Montag, 12. Oktober: Wer darf die Erbschaftsteuer überhaupt regeln?
Den Auftakt macht eine abstrakte Normenkontrolle der Bayerischen Staatsregierung (Aktenzeichen 1 BvF 1/23). Bayern greift drei Kernbereiche des Gesetzes an: die Bewertung von Grundbesitz (§ 12 Abs. 3 ErbStG), die persönlichen Freibeträge (§ 16 Abs. 1 ErbStG) und die Steuersätze (§ 19 Abs. 1 ErbStG). Der Vorwurf ist zunächst ein formaler: Dem Bund fehle die Gesetzgebungskompetenz, eine bundeseinheitliche Regelung sei nicht erforderlich im Sinne von Art. 72 Abs. 2 in Verbindung mit Art. 105 des Grundgesetzes.
Der Hintergrund ist regional handfest: In Ballungsräumen und im Alpenvorland haben sich die Immobilienpreise so weit von den seit 2009 unveränderten Freibeträgen entfernt, dass bereits ein durchschnittliches Einfamilienhaus die Kinder in die Steuerpflicht treiben kann. Bayern möchte deshalb eigene Freibeträge und eigene Tarife festlegen dürfen. Sollte Karlsruhe dem folgen, hätte das eine bemerkenswerte Konsequenz: Die Erbschaftsteuer würde vom Bundes- zum Länderthema – mit sechzehn möglichen Antworten auf dieselbe Frage.
Dienstag, 13. Oktober: Die Verschonung von Betriebsvermögen
Am Folgetag geht es um eine Verfassungsbeschwerde eines Privaterben (Aktenzeichen 1 BvR 804/22). Sie richtet sich unmittelbar gegen einen Erbschaftsteuerbescheid und mittelbar gegen mehrere Vorschriften des ErbStG sowie eine Vorschrift des Bewertungsgesetzes. Der Beschwerdeführer hat nach Darstellung des Bundes der Steuerzahler von einer Tante geerbt, und zwar ausschließlich Privatvermögen. Im Kern steht damit die Ungleichbehandlung von betrieblichem und privatem Vermögen.
Das Gesetz sieht für Betriebsvermögen Begünstigungen vor, die von einer weitgehenden Steuerfreistellung bis zum vollständigen Erlass der Steuer bei sehr großen Erwerben reichen – Letzteres, wenn der Erwerber nachweist, dass er die Steuer nicht aus verfügbarem Vermögen zahlen kann. Für Privatvermögen gibt es nichts Vergleichbares. Genau das rügt der Beschwerdeführer als Verstoß gegen den Gleichheitssatz.
Für Edelmetallbesitzer ist dieser zweite Termin der interessantere. Denn physisches Gold und Silber im Privatbesitz sind das Musterbeispiel für nicht begünstigtes Vermögen: Sie werden voll angesetzt, ohne Verschonungsabschlag, ohne Bewertungsprivileg. Die Frage, die Karlsruhe beantworten muss, lautet daher indirekt auch: Wie viel Ungleichbehandlung zwischen einem Firmenanteil und einem Barren darf sich der Gesetzgeber leisten?
| Merkmal | 12. Oktober 2026 | 13. Oktober 2026 |
|---|---|---|
| Aktenzeichen | 1 BvF 1/23 | 1 BvR 804/22 |
| Verfahrensart | Abstrakte Normenkontrolle | Verfassungsbeschwerde |
| Antragsteller | Bayerische Staatsregierung | Privater Erbe |
| Streitgegenstand | Gesetzgebungskompetenz, Grundbesitzbewertung, Freibeträge, Steuersätze | Verschonung von Betriebsvermögen, Gleichbehandlung von Privatvermögen |
| Relevanz für Edelmetalle | Mittelbar über Freibeträge und Tarife | Unmittelbar über die Gleichbehandlungsfrage |
Warum das Urteil nicht im Oktober fällt – und was das für die Praxis bedeutet
Ein verbreitetes Missverständnis in der aktuellen Berichterstattung: Am 12. und 13. Oktober wird verhandelt, nicht entschieden. Mündliche Verhandlung und Urteilsverkündung sind beim Bundesverfassungsgericht zwei getrennte Ereignisse, zwischen denen erfahrungsgemäß mehrere Monate liegen. Fachliche Einschätzungen aus der Beraterpraxis rechnen daher überwiegend mit einer Entscheidung im Laufe des Jahres 2027. Politische Stimmen erhoffen sich ein schnelleres Signal – verlassen kann man sich darauf nicht.
Bis zur Verkündung gilt das Erbschaftsteuer- und Schenkungsteuergesetz unverändert weiter. Übertragungen sind nach heutigem Recht wirksam und nach heutigen Freibeträgen möglich. Das ist die gute Nachricht. Die weniger komfortable lautet: Das eigentliche Praxisrisiko liegt nicht in einer Verschärfung an sich, sondern in der zeitlichen Ausgestaltung einer möglichen Beanstandung.
Karlsruhe hat in Steuersachen mehrere Werkzeuge im Kasten:
- Fortgeltungsanordnung mit Frist: Das Gesetz bleibt trotz festgestellter Verfassungswidrigkeit bis zu einem Stichtag anwendbar, der Gesetzgeber muss bis dahin nachbessern. So geschah es 2014 bei den damaligen Verschonungsregeln.
- Nichtigkeit mit sofortiger Wirkung: Selten, weil dadurch die Besteuerung insgesamt entfallen könnte.
- Rückwirkung ab dem Tag der Urteilsverkündung: Der Gesetzgeber darf Neuregelungen auf den Verkündungstag zurückbeziehen. Wer danach überträgt, kann rückwirkend unter neues Recht fallen.
Diese dritte Variante ist der Grund, warum Nachfolgeplaner derzeit zur Ruhe und zugleich zur Sorgfalt raten. Eine hastige Übertragung im Herbst 2026 löst kein Problem, wenn sie schlecht dokumentiert oder ohne Rückholmöglichkeit gestaltet ist. Umgekehrt kann es sinnvoll sein, längst geplante Schritte nicht weiter aufzuschieben.
Drei Sätze zur Lage
- Verhandelt wird im Oktober 2026, entschieden voraussichtlich erst 2027.
- Bis zur Verkündung gilt das geltende Recht vollumfänglich weiter.
- Eine mögliche Neuregelung könnte auf den Verkündungstag zurückwirken – nicht auf frühere Übertragungen.
Die zweite Baustelle: Vermögensteuer und das SPD-Konzept „FairErben“
Unabhängig von Karlsruhe läuft die politische Debatte. Die SPD hat am 13. Januar 2026 unter der Überschrift „FairErben“ ein Eckpunktepapier zur Erbschaftsteuer vorgelegt. Es ist ausdrücklich kein Gesetzentwurf, sondern ein Impulspapier für die weitere Diskussion. Einen Zeitplan nennt es nicht.
Die zentralen Bausteine des Konzepts:
- Lebensfreibetrag statt Zehn-Jahres-Rhythmus: An die Stelle der heutigen, alle zehn Jahre neu entstehenden Freibeträge soll ein einmaliger Freibetrag pro Erwerber von insgesamt rund einer Million Euro treten – aufgeteilt in 900.000 Euro für Erwerbe innerhalb der Familie und 100.000 Euro für Erwerbe von dritten Personen.
- Abbau der Betriebsvermögens-Verschonung: Die weitgehenden Befreiungen für betriebliches Vermögen sollen entfallen und durch einen Unternehmensfreibetrag von 5 Millionen Euro ersetzt werden.
- Längere Stundung: Als Ausgleich sind Stundungsmöglichkeiten von bis zu zwanzig Jahren vorgesehen, damit Unternehmensübergaben nicht an der Liquidität scheitern.
- Familienheim bleibt begünstigt: Selbstgenutztes Wohneigentum soll weiterhin steuerlich privilegiert übertragen werden können.
Was das Papier bislang offenlässt, ist mindestens so wichtig wie das, was darin steht: Konkrete Steuersätze, der künftige Umgang mit den drei Steuerklassen und die Behandlung sonstigen Privatvermögens sind nicht ausformuliert. Wer daraus bereits eine Belastungsrechnung für den eigenen Edelmetallbestand ableitet, rechnet mit Platzhaltern.
Mitte Juli 2026 legte SPD-Generalsekretär Tim Klüssendorf nach und kündigte gegenüber der „Neuen Osnabrücker Zeitung“ an, seine Partei werde Vermögen- und Erbschaftsteuer nach der Sommerpause in den Mittelpunkt rücken. Neben einer Reform der Erbschaftsteuer fordert er die Aktivierung der Vermögensteuer als Teil eines Gesamtpakets. Aus der Union kamen dazu ablehnende Signale, insbesondere mit Blick auf die Belastung von Unternehmensvermögen.
Damit ist der politische Rahmen abgesteckt: Die SPD ist für jede Reform auf Stimmen der Union in Bundestag und Bundesrat angewiesen. Ein beschlossenes Gesetz gibt es nicht, nicht einmal einen Referentenentwurf. Wer aus dem Papier bereits konkrete Steuersätze für das kommende Jahr ableitet, überinterpretiert.
Was „Vermögensteuer“ juristisch eigentlich bedeutet
Die Formulierung „Aktivierung“ ist präziser, als sie klingt. Das Vermögensteuergesetz existiert formal weiter – erhoben wird die Steuer aber seit dem 1. Januar 1997 nicht mehr. Grund war ein Beschluss des Bundesverfassungsgerichts vom 22. Juni 1995: Die damalige Bewertungspraxis, die Immobilien mit veralteten Einheitswerten und Kapitalvermögen mit dem Marktwert ansetzte, verletzte den Gleichheitssatz. Der Gesetzgeber ließ die Frist zur Neuregelung verstreichen.
Genau dieses Bewertungsproblem ist bis heute nicht gelöst und wäre bei jeder Wiedereinführung erneut die zentrale Hürde. Für physische Edelmetalle wäre die Bewertung allerdings vergleichsweise trivial: Ein Kilobarren Feingold hat an jedem Stichtag einen ableitbaren Marktwert. Sollte eine Vermögensteuer je kommen, gehörten Edelmetalle zu den am einfachsten zu bewertenden – und damit zu den am einfachsten zu erfassenden – Positionen. Allerdings auch nur, sofern sie dem Finanzamt bekannt sind.
Loading chart
Wie Gold und Silber im Erb- und Schenkungsfall bewertet werden
Hier wird es konkret – und erfreulich unspektakulär. Für Edelmetalle gilt keine Sonderregel, sondern der Grundsatz des § 12 Abs. 1 ErbStG in Verbindung mit § 9 des Bewertungsgesetzes: Angesetzt wird der gemeine Wert, also der Preis, der im gewöhnlichen Geschäftsverkehr bei einer Veräußerung zu erzielen wäre.
Maßgeblich ist der Bewertungsstichtag. Das ist im Erbfall der Todestag des Erblassers, bei einer Schenkung der Tag der Ausführung der Zuwendung. Kursbewegungen davor oder danach sind irrelevant. Wer zwei Wochen nach dem Todestag verkauft und einen niedrigeren Erlös erzielt, versteuert trotzdem den Wert vom Stichtag.
Praktisch bedeutet das:
- Anlagebarren und Anlagemünzen werden über Gewicht, Feingehalt und den Edelmetallkurs am Stichtag bewertet. Als Referenz dienen üblicherweise Ankaufs- beziehungsweise Handelspreise, nicht der Schaufenster-Verkaufspreis.
- Sammlermünzen können deutlich über dem Materialwert liegen. Hier zählt der am Markt erzielbare Preis, nicht das Metallgewicht. Bei größeren Sammlungen ist ein Gutachten sinnvoll.
- Schmuck ist ein Sonderfall: Bei verarbeitetem Schmuck kommt es auf den Verkehrswert des Stücks an, der Material-, Arbeits- und Markenwert einschließt.
Der Irrtum mit dem Hausrat-Freibetrag
Immer wieder taucht die Annahme auf, Edelmetalle fielen unter die sachliche Steuerbefreiung für Hausrat und andere bewegliche körperliche Gegenstände nach § 13 Abs. 1 Nr. 1 ErbStG. Das ist ausdrücklich nicht der Fall. Satz 2 der Vorschrift nimmt Zahlungsmittel, Wertpapiere, Münzen, Edelmetalle, Edelsteine und Perlen von der Befreiung aus. Der Freibetrag von 12.000 Euro für andere bewegliche körperliche Gegenstände greift bei Barren und Anlagemünzen also gerade nicht. Verarbeiteter Schmuck kann dagegen je nach Einzelfall unter die Befreiung fallen – abzugrenzen ist er von reinen Anlageobjekten aus Edelmetall.
Edelmetalle im Privatbesitz laufen damit vollständig in die persönlichen Freibeträge des § 16 ErbStG hinein. Wer die Mechanik dahinter im Detail nachlesen möchte, findet sie in unserem Grundlagenbeitrag zum Thema Edelmetalle vererben und Erbschaftsteuer.
Freibeträge, Steuerklassen und die Zehn-Jahres-Regel
Die persönlichen Freibeträge sind seit 2009 unverändert – der Goldpreis in derselben Zeit dagegen nicht. Genau diese Schere zwischen starren Freibeträgen und gestiegenen Vermögenswerten ist einer der Gründe, warum Bayern in Karlsruhe klagt.
| Empfänger | Steuerklasse | Freibetrag |
|---|---|---|
| Ehegatten und eingetragene Lebenspartner | I | 500.000 € |
| Kinder, Stief- und Adoptivkinder; Enkel bei verstorbenem Elternteil | I | 400.000 € |
| Enkel | I | 200.000 € |
| Eltern und Großeltern (nur im Erbfall) | I | 100.000 € |
| Geschwister, Nichten, Neffen, Schwiegerkinder, geschiedene Ehegatten | II | 20.000 € |
| Alle übrigen Empfänger, auch nichteheliche Lebensgefährten | III | 20.000 € |
Oberhalb des Freibetrags greift der Tarif des § 19 ErbStG. In Steuerklasse I liegt er je nach Erwerbshöhe zwischen 7 und 30 Prozent, in Steuerklasse II zwischen 15 und 43 Prozent, in Steuerklasse III zwischen 30 und 50 Prozent. Der oft übersehene Punkt: Der Freibetrag steht pro Empfänger und Schenker zur Verfügung und lebt nach zehn Jahren wieder auf. Ein Elternpaar kann seinem Kind heute rechnerisch 800.000 Euro steuerfrei übertragen – und nach Ablauf von zehn Jahren erneut.
Genau dieses Instrument steht im SPD-Konzept zur Disposition. Fällt die Zehn-Jahres-Regel zugunsten eines einmaligen Lebensfreibetrags, verliert die gestaffelte Übertragung ihre Grundlage. Ob und wann das kommt, ist offen – dass es diskutiert wird, ist gesichert. Wie die Freibeträge bei Schenkungen im Detail funktionieren, haben wir in unserem Beitrag zu Gold verschenken und Schenkungsteuer-Freibeträgen aufgeschlüsselt.
Die Anzeigepflicht kennt keine Bagatellgrenze
Ein Detail, das in der Praxis regelmäßig übersehen wird: Nach § 30 ErbStG muss der Erwerber einen der Erbschaftsteuer unterliegenden Erwerb dem zuständigen Finanzamt binnen drei Monaten nach Kenntnis anzeigen. Das gilt unabhängig davon, ob am Ende Steuer anfällt. Bei Schenkungen trifft die Anzeigepflicht sowohl den Beschenkten als auch den Schenker. Nur wenn der Erwerb auf einer notariell beurkundeten Verfügung beruht oder von einem Notar beurkundet wurde, entfällt die Anzeige unter bestimmten Voraussetzungen.
Was Halter heute schon sauber dokumentieren sollten
Unabhängig davon, wie Karlsruhe entscheidet und was die Politik daraus macht: Die Dokumentation ist der Teil, den man selbst in der Hand hat. Physische Edelmetalle sind bewegliche Sachen ohne Register, ohne Depotauszug und ohne automatische Meldung. Das ist ein Vorteil in der Verwahrung und ein Nachteil im Nachweis – wenn niemand weiß, was wann zu welchem Preis gekauft wurde.
Ein belastbares Bestandsverzeichnis enthält mindestens:
- Kaufbelege und Rechnungen im Original oder als geordnete Digitalkopie, mit Datum, Händler, Produktbezeichnung und Preis.
- Stückliste mit Produkt, Feingewicht, Feingehalt, Prägejahr, Seriennummer bei Barren und Stückzahl.
- Anschaffungsdatum je Position – entscheidend für die einkommensteuerliche Haltefrist.
- Verwahrort, also Bankschließfach, Heimtresor oder externes Lager, samt Zugangsinformationen für den Notfall.
- Zertifikate und Echtheitsnachweise, etwa Barrenzertifikate oder Prüfprotokolle.
Dieses Verzeichnis gehört nicht in den Tresor, in dem die Metalle liegen – sondern an einen zweiten, für die Erben zugänglichen Ort, idealerweise ergänzt um einen Hinweis in den Nachlassunterlagen. Wo Belege fehlen, schätzt das Finanzamt, und Schätzungen fallen selten zugunsten des Steuerpflichtigen aus.
Der zweite Nachweis: die Haltefrist
Neben der Erbschaftsteuer gibt es eine zweite steuerliche Ebene, die viele erst beim Verkauf entdeckt. Gewinne aus dem Verkauf physischer Edelmetalle sind nach § 23 EStG als privates Veräußerungsgeschäft steuerpflichtig, wenn zwischen Anschaffung und Veräußerung weniger als ein Jahr liegt. Nach Ablauf eines Jahres ist der Gewinn steuerfrei; unterhalb der Jahresfrist greift eine Freigrenze von 1.000 Euro für alle privaten Veräußerungsgeschäfte eines Jahres zusammen.
Entscheidend für Erben und Beschenkte ist die sogenannte Fußstapfenregel: Bei unentgeltlichem Erwerb wird nach § 23 Abs. 1 Satz 3 EStG die Anschaffung durch den Rechtsvorgänger zugerechnet. Wer Barren erbt, die der Erblasser vor fünfzehn Jahren gekauft hat, kann sie sofort steuerfrei veräußern – vorausgesetzt, das ursprüngliche Anschaffungsdatum lässt sich belegen. Ohne Beleg beginnt die Diskussion mit dem Finanzamt von vorn. Genau deshalb ist die alte Rechnung aus dem Jahr 2011 kein Altpapier, sondern ein steuerlicher Nachweis.
Die zwei Ebenen nicht verwechseln
Erbschaft- und Schenkungsteuer: knüpft an den Vermögensübergang an, bewertet zum gemeinen Wert am Stichtag, nutzt die Freibeträge des § 16 ErbStG.
Einkommensteuer nach § 23 EStG: knüpft an den späteren Verkauf an, kennt die Jahresfrist und die Fußstapfenregel für unentgeltliche Erwerbe.
Beide Ebenen greifen unabhängig voneinander – und beide leben von derselben Dokumentation.
Stückelung und Übertragung: praktische Überlegungen
Wer Vermögen über Jahre hinweg an mehrere Empfänger übertragen möchte, stößt bei Edelmetallen auf ein simples physisches Problem: Ein Kilobarren lässt sich nicht in Scheiben schneiden. Die Stückelung entscheidet damit über die Teilbarkeit einer Übertragung.
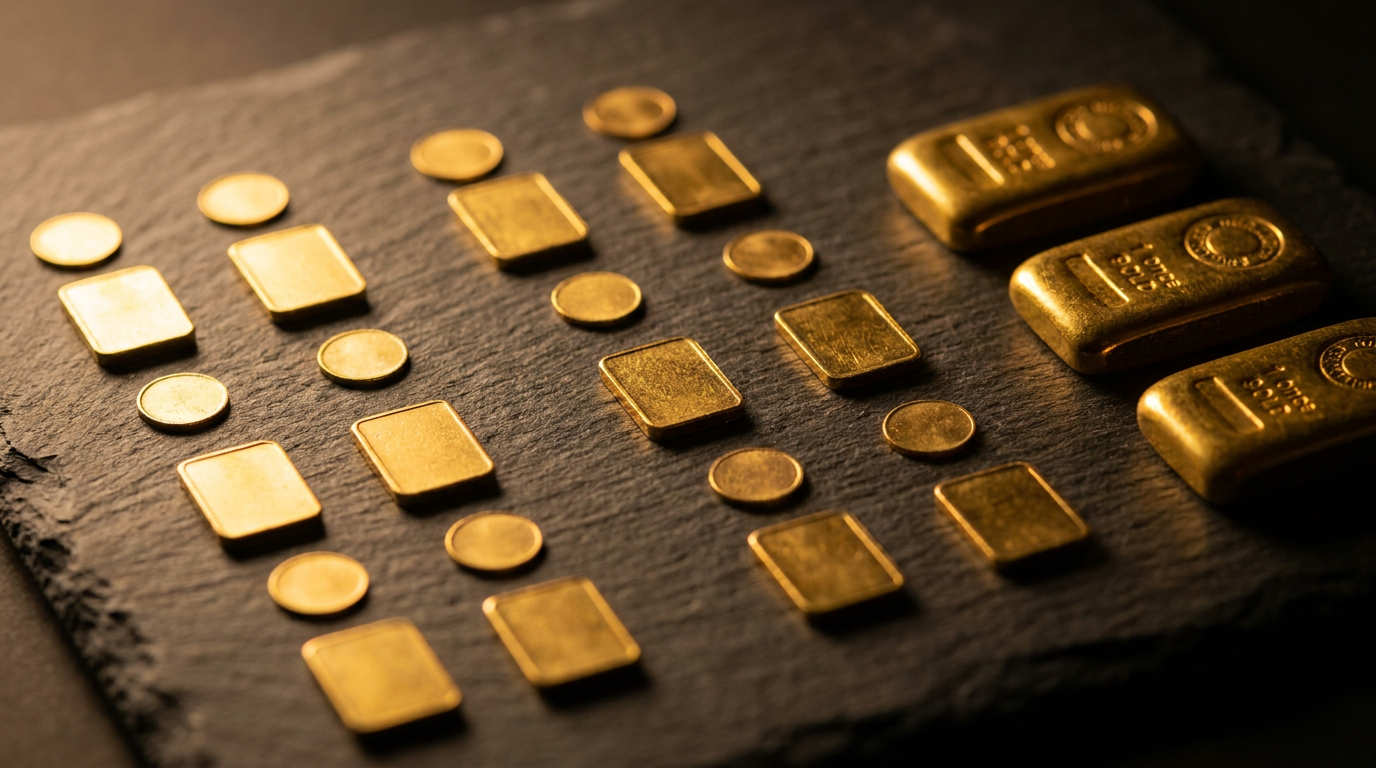
Die Abwägung ist ein klassischer Zielkonflikt:
| Einheit | Aufgeld je Gramm | Teilbarkeit für Übertragungen |
|---|---|---|
| Kleinbarren und Kleinstmünzen (1 g bis 10 g) | hoch | sehr fein steuerbar |
| Unzenmünzen und 1-Unzen-Barren | moderat | gut, gängigster Kompromiss |
| 100-g- bis 250-g-Barren | niedriger | eingeschränkt |
| Kilobarren | am niedrigsten | faktisch unteilbar |
Für Bestände, die ausdrücklich als Generationenvermögen gedacht sind, sprechen gute Gründe für einen spürbaren Anteil in gängigen Unzenmünzen. Sie sind weltweit bekannt, leicht zu bewerten, gut zu prüfen und lassen sich in beliebiger Anzahl übertragen. Der Klassiker in dieser Kategorie ist der Krügerrand – Kettner Edelmetalle ist offizieller deutscher Partner der South African Mint, was die Herkunftskette bei diesen Stücken kurz hält.
Products are loading…
Wer breiter streuen möchte, findet in den Kategorien Goldmünzen, Anlagemünzen Gold und Silbermünzen die gängigen Standardprodukte. Für den Silberanteil gilt dabei eine zusätzliche Überlegung: Silber ist volumen- und gewichtsintensiv, ein sechsstelliger Silberbestand füllt Regalmeter. Bei der Übergabe an Erben ist das ein logistischer Faktor, der gerne unterschätzt wird.
Übertragen mit Sicherheitsnetz
Wer angesichts der unklaren Rechtslage lebzeitig überträgt, sollte die Gestaltung nicht ohne Rückfallebene bauen. In der Beratungspraxis gebräuchlich sind:
- Widerrufs- und Rückforderungsvorbehalte, etwa für den Fall der Insolvenz, der Scheidung oder des Vorversterbens des Beschenkten.
- Steuerklauseln, die eine Rückabwicklung ermöglichen, wenn die steuerliche Behandlung anders ausfällt als angenommen.
- Belastbare Bewertungsgrundlagen zum Übertragungsstichtag, also dokumentierte Kurse und Gewichte statt Pauschalangaben.
- Übergabeprotokolle bei physischer Übergabe, unterschrieben von beiden Seiten, mit Stückliste.
Bei einer Schenkung ist zudem die tatsächliche Vermögensverschiebung entscheidend. Ein Barren, der im Tresor des Schenkers liegt und zu dem der Beschenkte keinen Zugang hat, ist steuerlich schwer als vollzogene Schenkung zu verteidigen.
Was eine Vermögensteuer für physische Edelmetalle bedeuten würde
Über eine Steuer zu spekulieren, die es nicht gibt, ist unseriös. Über ihre Mechanik nachzudenken, ist es nicht. Eine Vermögensteuer setzt drei Dinge voraus: eine Bemessungsgrundlage, eine Bewertung und eine Erfassung. Bei Immobilien und Betriebsvermögen ist die Bewertung das Problem, bei Bankguthaben und Depots die politische Akzeptanz – bei Edelmetallen wäre es die Erfassung.
Denn physisches Metall im Eigenbesitz erscheint auf keinem Kontoauszug. Es gibt in Deutschland kein Edelmetallregister. Zugleich sollte niemand der Illusion erliegen, Bestände seien deshalb unsichtbar: Käufe oberhalb der geldwäscherechtlichen Schwellen sind identifiziert, Banküberweisungen sind nachvollziehbar, Schließfächer sind der Bank bekannt, und im Erbfall gehört der Bestand ohnehin in die Erbschaftsteuererklärung. Wer aus vermeintlicher Unsichtbarkeit ein Konzept macht, baut auf Sand – und riskiert im Erbfall den Vorwurf der Steuerhinterziehung gegen die eigenen Kinder.
Der sachliche Punkt ist ein anderer: Physisches Edelmetall ist eine Sache, keine Forderung. Es hat kein Gegenparteirisiko und ist nicht Teil einer Bilanz, die im Krisenfall neu geordnet wird. Historisch war das der Grund, warum Sachwerte in Vermögensabgabe-Szenarien anders behandelt wurden als Geldforderungen. Wer sich für diese historische Dimension interessiert, findet sie in unserem Beitrag zum Lastenausgleich und Vermögensabgaben aufgearbeitet.
Einordnung: Sorgfalt statt Torschlusspanik
Die nüchterne Bilanz dieses Herbstes lautet: Es gibt zwei feste Verhandlungstermine, kein Urteil, kein Gesetz und keinen Zeitplan für eine Reform. Wer daraus ein Ultimatum konstruiert, verkauft Dringlichkeit, nicht Information.
Gleichzeitig ist die Richtung der Debatte erkennbar. Die Freibeträge stehen seit 2009 still, die Vermögenspreise nicht. Die Verschonung von Betriebsvermögen steht auf dem Prüfstand, und ein Wegfall dieser Privilegien würde die relative Position von Privatvermögen verschieben – in welche Richtung, hängt davon ab, wie eine Neuregelung ausgestaltet wird. Vernünftig ist deshalb nicht Hektik, sondern das, was ohnehin überfällig ist:
- Bestand erfassen. Vollständige Stückliste mit Gewichten, Anschaffungsdaten und Belegen.
- Freibeträge kennen. Ausrechnen, welcher Teil des Vermögens bei heutigem Recht überhaupt in die Steuerpflicht liefe.
- Übertragungen planen, nicht überstürzen. Lebzeitige Schenkungen mit Rückfallebene gestalten, statt kurz vor einem Urteil zu improvisieren.
- Stückelung prüfen. Teilbarkeit gegen Aufgeld abwägen, bevor die Übertragung ansteht.
- Beratung einholen. Bei nennenswerten Beständen gehört die Nachfolge in fachkundige Hände.
Und dann: die Verkündung abwarten. Karlsruhe hat 2014 gezeigt, dass ein Urteil zur Erbschaftsteuer selten das letzte Wort ist, sondern der Startschuss für ein mehrjähriges Gesetzgebungsverfahren. Bis dahin bleibt das geltende Recht der Maßstab – und eine ordentlich geführte Bestandsliste die beste Vorbereitung auf jedes denkbare Ergebnis.
Häufige Fragen
Fällt am 12. oder 13. Oktober 2026 bereits ein Urteil zur Erbschaftsteuer?
Nein. An diesen beiden Tagen finden ausschließlich die mündlichen Verhandlungen vor dem Ersten Senat des Bundesverfassungsgerichts statt. Die Urteilsverkündung erfolgt gesondert, üblicherweise mehrere Monate später. Fachliche Einschätzungen rechnen überwiegend mit einer Entscheidung im Laufe des Jahres 2027. Bis dahin gilt das Erbschaftsteuer- und Schenkungsteuergesetz unverändert weiter.
Wie wird geerbtes Gold vom Finanzamt bewertet?
Maßgeblich ist der gemeine Wert nach § 12 Abs. 1 ErbStG in Verbindung mit § 9 BewG, also der im gewöhnlichen Geschäftsverkehr erzielbare Preis. Bewertungsstichtag ist der Todestag des Erblassers, bei Schenkungen der Tag der Ausführung. Bei Anlagebarren und Anlagemünzen ergibt sich der Wert aus Feingewicht und Edelmetallkurs am Stichtag. Sammlermünzen können deutlich darüber liegen, weil hier der Sammlerwert zählt.
Gilt für Edelmetalle der Hausrat-Freibetrag von 12.000 Euro?
Nein. § 13 Abs. 1 Nr. 1 Satz 2 ErbStG nimmt Zahlungsmittel, Wertpapiere, Münzen, Edelmetalle, Edelsteine und Perlen ausdrücklich von dieser sachlichen Steuerbefreiung aus. Barren und Anlagemünzen laufen daher vollständig in die persönlichen Freibeträge des § 16 ErbStG. Verarbeiteter Schmuck kann dagegen unter die Befreiung fallen.
Muss ich geerbtes oder geschenktes Gold dem Finanzamt melden, auch wenn keine Steuer anfällt?
Ja. Nach § 30 ErbStG besteht eine Anzeigepflicht binnen drei Monaten nach Kenntnis vom Erwerb, unabhängig davon, ob am Ende Steuer festgesetzt wird. Bei Schenkungen trifft die Pflicht sowohl den Beschenkten als auch den Schenker. Ausnahmen bestehen unter bestimmten Voraussetzungen bei notarieller Beurkundung. Im Zweifel gilt: anzeigen ist der sichere Weg.
Muss ich geerbtes Gold ein Jahr halten, bevor ich es steuerfrei verkaufen kann?
Nicht zwingend. Nach § 23 Abs. 1 Satz 3 EStG wird bei unentgeltlichem Erwerb die Anschaffung durch den Rechtsvorgänger zugerechnet. Hatte der Erblasser das Metall bereits länger als ein Jahr im Bestand, ist ein Verkauf durch den Erben sofort steuerfrei. Voraussetzung ist, dass sich das ursprüngliche Anschaffungsdatum belegen lässt – ohne Nachweis wird es schwierig.
Wird die Zehn-Jahres-Regel bei Schenkungen abgeschafft?
Derzeit nicht. Das SPD-Eckpunktepapier „FairErben“ vom 13. Januar 2026 schlägt vor, die alle zehn Jahre neu entstehenden Freibeträge durch einen einmaligen Lebensfreibetrag von rund einer Million Euro pro Erwerber zu ersetzen. Es handelt sich ausdrücklich um ein Impulspapier, nicht um einen Gesetzentwurf. Für eine Umsetzung wäre die Zustimmung des Koalitionspartners nötig; aus der Union kamen dazu bislang ablehnende Signale.
Gibt es in Deutschland aktuell eine Vermögensteuer auf Gold und Silber?
Nein. Das Vermögensteuergesetz besteht formal fort, erhoben wird die Steuer aber seit dem 1. Januar 1997 nicht mehr. Grund war ein Beschluss des Bundesverfassungsgerichts vom 22. Juni 1995 zur ungleichen Bewertung verschiedener Vermögensarten. Eine Wiedereinführung wäre ein eigenständiges Gesetzgebungsverfahren und müsste das damals beanstandete Bewertungsproblem lösen.
Sollte ich Edelmetalle jetzt schnell übertragen, bevor sich die Rechtslage ändert?
Eine pauschale Antwort gibt es nicht. Bis zu einer Urteilsverkündung gilt das heutige Recht, Übertragungen sind nach den aktuellen Freibeträgen möglich. Das Hauptrisiko liegt in einer möglichen Rückwirkung einer Neuregelung auf den Verkündungstag – nicht auf frühere Übertragungen. Wer ohnehin überträgt, sollte dies mit Widerrufsvorbehalten, Steuerklauseln und dokumentierten Bewertungsgrundlagen tun. Eine überstürzte Übertragung ohne Gestaltung schafft neue Probleme statt Sicherheit.
Welche Unterlagen sollten Erben zum Edelmetallbestand vorfinden?
Sinnvoll sind eine vollständige Stückliste mit Produkt, Feingewicht, Feingehalt, Prägejahr und Seriennummern, die zugehörigen Kaufbelege mit Datum und Preis, Angaben zum Verwahrort samt Zugang sowie vorhandene Zertifikate. Diese Unterlagen gehören an einen für die Erben zugänglichen Ort und nicht ausschließlich in den Tresor, in dem die Metalle liegen.
Stand der Informationen: September 2026. Dieser Beitrag dient der allgemeinen Information und stellt keine Steuer-, Rechts- oder Anlageberatung dar. Gesetzliche Regelungen und Rechtsprechung können sich ändern. Für Entscheidungen im Einzelfall ziehen Sie bitte einen Steuerberater oder Fachanwalt hinzu.
How do I invest correctly in gold and silver? Request offer now
Receive a free and individual precious metals offer matching your financial goals within just a few minutes.
Request offer nowSimilar articles
30.06.2026
 14 min.
Edelmetalle vererben: Erbschaftssteuer, Nachweis und Übergabe von Gold und Silber
Wie Gold und Silber im Erbfall behandelt werden: Erbschaftssteuer-Freibeträge, Nachweis von Bestand und Anschaffung, die Rolle der Spekulationsfrist beim späteren Verkauf und wie sich physische Edelm…
28.09.2026
15 min.China kauft mehr als 1.000 Tonnen Gold
Mehr als 1.000 Tonnen Gold in acht Monaten, gleichzeitig so wenige US-Staatsanleihen wie seit 2008 nicht mehr: China verteilt seine finanziellen Risiken neu. Warum das keine Flucht aus dem Dollar ist…
28.09.2026
15 min.Deutschland wächst wieder – doch bei den Bürgern kommt fast nichts an
Das IW hat seine Wachstumsprognose für 2026 fast verdreifacht. Doch Staatsausgaben und Export-Sondereffekte treiben das BIP, während der private Konsum real nur um 0,3 Prozent zulegt. Eine Analyse, w…
28.09.2026
23 min.Historische Umlaufgoldmünzen im Direktvergleich: Vreneli, Napoleon, Sovereign, 20 Mark und Dukat
Fünf historische Umlaufgoldmünzen, fünf sehr unterschiedliche Profile: Der Vergleich stellt Feingewichte von 3,4 bis 7,3 Gramm, 900er bis 986er Legierungen, typische Aufgelder, Handelbarkeit und Erha…
28.09.2026
21 min.Prägequalitäten verstehen: Stempelglanz, Polierte Platte, Reverse Proof und High Relief im Vergleich
PP, BU oder Reverse Proof: Viele Käufer zahlen ein Aufgeld für eine Prägequalität, ohne den Unterschied zu kennen. Der Beitrag erklärt Herstellung, Erkennungsmerkmale, typische Aufgeldspannen und die…
28.09.2026
17 min.Gas zu teuer: Europas Energiewende führt plötzlich zurück zur Kohle
Europa wollte raus aus der Kohle – doch der Gaspreisschock macht Kohlekraftwerke wieder wirtschaftlich attraktiv. Die Kohleverstromung könnte in sechs Monaten um rund ein Viertel steigen. Der Realitä…
21.09.2026
21 min.Rekordschulden im Bundeshaushalt 2027 und was das für Sachwerte bedeutet
Am 23. September nimmt der Haushaltsausschuss die Beratung über den Etat 2027 auf: 555,4 Milliarden Euro Ausgaben, 118,7 Milliarden neue Kredite, mit den Sondervermögen rund 204 Milliarden. Bis 2030 …
22.01.2022
7 min.Ankauf von Edelmetallen – Unser Service für Sie
Goldbarren, Goldmünzen oder Silber verkaufen? So läuft der Ankauf von Edelmetallen ab: minutengenauer Preis, vier klare Schritte und sicherer Versand.
13.08.2026
22 min.Zählt Gold zum Schonvermögen? Edelmetalle bei Bürgergeld, Sozialhilfe und Pflegekosten
Edelmetalle sind vor dem Sozialrecht kein Sonderfall: Sie zählen zum verwertbaren Vermögen. Welche Freibeträge seit der Reform vom Juli 2026 gelten, wie Ämter Münzen und Barren bewerten und warum Sch…
07.09.2026
22 min.Herkunftsnachweis und Bestandsdokumentation: Welche Belege bei Gold und Silber wirklich zählen
Beim Ankauf, im Schadenfall, im Erbfall und gegenüber dem Finanzamt entscheidet die Dokumentation über das Ergebnis. Welche Belege bei Gold und Silber wirklich zählen, wie eine belastbare Bestandslis…
28.09.2026
15 min.Vom Denar zum Antoninian – wie Rom sein Silbergeld entwertete und was die Münzen heute kosten
Der Denar begann mit fast reinem Silber und endete als versilberte Kupfermünze. Wie Rom sein Geld Schritt für Schritt entwertete, woran Sie Denar und Antoninian erkennen und warum antike Münzen keine…
31.07.2026
18 min.Goldbarren aus dem Blister nehmen? Was Verpackung, Zertifikat und Seriennummer beim Wiederverkauf wert sind
Gold bleibt Gold – aber der Handel bewertet versiegelte und lose Barren unterschiedlich. Was Blister, Zertifikatskarte und Seriennummer beim Wiederverkauf tatsächlich leisten, wie Bank, Fachhändler u…
22.09.2026
21 min.Gold und Silber bei der Scheidung: Zugewinnausgleich, Nachweis und Aufteilung des Tresorinhalts
Bei einer Trennung wird Sachvermögen zum Streitpunkt: Zählen Barren und Münzen zum Zugewinn, wie werden Wertsteigerungen aus der Ehezeit behandelt und wie wird ein Bestand nachgewiesen, der zuhause l…

29.06.2026
15 min.Edelmetalle richtig lagern: Bankschließfach, Zuhause-Tresor und Zollfreilager im Vergleich
Heimtresor, Bankschließfach oder Zollfreilager? Der neutrale Vergleich aller Lageroptionen für Gold und Silber – mit Tresorklassen, Versicherungs- und Dokumentations-Checkliste.
14.06.2026
10 min.Wiener Philharmoniker: Der komplette Ratgeber zu Europas meistverkaufter Anlagemünze
Der Wiener Philharmoniker zählt zu Europas absatzstärksten Anlagemünzen. Der Ratgeber erklärt Geschichte, Motiv, Feinheit 999,9, alle Stückelungen in Gold und Silber sowie die Unterschiede zu Krügerr…
22.09.2026
19 min.1-Unze-Goldbarren kaufen: Warum 31,1 Gramm beim Aufgeld den Wendepunkt markieren
Der 1-Unzen-Goldbarren ist der Punkt, an dem sich Aufgeld und Teilbarkeit die Waage halten. Der Formatvergleich zeigt, wo der Preis je Gramm wirklich fällt, was Blister und Assay-Zertifikat für den W…
11.08.2026
20 min.Welche Goldmünze kaufen? Krügerrand, Maple Leaf, Philharmoniker und American Eagle im Direktvergleich
Alle vier Klassiker enthalten eine Unze Gold, kosten aber unterschiedlich viel. Der Direktvergleich zu Feingehalt, Aufgeld, Kratzempfindlichkeit, Stückelungen und Wiederverkäuflichkeit führt Einsteig…

14.06.2026
12 min.Silberdefizit 2026: Warum der Silbermarkt das sechste Jahr in Folge ins Minus rutscht
2026 bleibt der Silbermarkt das sechste Jahr in Folge unterversorgt. Eine nüchterne Einordnung der Daten des Silver Institute, der einbrechenden Solarnachfrage und der Frage, was das strukturelle Def…

29.06.2026
11 min.Maple Leaf: Der komplette Ratgeber zu Kanadas Anlagemünze in Gold und Silber
Die Maple Leaf gehört zu den meistgehandelten Anlagemünzen der Welt. Der Ratgeber erklärt Feingehalt 999,9, Radiallinien, Mikro-Gravur, Stückelungen und den Vergleich zu Krügerrand, Eagle und Philhar…

29.06.2026
15 min.Gold steuerfrei verkaufen: Spekulationsfrist, Haltedauer und Nachweis richtig nutzen
Wer physisches Gold länger als ein Jahr hält, verkauft den Gewinn steuerfrei. Der Ratgeber erklärt die Spekulationsfrist nach Paragraf 23 EStG, Haltedauer, FIFO-Prinzip bei Teilverkäufen und den korr…
20.07.2026
12 min.Chinas Gold-Nachholbedarf: Warum die Notenbank noch hunderte Tonnen kaufen könnte
Gold macht nur rund 8,8 Prozent von Chinas Währungsreserven aus, global sind es etwa 27 Prozent. Diese Allokationslücke könnte die Notenbank noch hunderte Tonnen kaufen lassen -- ein struktureller Pr…
26.06.2026
13 min.Silber nach dem Allzeithoch: Wie Anleger mit extremer Volatilität 2026 umgehen
Silber erreichte Anfang 2026 ein Allzeithoch um 120 US-Dollar und fiel binnen Tagen auf rund 60 US-Dollar. Wir ordnen die Treiber der extremen Volatilität ein und zeigen, wie Sparplan und Stückelung …
22.09.2026
21 min.Gold im Ausland lagern: Schweiz, Liechtenstein und Zollfreilager – Pflichten, Nachweise und Zugriff
Schweiz, Liechtenstein oder Zollfreilager: Was bei der Auslandslagerung von Gold rechtlich wirklich gilt – Meldepflichten, Einlagerungsschein, Versicherung, Erbfall und Rücktransport über die Grenze …
23.09.2026
15 min.Wie viel Gold besitzen die Deutschen privat? 9.000 Tonnen, Bundesbank-Vergleich und was die Zahlen für Anleger bedeuten
Rund 9.034 Tonnen Gold liegen in deutschen Privathaushalten, gut 5.200 Tonnen davon als Barren und Münzen. Das ist fast dreimal so viel wie die Reserve der Bundesbank. Was hinter der Zahl steckt, was…