Lastenausgleich und Vermögensabgabe: Was 1952 wirklich galt – und wo Gold und Silber heute stehen
Lastenausgleich und Vermögensabgabe: Was 1952 wirklich galt – und wo Gold und Silber heute stehen
Loading chart
Kaum ein Begriff aus der deutschen Finanzgeschichte kehrt so zuverlässig wieder wie der Lastenausgleich. Meist verkürzt auf einen einzigen Satz, der ungefähr so lautet, der Staat habe schon einmal die Hälfte des Vermögens genommen. Die Zahl stimmt sogar – trotzdem führt der Satz in die Irre, weil alles fehlt, was ihn erst verständlich macht. Dieser Beitrag erklärt, was 1952 wirklich geregelt wurde, warum vor allem Hausbesitzer zahlten und was davon für heutige Besitzer von Gold und Silber überhaupt eine Rolle spielt.
Hinweis: Dieser Artikel ist eine allgemeine historische und rechtliche Einordnung und ersetzt keine Steuer- oder Rechtsberatung. Wie sich steuerliche Regeln in Ihrem konkreten Fall auswirken, kann nur eine Steuerberaterin oder ein Steuerberater beurteilen. Holen Sie sich für Ihre persönliche Situation bitte fachlichen Rat ein.
Warum es 1952 einen Ausgleich brauchte
Nach dem Zweiten Weltkrieg lebten in Westdeutschland Millionen Menschen, die alles verloren hatten. Vertriebene aus den Ostgebieten, Ausgebombte, Spätheimkehrer, Flüchtlinge aus der sowjetischen Besatzungszone. Und wenige Straßen weiter standen Häuser, die den Krieg unbeschädigt überstanden hatten. Diese Schieflage wollte der junge Bundestag nicht dem Zufall überlassen.
Das Gesetz über den Lastenausgleich wurde im August 1952 verkündet und trat wenige Wochen später in Kraft. Erfunden war die Idee nicht in Bonn. Als Vorbild galt die finnische Gesetzgebung, mit der das Land die Umsiedlung seiner karelischen Bevölkerung bewältigt hatte.
Die Konstruktion war im Kern einfach. Wer nennenswertes Vermögen über den Krieg gerettet hatte, zahlte in einen gemeinsamen Fonds ein. Aus diesem Fonds wurden die Geschädigten entschädigt. Gespeist wurde er vor allem durch die Vermögensabgabe, ergänzt um zwei weitere Abgaben, die dort ansetzten, wo Schuldner durch die Währungsreform von 1948 unverhofft entlastet worden waren. Verwaltet wurde das Ganze über eigene Ausgleichsämter, und der Apparat arbeitete erstaunlich lange. Die letzten Verfahren schlossen die Länder erst 2019 ab.
Wichtig ist der zweite Teil des Gesetzes, über den seltener gesprochen wird. Der Lastenausgleich war in erster Linie ein Leistungsgesetz. Die Einnahmen flossen nicht in den allgemeinen Haushalt, sondern in klar benannte Hilfen:
Hauptentschädigung für verlorene Grundstücke, Gebäude und Betriebe
Eingliederungsdarlehen zum Aufbau einer neuen Existenz
Kriegsschadenrente für Menschen, die zuvor von Mieteinnahmen gelebt hatten
Hausratsentschädigung für eine erste einfache Grundausstattung
Wohnraumhilfe und zinsverbilligte Darlehen für den Hausbau
Diese Zweckbindung ist mehr als eine historische Fußnote. Sie könnte nach heutiger Rechtslage sogar die Voraussetzung dafür sein, dass eine vergleichbare Abgabe überhaupt zulässig wäre.
Die Wahrheit hinter der Zahl von fünfzig Prozent
Der Abgabesatz betrug tatsächlich fünfzig Prozent des abgabepflichtigen Vermögens. Das ist der Kern des Mythos, und er ist nicht falsch. Drei Punkte fallen in der verkürzten Erzählung allerdings regelmäßig unter den Tisch, und jeder einzelne verändert das Bild grundlegend.
Der erste ist der Stichtag. Maßgeblich war das Vermögen, wie es am 21. Juni 1948 bestand, also am Tag nach der Einführung der D-Mark in den westlichen Besatzungszonen. Als das Gesetz verkündet wurde, lag dieser Stichtag bereits über vier Jahre zurück. Wer danach Vermögen aufgebaut hatte, wurde nicht erfasst. Dass der Gesetzgeber so weit zurückgriff, war politisch gewollt. Ausweichbewegungen zwischen Ankündigung und Inkrafttreten sollten ins Leere laufen.
Der zweite Punkt sind die Freibeträge. Auf Geld- und Kapitalvermögen entfiel ein Freibetrag von 150.000 D-Mark, dazu kam ein kleinerer Grundfreibetrag. Gemessen an den Verhältnissen des Jahres 1948 waren das keine symbolischen Summen. Der Lastenausgleich war nie als Abgabe auf jedes Sparbuch gedacht, sondern auf substanzielles Vermögen. Wer selbst Kriegs- oder Vertreibungsschäden erlitten hatte, zahlte zudem weniger.
Der dritte und entscheidende Punkt ist die Zahlungsweise. Die Abgabe war nicht sofort fällig, sondern in vierteljährlichen Raten über dreißig Jahre zu entrichten. Die letzte Rate wurde im Frühjahr 1979 gezahlt.
Der Rechenschritt, der alles verändert
Verteilt auf drei Jahrzehnte lag die jährliche Belastung bei rund 1,7 Prozent des Vermögenswerts. Sie war bewusst so bemessen, dass sie im Normalfall aus den laufenden Erträgen des Vermögens bezahlt werden konnte, ohne dass jemand sein Haus oder seinen Betrieb verkaufen musste. Dazu kam ein zweiter Effekt. Weil die Schuld in D-Mark festgeschrieben war, machte die Geldentwertung der folgenden Jahrzehnte sie Jahr für Jahr leichter. Der oft beschworene halbe Vermögensverlust hat in dieser Form nicht stattgefunden.
Das ist die nüchterne Korrektur am Mythos und zugleich der Grund, warum das Instrument überhaupt funktionierte. Eine Abgabe, die den Verkauf von Betrieben und Mietshäusern erzwungen hätte, wäre volkswirtschaftlich unsinnig gewesen. Bis Ende 1982 flossen aus dem Ausgleichsfonds Leistungen von rund 115 Milliarden D-Mark an die Geschädigten.
Warum vor allem Hausbesitzer zahlten
Der Lastenausgleich traf in der Praxis vor allem Eigentümer von Immobilien. Das hatte nichts mit Ideologie zu tun und alles mit Verwaltungsrealität.
Zum einen hatten Häuser und Grundstücke den Krieg vergleichsweise oft überstanden, während Geldvermögen durch Inflation und Währungsreform weitgehend entwertet und viele Wertpapiere wertlos geworden waren. Wer 1948 überhaupt noch etwas besaß, besaß meist Grundbesitz. Zum anderen war genau dieser Besitz amtlich erfasst. Grundbuch und Kataster lieferten der Finanzverwaltung eine sofort verfügbare und überprüfbare Grundlage - kein anderer Vermögensgegenstand war damals so lückenlos dokumentiert. Und schließlich werfen Immobilien laufende Erträge ab. Mieten finanzieren Raten, und ein Haus lässt sich weder verstecken noch über die Grenze bringen.
Immobilien standen 1952 im Zentrum, weil sie amtlich erfasst waren, laufende Erträge brachten und sich nicht verlagern ließen.
Dazu kam ein Sonderfall, der bis heute für Verwirrung sorgt. Bei der Währungsreform wurden Hypotheken und Grundschulden im Verhältnis zehn zu eins abgewertet, während das belastete Haus seinen Sachwert behielt. Wer hoch verschuldet war, stand über Nacht praktisch entschuldet da. Diesen Zufallsgewinn schöpfte der Gesetzgeber ab und sicherte die Zahlungspflicht im Grundbuch. In Foren kursiert dafür bis heute das Wort Zwangshypothek. Populär ist der Begriff, im Gesetz kommt er nicht vor.
Was heute rechtlich möglich wäre
Das Grundgesetz kennt das Instrument durchaus. Artikel 106 nennt einmalige Vermögensabgaben ausdrücklich und weist ihren Ertrag dem Bund zu. Damit sind zwei verbreitete Behauptungen zugleich erledigt. Weder ist eine solche Abgabe längst beschlossene Sache, wie manche Panikmeldung nahelegt, noch ist sie für alle Zeiten ausgeschlossen. Richtig ist, dass der Weg dorthin sehr eng ist und niemand seriös vorhersagen kann, ob er begehbar wäre.
Die erste Hürde steckt schon im Wort. Die Verfassung spricht von einmaligen Abgaben. Eine dauerhaft wiederkehrende Belastung ließe sich darauf nicht stützen, dafür gäbe es die Vermögensteuer. Dass eine einmalige Abgabe über viele Jahre gestreckt gezahlt werden darf, ist dagegen unbestritten. Genau so war der Lastenausgleich ja konstruiert.
Die zweite Hürde ist der Anlass. Das Bundesverfassungsgericht hat in seiner Vermögensteuer-Entscheidung von 1995 angedeutet, dass ein Zugriff auf die Vermögenssubstanz nur unter besonderen Voraussetzungen in Betracht kommt, etwa in staatlichen Ausnahmelagen. Ob damit tatsächlich Abgaben dieser Art gemeint waren, ist bis heute umstritten. Diskutiert wird auch, ob eine solche Abgabe zwingend einem klar benannten Zweck dienen muss, so wie 1952 den Kriegsfolgen. Eine allgemeine Lücke im Haushalt dürfte diesen Maßstab kaum erfüllen.
Die dritte Hürde ist die gleichmäßige Bewertung, und sie ist praktisch die schwierigste. Die Vermögensteuer scheiterte 1995 nicht an ihrer Höhe, sondern daran, dass Immobilien nach veralteten Werten weit unter dem Marktpreis angesetzt wurden, während Geldvermögen realistisch bewertet war. Darin sah das Gericht eine Ungleichbehandlung. Erhoben wird die Steuer seit Anfang 1997 nicht mehr. Für jede Neuauflage folgt daraus eine unbequeme Anforderung. Sämtliche Vermögensarten müssten nach vergleichbarem Maßstab bewertet werden, und das ist bei Grundbesitz aufwendig, bei Unternehmensanteilen schwierig und bei beweglichen Sachwerten kaum flächendeckend zu leisten.
Bleibt der viel zitierte Halbteilungsgrundsatz, wonach die Gesamtbelastung ungefähr hälftig zwischen Bürger und Staat geteilt bleiben solle. Er gilt vielen bis heute als feste Grenze. Das Bundesverfassungsgericht hat 2006 jedoch klargestellt, dass diesen früheren Ausführungen keine bindende Wirkung zukommt und sich daraus keine allgemeine Obergrenze ableiten lässt. Der Spielraum des Gesetzgebers ist also größer, als die griffige Formel vermuten lässt.
Eine Vermögensabgabe ist verfassungsrechtlich nicht verboten. Sie ist an Bedingungen geknüpft, die politisch schwer zu erfüllen und vor Gericht schwer vorherzusagen sind. Zwischen diesen beiden Sätzen liegt die gesamte seriöse Debatte.
Worüber im Bundestag gerade gestritten wird
Die Diskussion ist keine theoretische mehr. Im März 2026 hat der Bundestag erstmals über einen Antrag der Linksfraktion beraten, der die Vermögensteuer wieder einführen will. Vorgesehen ist ein Satz von einem Prozent ab einem Nettovermögen von einer Million Euro, der für sehr große Vermögen deutlich steigt, dazu ein zusätzlicher Freibetrag für Betriebsvermögen. Nach Darstellung der Antragsteller wäre davon nur ein kleiner Teil der Bevölkerung betroffen. In derselben Sitzung ging es um einen Antrag der Grünen zur Erbschaftsteuer. Beide Vorlagen wurden in den Finanzausschuss überwiesen, wo sie weiterhin liegen.
Wie offen die Sache ist, zeigt die Gegenbewegung. Im April 2026 debattierte der Bundestag einen Antrag der AfD-Fraktion, der das Vermögensteuergesetz ersatzlos streichen will, weil es zwar formell fortbesteht, aber seit den Neunzigerjahren nicht mehr angewendet wird. Auch dieser Antrag liegt im Ausschuss. Union und Wirtschaftsverbände wenden gegen eine Substanzabgabe vor allem ein, dass Vermögen meist nicht auf Konten liegt, sondern in Gebäuden, Maschinen und Beteiligungen gebunden ist. In schwachen Jahren müsste die Abgabe deshalb aus der Substanz bedient werden.
Den Hintergrund bildet die Haushaltslage. Die Steuereinnahmen fallen niedriger aus als noch im Vorjahr erwartet, und der Anteil der Zinsausgaben an den Steuereinnahmen des Bundes dürfte in den kommenden Jahren spürbar steigen. Zur Einordnung gehört trotzdem ein klarer Satz – einen Lastenausgleich gibt es derzeit nicht. Es existiert weder ein Gesetz noch ein Gesetzentwurf, der eine Vermögensabgabe nach dem Muster von 1952 vorsieht. Wer etwas anderes behauptet, verfolgt damit in aller Regel ein Verkaufsinteresse.
Was Gold und Silber damit zu tun haben
Hier wird es für Besitzer von Edelmetallen konkret, und hier ist Genauigkeit wichtiger als jede Zuspitzung. Jede Abgabe braucht eine Grundlage, auf der sie berechnet wird. Der Staat muss also wissen, was jemand besitzt und was es wert ist. Bei registrierten Werten ist das unproblematisch. Immobilien stehen im Grundbuch, Konten und Depots sind über die Banken erfasst, Firmenanteile im Handelsregister, Fahrzeuge in der Zulassungsdatenbank.
Für bewegliche Sachwerte wie Edelmetalle, Kunst oder Schmuck gibt es kein solches zentrales Register. Das bedeutet ausdrücklich nicht, dass diese Werte rechtlich unerfasst wären. Eine Abgabe würde am Gesamtvermögen ansetzen und Erklärungspflichten auslösen, und unvollständige Angaben gegenüber dem Finanzamt sind Steuerhinterziehung und strafbar. Der Unterschied ist kein rechtlicher, sondern ein rein praktischer. Was nicht in einem Register steht, muss erklärt, bewertet und geprüft werden. Genau dieser Aufwand ist der Grund, warum historische Vermögensabgaben ihren Schwerpunkt immer bei Grundbesitz und Betriebsvermögen hatten.
Ein zweiter Punkt wird oft übersehen und ist ökonomisch der wichtigere. Wer 1952 ein Mietshaus besaß, konnte die Rate aus den Mieten zahlen. Wer heute ein selbst bewohntes Haus besitzt, dessen Wert stark gestiegen ist, hat daraus keinen laufenden Ertrag. Vermögen auf dem Papier, aber kein Geld in der Kasse - das ist das stärkste sachliche Argument gegen Abgaben auf die Substanz. Teilbare, jederzeit verkäufliche Vermögensbestandteile mildern dieses Problem.
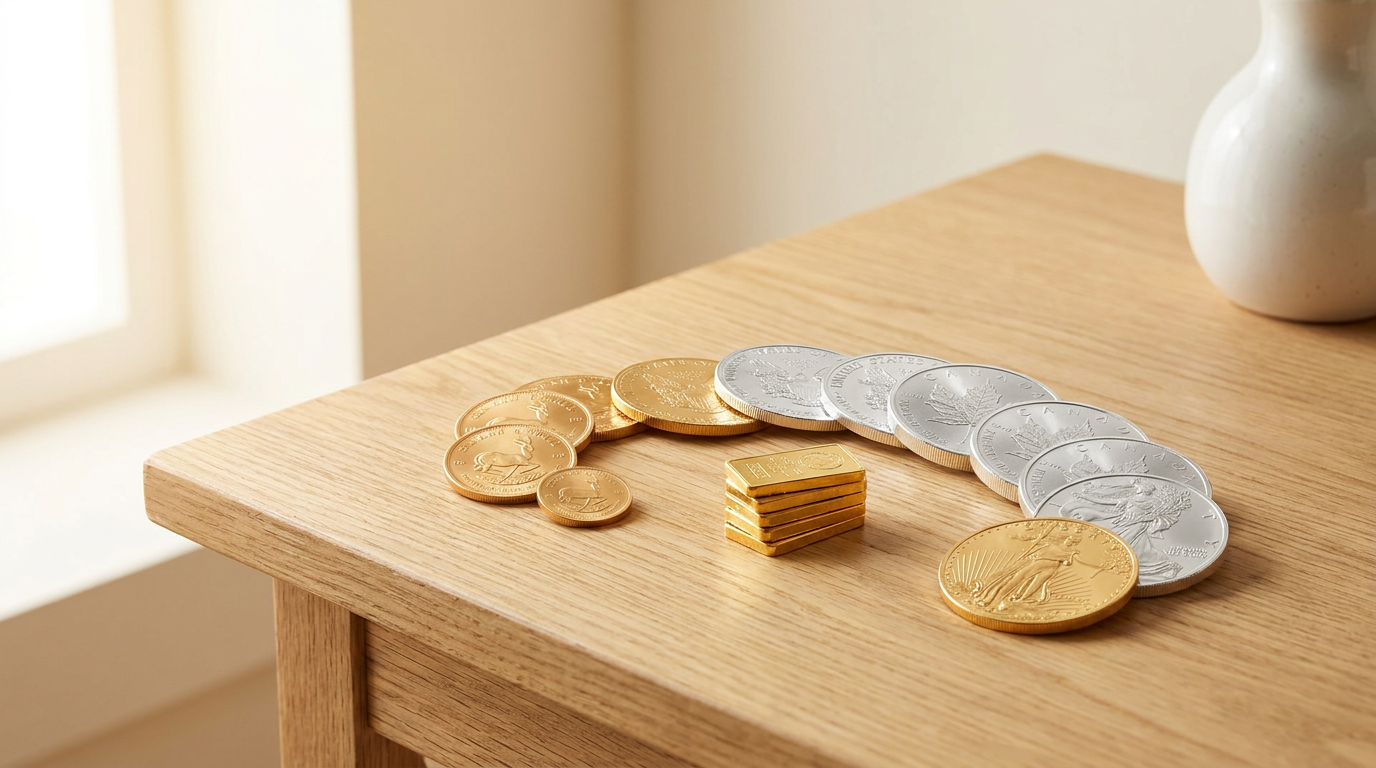
Eine gemischte Stückelung erlaubt Teilverkäufe, ohne dass gleich der gesamte Bestand aufgelöst werden muss.
Aus alldem lassen sich keine Prognosen ableiten und schon gar keine Versprechen. Was sich ableiten lässt, sind drei schlichte Überlegungen, die unabhängig von jedem Abgabenszenario Bestand haben:
Stückelung schlägt Prestige. Wer nur große Einheiten hält, muss bei Geldbedarf gleich eine große Position verkaufen. Eine Mischung aus gängigen Unzenmünzen und kleineren Stücken schafft Spielraum, auch wenn kleine Einheiten anteilig teurer sind.
Belege sind kein Nachteil, sondern Schutz. Kaufunterlagen weisen Anschaffungsdatum und Preis nach, was für die steuerliche Behandlung eines späteren Verkaufs entscheidend sein kann. Bei größeren Geschäften und im Erbfall wird außerdem regelmäßig die Herkunft der Mittel nachgefragt.
Lagerung ist eine Frage von Zugriff und Absicherung. Zu Hause kommen Sie jederzeit an Ihren Bestand, brauchen aber ein geeignetes Behältnis und eine ausreichende Versicherungssumme. Hausratversicherungen begrenzen die Entschädigung für Wertsachen oft eng. Bei externen Lagern lohnt der Blick darauf, ob Ihnen konkret zugeordnete Stücke herausgegeben werden.
Wer seine Bestände mit Kaufdatum, Stückzahl, Gewicht und Aufbewahrungsort sauber auflistet und diese Liste zu den Nachlassunterlagen legt, handelt in jedem denkbaren Szenario richtig. Ganz gleich, ob je eine Abgabe kommt. Wie ein späterer Verkauf steuerlich zu behandeln ist, hängt allerdings vom Einzelfall ab und gehört in die Hände einer Steuerberaterin oder eines Steuerberaters. Einen Überblick über die gängigen Formate finden Sie in den Übersichten zu Gold und Silber sowie bei den Silbermünzen.
Products are loading…
Der leisere Mechanismus im Hintergrund
Ein Aspekt der Geschichte von 1952 verdient besondere Aufmerksamkeit, weil er sich jederzeit still wiederholen kann. Die Abgabeschuld war in D-Mark festgeschrieben, und die Inflation der folgenden Jahrzehnte hat ihre reale Last Quartal für Quartal verringert – zulasten des Fonds und zugunsten der Zahler. Derselbe Mechanismus wirkt umgekehrt bei Guthaben. Nominal festgeschriebene Forderungen verlieren bei anhaltender Geldentwertung an Kaufkraft, ohne dass irgendjemand einen Beschluss fassen müsste. Historisch war die Entwertung solcher Ansprüche der weitaus häufigere Weg der Staatsentschuldung als jede förmliche Abgabe.
Loading chart
Wie stark ein gleichbleibender Betrag über die Jahre an Kaufkraft verliert, lässt sich hier nachrechnen.
Calculate your loss of purchasing power due to inflation
Was der Vergleich trägt und was nicht
Der Lastenausgleich taugt als historisches Lehrstück, nicht als Vorlage für Prognosen. Zu unterschiedlich sind die Ausgangslagen.
Rahmenbedingungen im Vergleich
Kriterium
1952
Heute
Anlass
Kriegsfolgen und Millionen Vertriebene
Dauerhafte Haushaltsdefizite und steigende Zinslast
Zweck
Klar umrissenes Entschädigungswerk
Meist allgemeine Haushaltsfinanzierung
Vermögen
Geldvermögen entwertet, Grundbesitz dominierend
Breit gestreut über Immobilien, Wertpapiere und Betriebe
Kapitalverkehr
Faktisch geschlossene Grenzen
Offener Binnenmarkt mit freiem Kapitalverkehr
Rechtslage
Junge Bundesrepublik mit wenig Rechtsprechung
Dichte Rechtsprechung zu Gleichbehandlung und Bewertung
Zwei Schlüsse ergeben sich daraus. Wer heute mit dem Schlagwort Lastenausgleich Angst erzeugt, blendet die rechtlichen und praktischen Hürden aus. Wer das Instrument dagegen für historisch erledigt hält, blendet den Verfassungstext aus. Angemessen ist der Blick dazwischen, informiert und dokumentiert, aber ohne Aufregung. Weitere Einordnungen zu Geldsystem, Steuern und Sachwerten finden Sie im Wissensmagazin.
Quellen und weiterführende Fundstellen
Gesetz über den Lastenausgleich vom 14. August 1952
Artikel 106 des Grundgesetzes
Bundesverfassungsgericht, Entscheidungen von 1995 zur Vermögensteuer und von 2006 zum Halbteilungsgrundsatz
Deutscher Bundestag, Plenardebatten vom 6. März und 23. April 2026
Bundesarchiv, Überblick über den Lastenausgleich
Häufige Fragen
Gibt es aktuell einen beschlossenen Lastenausgleich?
Nein. Es gibt weder ein Gesetz noch einen Gesetzentwurf für eine Vermögensabgabe nach dem Muster von 1952. Im Bundestag liegen lediglich Anträge zur Vermögensteuer und zur Erbschaftsteuer im Finanzausschuss, und zwar sowohl für als auch gegen eine Besteuerung. Das Lastenausgleichsgesetz selbst gilt formal fort, betrifft aber nur noch die Abwicklung alter Ansprüche aus den Kriegsfolgen.
Wurden 1952 wirklich fünfzig Prozent des Vermögens abgeführt?
Der Satz betrug fünfzig Prozent, bezogen auf den Vermögensstand vom Juni 1948. Gezahlt wurde aber in vierteljährlichen Raten über dreißig Jahre, was einer jährlichen Belastung von etwa 1,7 Prozent entsprach. Hinzu kamen Freibeträge und Ermäßigungen für erlittene Kriegsschäden. Ein sofortiger Verlust der Hälfte des Vermögens hat nicht stattgefunden.
Wäre eine Vermögensabgabe heute verfassungswidrig?
Nicht grundsätzlich. Das Grundgesetz nennt einmalige Vermögensabgaben ausdrücklich. Der Gesetzgeber müsste jedoch die Einmaligkeit wahren, alle Vermögensarten gleichmäßig und realistisch bewerten und nach verbreiteter Auffassung einen besonderen Anlass belegen. Ob eine allgemeine Haushaltslücke dafür genügt, ist rechtlich ungeklärt.
Wäre physisches Gold von einer solchen Abgabe ausgenommen?
Davon ist nicht auszugehen. Eine Abgabe würde am Gesamtvermögen ansetzen und Erklärungspflichten auslösen, unvollständige Angaben gegenüber dem Finanzamt sind strafbar. Der Unterschied zu Immobilien ist kein rechtlicher, sondern ein verwaltungspraktischer, weil für bewegliche Sachwerte kein zentrales Register existiert. Genau deshalb lag der Schwerpunkt solcher Abgaben historisch bei Grundbesitz und Betrieben.
Was war die sogenannte Zwangshypothek?
Der Begriff stammt nicht aus dem Gesetz. Gemeint ist eine Grundschuld, die im Zusammenhang mit der Währungsreform eingetragen wurde. Weil Hypotheken damals im Verhältnis zehn zu eins abgewertet wurden, das belastete Haus seinen Sachwert aber behielt, entstand ein Entschuldungsgewinn. Dieser wurde abgeschöpft und die Zahlungspflicht im Grundbuch gesichert.
Wie lange lief der Lastenausgleich?
Die letzte Rate der Vermögensabgabe war im Frühjahr 1979 fällig. Die Leistungen aus dem Ausgleichsfonds beliefen sich bis Ende 1982 auf rund 115 Milliarden D-Mark und liefen danach weiter. Die verwaltungsmäßige Abwicklung dauerte deutlich länger, die letzten Fälle bearbeiteten die Länder im Jahr 2019.
Welche Vorkehrungen sind sinnvoll?
Unabhängig von jedem Abgabenszenario gelten drei Punkte. Eine Stückelung, die Teilverkäufe erlaubt. Vollständige Kaufbelege und eine aktuelle Bestandsliste, die auch Erben verstehen. Und ein Lagerort, dessen Versicherungsgrenzen zum tatsächlichen Wert passen. Für steuerliche Fragen in Ihrem Einzelfall ziehen Sie bitte eine Steuerberaterin oder einen Steuerberater hinzu.
LIVE • Wed, 23 September • 7:00 pmLIVE • Wed, 23/09 • 7 PMLIVE WEBINAR • Wednesday, 23 September 2026 • 7:00 pm
Financial Self-Defense
How much are you still allowed to own?
Five decisions are drawing a ring around your savings. Each with a date, each there to be read. On 23 September Dominik Kettner and six guests lay the complete blueprint on the table.
Dominik Kettner and his guests
DominikKettner
Prof. Dr.Juhn
ErnstWolff
PeterHahne
Prof. Dr.Polleit
RolandTichy
RogerKöppel
47.838Registrations
4,9/5Google
100% free · live in your browser, nothing to install
Run up debtNov 26
DigitiseDec 26
Identify24.12.26
Close the doors11.01.27
Limit10.07.27
Live in
Nov 26Run up debtThe federal government approves 203.7 billion euros of new debt.Dec 26DigitiseThe digital euro law is expected to be finalised.24.12.26IdentifyEvery EU state must provide the digital ID wallet.11.01.27Close the doorsThe door abroad is closing.10.07.27LimitThe EU cash regulation takes effect.
Nov 26Run up debtThe federal government approves 203.7 billion euros of new debt.Dec 26DigitiseThe digital euro law is expected to be finalised.24.12.26IdentifyEvery EU state must provide the digital ID wallet.11.01.27Close the doorsThe door abroad is closing.10.07.27LimitThe EU cash regulation takes effect.
Wie Gold und Silber im Erbfall behandelt werden: Erbschaftssteuer-Freibeträge, Nachweis von Bestand und Anschaffung, die Rolle der Spekulationsfrist beim späteren Verkauf und wie sich physische Edelm…
Beim Ankauf, im Schadenfall, im Erbfall und gegenüber dem Finanzamt entscheidet die Dokumentation über das Ergebnis. Welche Belege bei Gold und Silber wirklich zählen, wie eine belastbare Bestandslis…
Beim Rückkauf entscheidet nicht nur der Kurs, sondern der Zustand. Der Beitrag zeigt anhand typischer Schadensbilder, wann ein Abschlag droht, wann nur der Metallwert bleibt – und was viele schon bei…
Geprägt in Nordböhmen, ausgegeben über Niue, Nennwert in Neuseeland-Dollar. Der Tschechische Löwe gehört zu den ungewöhnlichsten Anlagemünzen Europas. Der Ratgeber erklärt Motivwechsel, Größen von 1/…
Bis 2.000 Euro bar, danach Legitimation: Was das Geldwäschegesetz beim Goldkauf verlangt, welche Daten ein Händler fünf Jahre aufbewahrt, warum kein Kauf ans Finanzamt gemeldet wird und welche Legend…
Anfang 2026 war der physische Edelmetallhandel im Ausnahmezustand: knappe Ware, Wartezeiten und ungewöhnlich breite Spannen zwischen An- und Verkauf. Der Artikel zeigt, wie eine solche Phase abläuft …
Hohe Preise locken Gelegenheitsverkäufer und Betrüger gleichermaßen. Was beim privaten Kauf von Gold und Silber vor Ort wirklich prüfbar ist, welche Rechte fehlen und wann der Preisvorteil den Aufwan…
Gold gilt als Schutz vor Inflation, doch die Langfristdaten zeigen ein sperrigeres Bild. Der ehrliche Check über fünf Jahrzehnte: warum der Zins wichtiger ist als die Teuerungsrate, wo die Absicherun…
Edelmetalle sind vor dem Sozialrecht kein Sonderfall: Sie zählen zum verwertbaren Vermögen. Welche Freibeträge seit der Reform vom Juli 2026 gelten, wie Ämter Münzen und Barren bewerten und warum Sch…
Gold bleibt Gold – aber der Handel bewertet versiegelte und lose Barren unterschiedlich. Was Blister, Zertifikatskarte und Seriennummer beim Wiederverkauf tatsächlich leisten, wie Bank, Fachhändler u…
Alle vier Klassiker enthalten eine Unze Gold, kosten aber unterschiedlich viel. Der Direktvergleich zu Feingehalt, Aufgeld, Kratzempfindlichkeit, Stückelungen und Wiederverkäuflichkeit führt Einsteig…
Zehntausend, dreitausend, zweitausend Euro. In der Debatte um die Bargeldobergrenze werden drei völlig verschiedene Schwellen dauernd vermischt. Der Beitrag trennt, was heute im Edelmetallhandel gilt…
Welcher Silberbarren-Hersteller passt zu welchem Ziel? Der Vergleich ordnet Heimerle & Meule, Heraeus, Umicore, Geiger und Nadir nach Reinheit, LBMA-Status, Aufgeld und Wiederverkäuflichkeit ein -- i…
Eine Goldmünze an der Kette ist steuerlich und beim Ankauf etwas anderes als dieselbe Münze in der Kapsel. Der Beitrag erklärt Rand-, Krappen- und Schraubfassung, die Voraussetzungen für Anlagegold n…
Geprägt oder gegossen? Wie sich die beiden Herstellungsverfahren bei Goldbarren auf Optik, Aufgeld, Echtheitsprüfung und Wiederverkauf auswirken -- und welche Variante zu welchem Kaufziel passt.
Goldfonds und ETCs locken mit einfacher Handelbarkeit, physisches Gold bietet Eigentum ohne Gegenparteirisiko und nach einem Jahr Haltedauer steuerfreie Gewinne. Wir stellen Kosten, Verwahrung, Liefe…
Motivgeschichte, Umstellung auf 999,9er Feingehalt, vier Sicherheitsmerkmale, Charles-III.-Porträt, Stückelungen und die steuerliche Einordnung von Gold- und Silber-Britannia – plus Vergleich mit Map…
Die Maple Leaf gehört zu den meistgehandelten Anlagemünzen der Welt. Der Ratgeber erklärt Feingehalt 999,9, Radiallinien, Mikro-Gravur, Stückelungen und den Vergleich zu Krügerrand, Eagle und Philhar…
Wer physisches Gold länger als ein Jahr hält, verkauft den Gewinn steuerfrei. Der Ratgeber erklärt die Spekulationsfrist nach Paragraf 23 EStG, Haltedauer, FIFO-Prinzip bei Teilverkäufen und den korr…
Welcher Goldbarren-Hersteller passt zu welchem Anleger? Der Vergleich ordnet die wichtigsten LBMA-zertifizierten Prägestätten ein, erklärt geprägte und gegossene Barren, Sicherheitsmerkmale wie Certi…
2026 bleibt der Silbermarkt das sechste Jahr in Folge unterversorgt. Eine nüchterne Einordnung der Daten des Silver Institute, der einbrechenden Solarnachfrage und der Frage, was das strukturelle Def…
Silber erreichte Anfang 2026 ein Allzeithoch um 120 US-Dollar und fiel binnen Tagen auf rund 60 US-Dollar. Wir ordnen die Treiber der extremen Volatilität ein und zeigen, wie Sparplan und Stückelung …
PP, Reverse Proof, High Relief: Was die Prägequalitäten von Münzen bedeuten - und wann sich der Aufpreis gegenüber einer Anlagemünze lohnt. Der Glossar-Ratgeber.
Get expert tips on wealth protection and be the first to hear about new products
Stay informed with product launches, financial news and exclusive offers. Sign up for our free newsletter today.
By entering your email address and clicking the "Submit" button, you give the following consent: "I agree to be informed by email about new products, financial news and exclusive offers, and therefore consent to the processing of my email address for the purpose of sending the newsletter. I can revoke this consent at any time without giving reasons, with effect for the future. The lawfulness of processing carried out prior to revocation remains unaffected."

 280,000
 30 years
 Secure





 14 min.