Altersvorsorgedepot und Frühstartrente ab 2027: Was das geförderte Depot leistet und wo physisches Gold ergänzt
Altersvorsorgedepot und Frühstartrente ab 2027: Was das geförderte Depot leistet und wo physisches Gold ergänzt
Loading chart
Zum 1. Januar 2027 wird die Riester-Rente für Neuverträge geschlossen, an ihre Stelle tritt das Altersvorsorgedepot. Mehr Zulage und ein gedeckelter Kostenrahmen beim Basisprodukt stehen einer langen Bindung gegenüber, denn das Ersparte bleibt bis ins Rentenalter gesperrt. Dieser Beitrag ordnet ein, was das geförderte Depot leistet und welche Rolle physisches Gold und Silber als frei verfügbarer Baustein daneben spielen können.
Kurz gefasst
Start am 1. Januar 2027, danach keine neuen Riester-Verträge mehr
Zulage bis 540 Euro im Jahr, dazu Kinder- und Berufseinsteigerzulage
Kapital frühestens ab 65 verfügbar, die Auszahlung wird versteuert
Gold und Silber ohne Zulage, dafür ohne Sperrfrist und Vertragslaufzeit
Was sich zum 1. Januar 2027 ändert
Die Reform der staatlich geförderten privaten Altersvorsorge ist beschlossene Sache. Der Bundestag verabschiedete das Gesetz im März 2026, der Bundesrat stimmte im Mai desselben Jahres zu. Ab dem 1. Januar 2027 lassen sich deshalb keine neuen Riester-Verträge mehr abschließen. Wer bereits einen besitzt, darf ihn behalten und unter den bisherigen Bedingungen weiterführen. Ein Wechsel in die neue Förderwelt ist freiwillig und passiert nicht von allein, man muss ihn selbst anstoßen.
Inhaltlich ruht die Reform auf drei Pfeilern. Die Pflicht zur vollständigen Beitragsgarantie fällt weg, die bei Riester dazu führte, dass Anbieter große Teile des Geldes in niedrig verzinste Anlagen legen mussten. Die Förderung wird einfacher, weil sie künftig direkt an der eigenen Einzahlung hängt und nicht mehr am Einkommen des Vorjahres. Und mit dem Standarddepot entsteht ein schlankes Basisprodukt, dessen laufende Kosten gesetzlich begrenzt sind und das jeder zugelassene Anbieter führen muss.
Ein Punkt sollte bekannt sein, bevor man den Kalender auf Januar 2027 stellt. Die Zulassung der Anbieter lief im Spätsommer 2026 noch, entsprechend zurückhaltend waren Banken und Versicherer mit endgültigen Konditionen. Was die einzelnen Häuser an Fondsauswahl und Kosten bieten, lässt sich also erst seriös vergleichen, wenn die Angebote vollständig vorliegen. Auch das staatlich organisierte Standarddepot dürfte zum Start noch nicht überall bereitstehen.
Wie die neue Förderung funktioniert
Die Grundzulage folgt einer zweistufigen Staffel. Für die ersten 360 Euro, die Sie im Jahr selbst einzahlen, legt der Staat 50 Cent je Euro obendrauf. Für jeden weiteren Euro bis zur Grenze von 1.800 Euro kommen 25 Cent hinzu. Wer die vollen 1.800 Euro einzahlt, erreicht damit 540 Euro Zulage im Jahr. Sichtbar wird an dieser Staffel auch, dass die erste Stufe die deutlich großzügigere ist, gemessen am eigenen Einsatz.
Die Bausteine der Förderung ab 2027 im Überblick, Stand September 2026
Förderbaustein
Höhe
Voraussetzung
Grundzulage, erste Stufe
50 Cent je Euro, höchstens 180 Euro
Eigenbeitrag bis 360 Euro im Jahr
Grundzulage, zweite Stufe
25 Cent je Euro, höchstens 360 Euro
Eigenbeitrag darüber hinaus bis 1.800 Euro
Kinderzulage
Bis zu 300 Euro je Kind und Jahr
Anspruch auf Kindergeld und ausreichender Eigenbeitrag
Bonus für Berufseinsteiger
Einmalig 200 Euro
Vertragsabschluss vor dem 25. Geburtstag
Steuerlicher Abzug
Über eine Günstigerprüfung
Der Vorteil wird mit den Zulagen verrechnet
Wichtig ist der Unterschied zwischen gefördertem und möglichem Beitrag. Gefördert wird höchstens ein Eigenbeitrag von 1.800 Euro im Jahr, einzahlen dürfen Sie nach dem Gesetzentwurf deutlich mehr. Diese Zusatzbeträge erhöhen die Zulage nicht. Sie profitieren aber davon, dass Erträge während der Ansparzeit nicht laufend besteuert werden. Der Haken daran ist die Kehrseite der Förderung – auch dieses Geld bleibt bis zum Rentenalter gebunden.
Förderberechtigt sind im Grundsatz alle rentenversicherungspflichtig Beschäftigten, dazu Beamte, Landwirte sowie Künstler und Publizisten. Neu ist, dass auch Selbständige und Mitglieder berufsständischer Versorgungswerke einbezogen werden. Ehepartner ohne eigene Anspruchsgrundlage können mittelbar an das System andocken, wer dagegen bereits eine volle Altersrente bezieht, bleibt außen vor.
Calculate your loss of purchasing power due to inflation
Drei Varianten mit unterschiedlichem Charakter
Hinter dem Sammelbegriff der geförderten privaten Altersvorsorge verbergen sich ab 2027 mehrere Ausprägungen, die man nicht verwechseln sollte. Das eigentliche Altersvorsorgedepot ist die frei gestaltbare Variante. Sie wählen aus einer gesetzlich festgelegten Liste zulässiger Anlagen, in aller Regel Fonds und börsengehandelte Indexfonds. Eine Beitragsgarantie gibt es hier nicht, eine gesetzliche Kostenobergrenze ebenso wenig. Die laufenden Gebühren sind deshalb die entscheidende Stellschraube.
Das Standarddepot richtet sich an alle, die keine eigene Fondsauswahl treffen möchten. Es kombiniert zwei vorab festgelegte Fonds mit unterschiedlichem Risiko und schichtet mit steigendem Alter automatisch in Richtung des ruhigeren Bausteins um. Für dieses Produkt gilt eine gesetzliche Kostenobergrenze von einem Prozent pro Jahr, und jeder zugelassene Anbieter muss es führen. Daneben soll es Garantieprodukte geben, bei denen zu Beginn der Auszahlung mindestens 80 oder 100 Prozent der eingezahlten Beiträge zur Verfügung stehen. Diese Sicherheit wird über geringere Ertragschancen erkauft und dürfte vor allem von Versicherern angeboten werden.
Die Kostenobergrenze ist womöglich der am meisten unterschätzte Punkt der ganzen Reform. Über dreißig Jahre Laufzeit macht ein einziger Prozentpunkt bei den jährlichen Kosten am Ende einen erheblichen Teil des Ergebnisses aus. Wer die freie Depotvariante wählt, sollte deshalb sehr genau auf die ausgewiesenen Effektivkosten schauen, bevor die größere Fondsauswahl den Ausschlag gibt.
Der Preis der Förderung
Staatliche Zulagen gibt es nicht ohne Gegenleistung, und die Gegenleistung heißt hier Verzicht auf Verfügbarkeit. Das angesparte Kapital bleibt gesperrt, bis die Auszahlungsphase beginnt, und die startet frühestens mit Vollendung des 65. und spätestens mit Vollendung des 70. Lebensjahres. Einen Zugriff für den Notfall gibt es nicht, ebenso wenig eine Zwischenentnahme bei Jobverlust oder für eine größere Anschaffung.
Für die Auszahlung stehen zwei Wege offen. Entweder eine lebenslange Rente mit festen monatlichen Zahlungen oder ein befristeter Auszahlungsplan, der mindestens bis zum 85. Lebensjahr laufen muss. Zu Beginn lässt sich zusätzlich einmalig ein Teil des Kapitals entnehmen. Nicht verbrauchtes Geld aus einem Auszahlungsplan bleibt vererbbar, bei der lebenslangen Rente enden die Zahlungen dagegen mit dem Tod, sofern nichts anderes vereinbart wurde.
Steuerlich gilt das Prinzip der nachgelagerten Besteuerung. Während der Ansparzeit bleiben die Erträge unangetastet, was den Zinseszinseffekt über Jahrzehnte stärkt. Dafür werden die späteren Auszahlungen mit dem persönlichen Steuersatz belegt. Ob das unter dem Strich günstig ist, hängt davon ab, wie hoch dieser Satz im Ruhestand ausfällt - eine Größe, die heute niemand seriös für das Jahr 2055 vorhersagen kann.
Was das praktisch bedeutet: Das Altersvorsorgedepot ist ein Produkt für Geld, das Sie mit hoher Wahrscheinlichkeit über Jahrzehnte nicht brauchen. Es ersetzt keine Liquiditätsreserve, keine flexible Rücklage und kein Vermögen, das sich im Bedarfsfall kurzfristig zu Geld machen lässt. Diese Aufgaben muss ein anderer Baustein im Vorsorgemix übernehmen.
Die Frühstartrente für Kinder
Parallel zur Depotreform bereitet die Bundesregierung die Frühstartrente vor. Das Kabinett beschloss den Gesetzentwurf im August 2026, abgeschlossen werden sollte das Verfahren noch im selben Jahr. Die Idee dahinter ist einfach. Für Kinder und Jugendliche zwischen dem sechsten und dem 18. Lebensjahr zahlt der Staat monatlich zehn Euro in einen Vertrag ein, der auf den Namen des Kindes läuft. Eigene Beiträge sind dafür nicht nötig, Eltern und Großeltern dürfen aber aufstocken.
Der Start ist für den 1. Januar 2027 vorgesehen, zunächst für die Geburtsjahrgänge 2020 und 2021, wobei der Jahrgang 2020 rückwirkend bedacht wird. Ab 2028 kommt jedes Jahr der Jahrgang hinzu, der in diesem Jahr sechs wird. Eltern müssen den Vertrag selbst abschließen. Geschieht das nicht, wird das Geld gemeinschaftlich angelegt und lässt sich später in einen eigenen Vertrag überführen. Mit dem 18. Geburtstag geht der Vertrag in die reguläre geförderte Altersvorsorge über.
Auch hier gilt die lange Bindung. Für den Führerschein, das Studium oder die erste Wohnung steht das Geld nicht zur Verfügung, es ist bis ins Rentenalter gesperrt. Die Frühstartrente ist damit ein Baustein für den ganz langen Horizont und zugleich ein gutes Beispiel für die Grenzen staatlicher Vorsorgeförderung. Wer Kindern oder Enkeln zusätzlich etwas mitgeben möchte, das greifbar bleibt und in der Familie weitergereicht werden kann, findet in unserem Ratgeber zum Goldsparen für Kinder und Enkel eine Einordnung der Möglichkeiten.
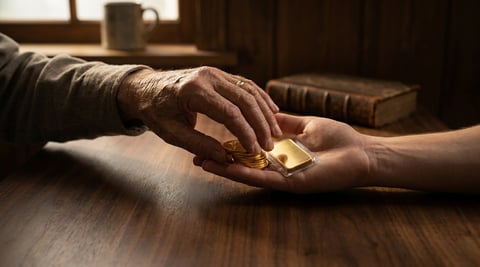
Kleine Einheiten, regelmäßiger Rhythmus: Grammbarren machen physisches Edelmetall auch für monatliche Sparraten teilbar.
Wo physisches Gold und Silber anders funktionieren
Ein Vergleich zwischen gefördertem Depot und physischem Edelmetall führt in die Irre, wenn man beide als konkurrierende Renditeprodukte betrachtet. Sie lösen unterschiedliche Aufgaben. Das Depot ist ein Ansparvehikel mit staatlichem Zuschuss und langfristiger Beteiligung am Kapitalmarkt. Gold und Silber in physischer Form sind ein Sachwert, der niemandes Verbindlichkeit ist, jederzeit verfügbar bleibt und keine Vertragslaufzeit kennt.
Der auffälligste Unterschied liegt in der Verfügbarkeit. Eine Goldunze im eigenen Tresor lässt sich an dem Tag verkaufen, an dem Sie sich dafür entscheiden. An das Kapital im Altersvorsorgedepot kommen Sie dagegen frühestens mit 65. Diese Ungleichheit ist für sich genommen weder Vorteil noch Nachteil, sie ist schlicht der Grund, warum beide Bausteine nebeneinander sinnvoll sein können.
Auch steuerlich gelten unterschiedliche Regeln. Bei physischem Edelmetall bleibt ein Gewinn steuerfrei, wenn zwischen Kauf und Verkauf mehr als ein Jahr liegt. Wird früher verkauft, zählt der Gewinn zu den privaten Veräußerungsgeschäften und ist mit dem persönlichen Steuersatz zu versteuern, wobei eine jährliche Freigrenze gilt. Anlagegold ist beim Kauf von der Umsatzsteuer befreit, bei Silber, Platin und Palladium fällt sie dagegen an. Wie sich das im Einzelfall auswirkt, hängt von Ihrer persönlichen Situation ab - besprechen Sie steuerliche Fragen deshalb mit einem Steuerberater. Wie regelmäßiges Ansparen in Metall praktisch abläuft, zeigt unser Beitrag zum Edelmetall-Sparplan.
Ebenso klar gehört auf den Tisch, was Edelmetall nicht leistet. Es zahlt keine Zinsen, schüttet nichts aus und wird von keinem Staat bezuschusst. Es entstehen Kosten für sichere Lagerung und gegebenenfalls Versicherung, und beim Kauf ist eine Handelsspanne zu tragen, die bei kleinen Einheiten prozentual höher ausfällt als bei großen. Wer die typischen Denkfehler in der Vorsorgeplanung vermeiden möchte, findet sie in unserem Beitrag zu den sechs häufigsten Fehlern bei der Altersvorsorge.
Altersvorsorgedepot und physisches Edelmetall im Strukturvergleich
Kriterium
Altersvorsorgedepot ab 2027
Physisches Gold und Silber
Staatliche Förderung
Zulagen bis 540 Euro im Jahr, dazu Kinderzulage
Keine
Verfügbarkeit
Frühestens ab dem 65. Lebensjahr
Jederzeit
Besteuerung
Nachgelagert bei Auszahlung
Nach einem Jahr Haltedauer steuerfrei
Laufende Kosten
Depot- und Fondskosten, beim Standarddepot gedeckelt
Handelsspanne beim Kauf, Lagerung und Versicherung
Ertragsquelle
Kursentwicklung und Ausschüttungen der Fonds
Allein die Preisentwicklung des Metalls
Abhängigkeit von Dritten
Anbieter, Verwahrstelle und Emittenten im Fonds
Keine bei eigener Verwahrung
Weitergabe an Erben
Abhängig von der gewählten Auszahlungsform
Frei übertragbar
Loading chart
Wer über dreißig oder vierzig Jahre vorsorgt, plant weniger gegen Kursschwankungen als gegen Kaufkraftverlust. Genau hier liegt der Bezugspunkt für den Edelmetallanteil. Aus historischen Verläufen lässt sich keine Prognose ableiten, und vergangene Entwicklungen sagen nichts über künftige Preise. Sie zeigen aber, dass Goldpreis und Verbraucherpreise nicht im Gleichschritt liefen. Eine Vorsorgeplanung, die vollständig auf einer einzigen Anlageklasse ruht, legt sich damit auf ein einziges Szenario fest.
Was im Depot gesperrt ist, kann eine physische Reserve auffangen. Verfügbarkeit ist selbst ein Baustein der Vorsorgeplanung.
So können beide Bausteine nebeneinander stehen
In der Praxis stellt sich selten die Frage, ob Depot oder Gold. Es geht eher um Reihenfolge und Gewichtung. Am Anfang steht der Notgroschen von drei bis sechs Monatsausgaben auf einem jederzeit verfügbaren Konto, denn ohne diese Reserve wird jede langfristige Bindung zum Risiko. Danach lohnt es sich, die Förderung dort mitzunehmen, wo sie am stärksten wirkt. Das ist die erste Stufe der Grundzulage, und mit Kindern im Haushalt steigt die Quote noch einmal deutlich. Wer diese Zulagen liegen lässt, verschenkt einen Zuschuss, den kein Sachwert ersetzt.
Erst danach beginnt der eigentliche Gestaltungsspielraum. Was über den geförderten Beitrag hinausgeht, muss nicht zwingend in dasselbe Produkt fließen. Genau an dieser Stelle kann ein ungebundener Sachwertanteil seinen Platz finden, der die Lücke deckt, die das Depot konstruktionsbedingt lässt: Zugriff ohne Vertragsbedingungen, ohne Kündigungsfrist und ohne Abhängigkeit von einem Anbieter. Und wie beim Fondssparen gilt auch hier, dass ein fester monatlicher Rhythmus die Einstiegszeitpunkte über die Jahre glättet.
Der häufigste Einwand gegen physisches Edelmetall lautet, es sei nicht teilbar. Das stimmt für die klassische Unze, nicht aber für das Angebot insgesamt. Grammbarren und kleine Einheiten machen auch Sparraten von 25 oder 50 Euro im Monat darstellbar. Zu beachten ist die höhere prozentuale Handelsspanne kleiner Stückelungen, die man als Preis für Teilbarkeit einordnen sollte.
Bis zum Januar 2027 bleibt Zeit für Vorarbeit. Ein bestehender Riester-Vertrag sollte bewertet werden, bevor man ihn aufgibt, denn für Teilzeitbeschäftigte mit Kindern kann die alte Förderlogik weiterhin günstiger sein. Ebenso lohnt es sich, die eigene Förderquote für die neue Welt durchzurechnen, weil sie je nach Familiensituation sehr unterschiedlich ausfällt. Ein früher Abschluss bringt keinen Vorteil bei der Zulage, deshalb spricht wenig dagegen, die endgültigen Konditionen der Anbieter abzuwarten.
Zwei Fragen sollten Sie dabei für sich klären. Erstens, wie viel Schwankung Sie über die Jahre tatsächlich aushalten, denn daran entscheidet sich die Wahl zwischen chancenorientierter und garantierter Variante. Und zweitens, welcher Teil Ihrer Vorsorge bewusst frei verfügbar bleiben soll. Diese zweite Frage wird in der Praxis am häufigsten dem Zufall überlassen, obwohl sie sich am einfachsten vorab beantworten lässt.
Die genannten Beträge, Altersgrenzen und Fristen geben die im Frühjahr 2026 beschlossene Gesetzeslage wieder, Stand dieses Beitrags ist September 2026. Einzelheiten der Umsetzung, etwa die Konditionen der zugelassenen Anbieter, standen zu diesem Zeitpunkt noch aus. Der Beitrag dient der allgemeinen Information und ersetzt keine Anlage-, Steuer- oder Rechtsberatung. Für steuerliche Fragen zu Ihrer persönlichen Situation ist ein Steuerberater der richtige Ansprechpartner.
Häufige Fragen zum Altersvorsorgedepot
Muss ich meinen bestehenden Riester-Vertrag 2027 kündigen?
Nein. Bestehende Verträge können unverändert weiterlaufen und behalten ihre bisherigen Förderbedingungen. Neu abgeschlossen werden können sie ab dem 1. Januar 2027 allerdings nicht mehr. Ein Wechsel in die neue Produktwelt ist möglich, erfolgt aber nicht automatisch. Sie müssen dafür selbst aktiv werden.
Wie viel muss ich einzahlen, um die volle Zulage zu erhalten?
Für die höchstmögliche Grundzulage von 540 Euro ist ein Eigenbeitrag von 1.800 Euro im Jahr nötig, also 150 Euro im Monat. Die ersten 360 Euro werden mit 50 Cent je Euro gefördert, der Rest mit 25 Cent je Euro. Wer nicht die absolute Summe, sondern das Verhältnis von Einsatz und Zulage optimieren möchte, fährt mit einem geringeren Beitrag in der ersten Stufe relativ besser.
Kann ich Gold oder Silber in das Altersvorsorgedepot einbringen?
Nein. Für die geförderten Verträge gilt eine gesetzlich festgelegte Liste zulässiger Anlageformen, die im Kern auf Fonds und Wertpapiere abstellt. Physisches Edelmetall gehört nicht dazu. Es bleibt ein eigenständiger Baustein außerhalb des geförderten Rahmens, mit dem Vorteil, dass es keiner Sperrfrist unterliegt.
Wann komme ich an das Kapital aus dem Depot?
Die Auszahlungsphase beginnt frühestens mit Vollendung des 65. und spätestens mit Vollendung des 70. Lebensjahres. Zur Wahl stehen eine lebenslange Rente oder ein Auszahlungsplan, der mindestens bis zum 85. Lebensjahr laufen muss. Zu Beginn lässt sich zusätzlich ein Teil des Kapitals auf einmal entnehmen. Ein regulärer vorzeitiger Zugriff ist nicht vorgesehen.
Wie werden Gewinne aus physischem Gold besteuert?
Liegt zwischen Kauf und Verkauf mehr als ein Jahr, bleibt ein Gewinn steuerfrei. Innerhalb dieser Frist zählt er zu den privaten Veräußerungsgeschäften und ist mit dem persönlichen Steuersatz zu versteuern, wobei eine jährliche Freigrenze gilt. Anlagegold ist beim Kauf zudem von der Umsatzsteuer befreit. Für Ihre konkrete Situation sollten Sie steuerlichen Rat einholen.
Standarddepot oder freie Depotvariante, was passt besser?
Das hängt davon ab, wie viel Gestaltungsspielraum Sie tatsächlich nutzen möchten. Das Standarddepot nimmt Ihnen die Fondsauswahl ab und bietet mit der gesetzlichen Kostenobergrenze eine klare Kalkulationsgrundlage. Die freie Variante erlaubt mehr Auswahl, kennt aber keine Obergrenze bei den Kosten. Hier entscheidet die Kostenquote des jeweiligen Anbieters.
Bekommt mein Kind die Frühstartrente automatisch?
Nein. Anspruch haben zunächst Kinder der Jahrgänge 2020 und 2021, weitere Jahrgänge folgen jährlich. Damit die zehn Euro monatlich in ein eigenes Depot fließen, müssen Eltern einen entsprechenden Vertrag auf den Namen des Kindes abschließen. Geschieht das nicht, wird das Geld gemeinschaftlich angelegt und lässt sich später abrufen.
LIVE • Wed, 23 September • 7:00 pmLIVE • Wed, 23/09 • 7 PMLIVE WEBINAR • Wednesday, 23 September 2026 • 7:00 pm
Financial Self-Defense
How much are you still allowed to own?
Five decisions are drawing a ring around your savings. Each with a date, each there to be read. On 23 September Dominik Kettner and six guests lay the complete blueprint on the table.
Dominik Kettner and his guests
DominikKettner
Prof. Dr.Juhn
ErnstWolff
PeterHahne
Prof. Dr.Polleit
RolandTichy
RogerKöppel
62.426Registrations
4,9/5Google
100% free · live in your browser, nothing to install
Live in0Days00:00:00
01Run up debtNov 26
02DigitiseDec 26
03Identify24.12.26
04Close the doors11.01.27
05Limit10.07.27
Nov 26Run up debtThe federal government approves 203.7 billion euros of new debt.Dec 26DigitiseThe digital euro law is expected to be finalised.24.12.26IdentifyEvery EU state must provide the digital ID wallet.11.01.27Close the doorsThe door abroad is closing.10.07.27LimitThe EU cash regulation takes effect.
Nov 26Run up debtThe federal government approves 203.7 billion euros of new debt.Dec 26DigitiseThe digital euro law is expected to be finalised.24.12.26IdentifyEvery EU state must provide the digital ID wallet.11.01.27Close the doorsThe door abroad is closing.10.07.27LimitThe EU cash regulation takes effect.
Wie Gold und Silber im Erbfall behandelt werden: Erbschaftssteuer-Freibeträge, Nachweis von Bestand und Anschaffung, die Rolle der Spekulationsfrist beim späteren Verkauf und wie sich physische Edelm…
Was kostet ein Bankschließfach für Goldbarren wirklich, wie weit haftet die Bank und was passiert im Erbfall? Der nüchterne Vergleich von Schließfach, eigenem Wertschutzschrank und externer Verwahrun…
Am 23. September nimmt der Haushaltsausschuss die Beratung über den Etat 2027 auf: 555,4 Milliarden Euro Ausgaben, 118,7 Milliarden neue Kredite, mit den Sondervermögen rund 204 Milliarden. Bis 2030 …
Rund 31 Tonnen venezolanisches Gold lagern seit Jahren blockiert in der Bank of England. Nach Berichten vom September 2026 soll der Bestand nicht nach Caracas zurück, sondern zur Federal Reserve Bank…
Beim Ankauf, im Schadenfall, im Erbfall und gegenüber dem Finanzamt entscheidet die Dokumentation über das Ergebnis. Welche Belege bei Gold und Silber wirklich zählen, wie eine belastbare Bestandslis…
Barren sind beim Einkauf meist etwas günstiger, Münzen dafür leichter teilbar und schneller verkäuflich. Der Vergleich rechnet beide Wege an konkreten Formaten durch und zeigt, warum die Größe der ei…
Edelmetalle sind vor dem Sozialrecht kein Sonderfall: Sie zählen zum verwertbaren Vermögen. Welche Freibeträge seit der Reform vom Juli 2026 gelten, wie Ämter Münzen und Barren bewerten und warum Sch…
Fünfzig Prozent Abgabe klingt dramatisch – gezahlt wurde aber in Raten über dreißig Jahre. Was das Lastenausgleichsgesetz von 1952 wirklich regelte, warum vor allem Hausbesitzer betroffen waren, welc…
Gold bleibt Gold – aber der Handel bewertet versiegelte und lose Barren unterschiedlich. Was Blister, Zertifikatskarte und Seriennummer beim Wiederverkauf tatsächlich leisten, wie Bank, Fachhändler u…
Münze oder Barren? Der Vergleich zeigt, wo Gold am günstigsten ins Depot kommt, wie flexibel Sie verkaufen und welche Stückelungsstrategie zu Ihnen passt.
Alle vier Klassiker enthalten eine Unze Gold, kosten aber unterschiedlich viel. Der Direktvergleich zu Feingehalt, Aufgeld, Kratzempfindlichkeit, Stückelungen und Wiederverkäuflichkeit führt Einsteig…
Hohe Preise locken Gelegenheitsverkäufer und Betrüger gleichermaßen. Was beim privaten Kauf von Gold und Silber vor Ort wirklich prüfbar ist, welche Rechte fehlen und wann der Preisvorteil den Aufwan…
Zehntausend, dreitausend, zweitausend Euro. In der Debatte um die Bargeldobergrenze werden drei völlig verschiedene Schwellen dauernd vermischt. Der Beitrag trennt, was heute im Edelmetallhandel gilt…
Wer physisches Gold länger als ein Jahr hält, verkauft den Gewinn steuerfrei. Der Ratgeber erklärt die Spekulationsfrist nach Paragraf 23 EStG, Haltedauer, FIFO-Prinzip bei Teilverkäufen und den korr…
Der Silberbedarf der Photovoltaik sinkt 2026 um rund 19 Prozent auf 151 Millionen Unzen, LONGi startet die Serienfertigung kupfermetallisierter Zellen – und das Silver Institute erwartet dennoch das …
2026 bleibt der Silbermarkt das sechste Jahr in Folge unterversorgt. Eine nüchterne Einordnung der Daten des Silver Institute, der einbrechenden Solarnachfrage und der Frage, was das strukturelle Def…
Wer Gold zu Lebzeiten weitergibt, kann Freibeträge alle zehn Jahre neu nutzen. Der Ratgeber erklärt Schenkungssteuer, die Zehn-Jahres-Regel und die saubere Übergabe von Barren und Münzen - klar abgeg…
Nach dem Rekordhoch bei rund 5.600 Dollar konsolidiert Gold 2026, und Großbanken haben ihre Ziele angepasst. Wie Anleger Korrektur und Trendwende unterscheiden und Volatilität nüchtern einordnen.
Alles jemals geförderte Gold passt in einen Würfel von rund 22,5 Metern Kantenlänge. Wie groß der Weltbestand wirklich ist, wie viel Gold jährlich dazukommt, wie es sich auf Schmuck, Barren, Zentralb…
Praxisleitfaden für ein krisenfestes Edelmetall-Depot: die richtige Mischung aus Gold und Silber, kleine Stückelungen für Teilbarkeit, sichere Lagerung und der gestaffelte Aufbau vom Einsteigerpaket …
Goldfonds und ETCs locken mit einfacher Handelbarkeit, physisches Gold bietet Eigentum ohne Gegenparteirisiko und nach einem Jahr Haltedauer steuerfreie Gewinne. Wir stellen Kosten, Verwahrung, Liefe…
Steigende Realzinsen, fallendes Gold – so lautete jahrzehntelang die Regel. Seit Ende 2022 gilt sie nicht mehr. Wir erklären, warum Zentralbankkäufe, geopolitisches Hedging und die Abwertung des Papi…
Die Somalia-Elefant-Goldserie aus 999,9 Feingold zeigt jedes Jahr ein neues Elefantenmotiv. Wir ordnen ein, was der Motivwechsel wert ist, welche Stückelung passt und wo Bullion aufhört und Sammlerau…
Get expert tips on wealth protection and be the first to hear about new products
Stay informed with product launches, financial news and exclusive offers. Sign up for our free newsletter today.
By entering your email address and clicking the "Submit" button, you give the following consent: "I agree to be informed by email about new products, financial news and exclusive offers, and therefore consent to the processing of my email address for the purpose of sending the newsletter. I can revoke this consent at any time without giving reasons, with effect for the future. The lawfulness of processing carried out prior to revocation remains unaffected."

 280,000
 30 years
 Secure





 14 min.