 280,000
 30 years
 Secure


News are loading…
- Kettner Bullion
 Magazine
- Warum das Silberangebot nicht auf den Preis reagiert: Beiprodukt-Falle und Vorlaufzeiten der Minen
Warum das Silberangebot nicht auf den Preis reagiert: Beiprodukt-Falle und Vorlaufzeiten der Minen
Loading chart
Am 29. Januar 2026 kostete eine Unze Silber erstmals über 121 US-Dollar. Knapp acht Monate später notiert sie bei rund 66 US-Dollar. Zwischen diesen beiden Punkten liegt fast eine Halbierung -- und eine Minenproduktion, die sich kaum bewegt hat. Rund 70 Prozent des weltweit geförderten Silbers fallen nämlich überhaupt nicht in Silberminen an, sondern als Nebenprodukt beim Abbau von Kupfer, Blei, Zink und Gold. Über die Fördermenge entscheidet damit nicht der Silberpreis, sondern die Wirtschaftlichkeit eines ganz anderen Metalls.
Das Wichtigste in Kürze
- Rund 70 Prozent der globalen Silber-Minenproduktion sind Beiprodukt aus Blei-Zink-, Kupfer- und Goldminen.
- Ein steigender Silberpreis verändert die Investitionsentscheidung dieser Minen kaum -- er ist dort nur ein Nebenerlös.
- 2025 stieg der Silberpreis im Jahresmittel um 42 Prozent auf gut 40 US-Dollar, die Förderung nur um 3 Prozent auf 846,6 Millionen Unzen.
- Für 2026 erwartet Metals Focus trotz Rekordpreisen im Januar einen leichten Rückgang der Minenproduktion auf 844,1 Millionen Unzen.
- 2026 ist das sechste Defizitjahr in Folge: 46,3 Millionen Unzen, bei einem um 2 Prozent schrumpfenden Gesamtangebot.
- Seit 2021 summiert sich das Defizit auf 762,1 Millionen Unzen -- fast eine komplette Jahresproduktion aller Minen der Welt.
Die Beiprodukt-Falle: Silber ist selten der Grund, warum gegraben wird
Silber hat ein Identitätsproblem. Im Depot wird es als Edelmetall gehandelt, im Bergbau ist es überwiegend ein Nebenerlös. Nur etwa ein Viertel bis ein Drittel der weltweiten Minenproduktion stammt aus sogenannten Primärsilberminen -- also Betrieben, deren Erlösstruktur tatsächlich vom Silber dominiert wird. Der weitaus größere Teil entsteht als Koppelprodukt: Wer Kupferkonzentrat, Zinkkonzentrat oder Bleikonzentrat produziert, bekommt Silber praktisch mitgeliefert, weil es im selben Erzkörper eingebunden ist.
Für die Angebotsseite hat das eine unbequeme Konsequenz. Eine Zinkmine in Peru investiert nicht in eine Kapazitätserweiterung, weil Silber teuer geworden ist. Sie investiert, wenn der Zinkpreis, die Erzgehalte, die Energiekosten und die Kapitalkosten zusammenpassen. Das mitgeförderte Silber verbessert die Kalkulation, trägt sie aber nicht. Steigt der Silberpreis um 50 Prozent, während Zink schwächelt, bleibt die Ausbauentscheidung trotzdem in der Schublade.
Woher das Silber tatsächlich kommt
Die Zuordnung der Minenproduktion nach Erztyp erklärt, warum das Angebot so träge reagiert. Vereinfacht dargestellt:
| Quelle | Anteil (rund) | Was die Fördermenge steuert |
|---|---|---|
| Blei-Zink-Minen | ca. 30 Prozent | Zink- und Bleipreis, Konzentratmargen |
| Kupferminen | ca. 25 Prozent | Kupferpreis, Erzgehalte, Schmelzkapazität |
| Goldminen | ca. 15 Prozent | Goldpreis, Kapitaldisziplin der Produzenten |
| Primäre Silberminen | ca. 25 bis 30 Prozent | Silberpreis -- der einzige direkt reagierende Block |
Nur der letzte Block reagiert im engeren Sinn auf den Silberpreis. Und selbst dort ist die Reaktion langsam, weil eine Mine keine Fabrik mit Schichtplan ist, die man kurzfristig hochfährt. Der Rest -- die Mehrheit des Angebots -- folgt der Konjunktur der Industriemetalle. Wer sich mit dem Zusammenspiel von Silber und der Industrienachfrage beschäftigt, stößt hier auf einen der zentralen Unterschiede zum Goldmarkt.
Warum die Preiselastizität des Angebots nahe null liegt
Ökonomen messen mit der Angebotselastizität, wie stark die produzierte Menge auf eine Preisänderung reagiert. Bei landwirtschaftlichen Gütern ist dieser Wert nach einer Saison spürbar, bei Erdöl über Schieferbohrungen innerhalb von Monaten. Bei Silber liegt er kurzfristig faktisch bei null. Dafür gibt es vier Gründe, die sich gegenseitig verstärken.
- Die Erlösstruktur: In einer Kupfermine macht Silber häufig nur wenige Prozent des Umsatzes aus. Ein Nebenerlös verändert keine Investitionsentscheidung über hunderte Millionen Dollar.
- Die technische Kapazitätsgrenze: Aufbereitungsanlagen sind auf einen bestimmten Durchsatz ausgelegt. Mehr Erz durch die Mühle zu schicken, ist ohne neue Anlagen nicht möglich.
- Die Erzgehalte: Weltweit sinkt der durchschnittliche Silbergehalt pro Tonne Gestein seit Jahrzehnten. Um dieselbe Menge Metall zu gewinnen, muss mehr Material bewegt werden -- das kostet Energie, Wasser und Zeit.
- Die Kapitaldisziplin: Nach der Abschreibungswelle des vergangenen Jahrzehnts priorisieren viele Bergbaukonzerne Dividenden und Schuldenabbau gegenüber neuen Großprojekten.
Hinzu kommt ein Effekt, der oft übersehen wird: Hohe Preise können die Fördermenge sogar drücken. Steigt der Metallpreis, lohnt sich der Abbau geringhaltiger Erze, die zuvor unwirtschaftlich waren. Betriebe verschieben dann bewusst auf niedrigere Erzgehalte, um die Lebensdauer der Mine zu verlängern. Das Ergebnis: mehr bewegtes Gestein, aber nicht mehr Metall pro Jahr.
Loading chart
Vorlaufzeiten: Zehn Jahre und mehr bis zur ersten Unze
Selbst wenn ein Bergbauunternehmen heute entschlossen auf einen hohen Silberpreis reagieren wollte -- es könnte es nicht schnell. Zwischen der ersten Bohrung und dem ersten verkauften Konzentrat liegt eine Kette von Schritten, die sich kaum parallelisieren lässt.
- Exploration und Ressourcenabgrenzung: mehrere Jahre Bohrkampagnen, bis eine belastbare Ressource ausgewiesen ist.
- Machbarkeitsstudien: Vorstudie, Vormachbarkeits- und Machbarkeitsstudie -- jede Stufe kostet Zeit und kann das Projekt beenden.
- Genehmigungen: Umweltverträglichkeitsprüfung, Wasserrechte, Abraumhalden-Konzepte, in vielen Ländern zusätzlich Konsultationsverfahren mit lokalen Gemeinden.
- Finanzierung: Kapitalbeschaffung für Investitionen, die bei mittelgroßen Projekten schnell im dreistelligen Millionenbereich liegen.
- Bau und Anlauf: Erschließung, Infrastruktur, Aufbereitungsanlage, anschließend eine Hochlaufphase bis zur Nennkapazität.
In der Summe vergehen bei neuen Projekten regelmäßig mehr als zehn Jahre von der Entdeckung bis zur Produktion; bei komplexen Genehmigungslagen deutlich länger. Diese Vorlaufzeit ist der eigentliche Kern der Angebotsstarre. Der Preissprung, der ein Projekt heute attraktiv macht, wirkt sich frühestens im nächsten Jahrzehnt auf die Fördermenge aus -- und niemand weiß, ob der Preis dann noch trägt. Der Kursverlauf des Jahres 2026 führt diese Unsicherheit eindrücklich vor: Wer im Januar bei über 120 US-Dollar eine Investitionsentscheidung getroffen hätte, würde sein Projekt heute bei rund 66 US-Dollar neu rechnen müssen.
Die Angebotsseite des Silbermarktes reagiert nicht auf den Preis von heute, sondern auf Investitionsentscheidungen, die vor zehn oder fünfzehn Jahren getroffen wurden.
Was der World Silver Survey 2026 zeigt
Der jährlich vom Silver Institute gemeinsam mit dem Londoner Analysehaus Metals Focus erstellte World Silver Survey ist die maßgebliche Bilanz des Marktes. Die im April 2026 veröffentlichte Ausgabe liefert das deutlichste Argument für die These dieses Artikels. 2025 war für Silber ein Ausnahmejahr: Der Preis startete unter 29 US-Dollar, durchbrach erstmals seit 1980 die Marke von 50 US-Dollar und erreichte im Dezember 84 US-Dollar. Im Jahresmittel lag er 42 Prozent über dem Vorjahr, bei gut 40 US-Dollar.
Die Antwort der Minen auf diesen historischen Preissprung: ein Produktionsplus von 3 Prozent auf 846,6 Millionen Unzen. Und für 2026 erwartet Metals Focus trotz des Januar-Rekords von über 121 US-Dollar nicht mehr Silber, sondern weniger -- die Prognose liegt bei 844,1 Millionen Unzen, ein Minus von 2,5 Millionen Unzen. In einem normal funktionierenden Rohstoffmarkt würde eine solche Preisverdoppelung eine Angebotswelle auslösen. Beim Silber passiert das nicht.
| Position | 2024 | 2025 | 2026 (Prognose) |
|---|---|---|---|
| Minenproduktion | 823,6 | 846,6 | 844,1 |
| Recycling | 194,5 | 197,6 | 211,3 |
| Netto-Absicherung der Produzenten | 0,0 | 44,7 | 10,0 |
| Offizieller Sektor | 1,5 | 1,5 | 1,0 |
| Gesamtangebot | 1.019,6 | 1.090,4 | 1.066,4 |
| Gesamtnachfrage | 1.157,4 | 1.130,6 | 1.112,6 |
| Marktdefizit | 137,8 | 40,3 | 46,3 |
Das sechste Defizitjahr in Folge
2025 stieg das Gesamtangebot noch um 7 Prozent auf 1.090,4 Millionen Unzen. Getragen wurde dieser Zuwachs allerdings nur zu einem Teil von den Minen: Ein kräftiger Schub kam aus der Absicherung der Produzenten, die von praktisch null auf 44,7 Millionen Unzen sprang. Beides läuft 2026 aus. Das Gesamtangebot schrumpft um 2 Prozent auf 1.066,4 Millionen Unzen, das Defizit weitet sich auf 46,3 Millionen Unzen aus -- das sechste Fehljahr in Folge, und das, obwohl auch die Nachfrage um 2 Prozent nachgibt.
Bemerkenswert ist der Absicherungsposten aus einem weiteren Grund: Metals Focus weist ausdrücklich darauf hin, dass diese Absicherungen vor allem von Basismetallproduzenten vorgenommen werden, die ihre Cashflows stabilisieren wollen. Selbst dort, wo sich der hohe Silberpreis unmittelbar in Handeln übersetzt, handelt also nicht der Silberbergbau, sondern die Kupfer- und Zinkbranche.
Entscheidend ist ohnehin nicht die einzelne Jahreszahl, sondern die Summe: Seit 2021 addiert sich das Defizit auf 762,1 Millionen Unzen. Das entspricht gut neun Zehnteln einer kompletten Jahresproduktion aller Minen der Welt. Der Survey selbst formuliert es nüchtern: Der Markt ist in eine Phase verringerter Lagerbestände eingetreten. Knappheit werde nicht dauerhaft herrschen, aber die Liquidität bleibe dünner, die Leihsätze schwankungsanfälliger und die Preisbewegungen größer als Anleger es gewohnt seien.
Ein Defizit bedeutet keine Knappheit im Laden
Wichtig zur Einordnung: Ein Angebotsdefizit heißt nicht, dass Silber ausgeht. Die Differenz wird aus Lagerbeständen gedeckt -- Metall in Börsenlagern, bei Banken, in Handelsbeständen, teilweise über Jahrzehnte aufgebaut. Solange diese Puffer gefüllt sind, merkt der Endkunde davon nichts. Spürbar wird die Verengung erst dort, wo das Metall physisch verfügbar sein muss: an den Handelsplätzen.
Wie schnell das gehen kann, zeigte der Oktober 2025. Verlagerungen von Beständen in CME-Tresore, steigende Bestände börsengehandelter Produkte und ein Sprung der physischen Nachfrage lösten eine Liquiditätsklemme aus, die Teile der Raffinerie- und Verarbeitungskette unter Druck setzte. Die Leihsätze zogen sprunghaft an. Erst danach floss Metall nach London zurück und die Lage entspannte sich. Im Januar 2026 wiederholte sich das Muster auf der Nachfrageseite: Produkte waren vielfach nicht lieferbar, die Aufgelder sprangen, vor den Geschäften bildeten sich Warteschlangen.
Loading chart
Die Gegenüberstellung von Silber- und Kupferpreis macht das Grundproblem sichtbar: Wo die Kurven auseinanderlaufen, entscheidet in der Mehrheit der Minen trotzdem das Industriemetall über die Investitionen.
Die Gegenprobe 2026: auch fallende Preise bewegen nichts
Das Jahr 2026 liefert den Test in die andere Richtung -- und er fällt genauso aus. Nach dem Allzeithoch von über 121 US-Dollar am 29. Januar folgte eine der heftigsten Korrekturen der Silbergeschichte: Ausgelöst von der Nominierung eines geldpolitischen Falken für den Fed-Vorsitz und verstärkt durch Zwangsauflösungen gehebelter Positionen verlor der Preis an einem einzigen Tag 38 Prozent vom Hoch zum Tief. Bis Ende März notierte Silber in den hohen 60er-Dollar-Bereichen, seit dem Frühjahr belasten der Iran-Konflikt, ein festerer Dollar und zurückgenommene Zinssenkungserwartungen. Zum liegt der Preis bei rund 66 US-Dollar je Unze.
Das ist ein Rückgang von gut 45 Prozent gegenüber dem Januar-Hoch. In einem elastischen Markt müssten nun Betriebe schließen, Projekte gestoppt, Kapazitäten stillgelegt werden. Nichts davon geschieht in nennenswertem Umfang -- weil das Silber weiterhin dort mitgefördert wird, wo Kupfer, Blei und Zink das Geschäft tragen. Die Angebotsstarre wirkt in beide Richtungen: Sie verhindert die Ausweitung bei Rekordpreisen ebenso wie die Bereinigung nach einem Absturz. Wer den Silbermarkt verstehen will, muss diesen Punkt akzeptieren, bevor er über Preisziele nachdenkt.
Neu seit November 2025: Silber steht in den USA auf der Liste der kritischen Mineralien. Diese Einordnung ändert kurzfristig keine Fördermenge, verschiebt aber den politischen Rahmen -- von Genehmigungsverfahren über Handelsfragen bis zu staatlicher Förderung der heimischen Verarbeitung.
Geografische Konzentration als zusätzlicher Engpass
Die Angebotsstarre hat eine zweite Dimension: Der Silberbergbau ist regional stark konzentriert. Mexiko ist seit Jahren der mit Abstand größte Produzent und liefert grob ein Fünftel des Weltangebots; zusammen mit Peru, China, Chile, Polen und Bolivien vereinen wenige Länder den überwiegenden Teil der Förderung auf sich.
Diese Konzentration verstärkt die Trägheit gleich zweifach. Erstens hängen Produktionszahlen an nationalen Regelwerken -- eine Reform des Bergbaurechts, geänderte Konzessionsvergaben oder Streiks in einzelnen Großminen schlagen unmittelbar auf die Weltbilanz durch. Zweitens verteilt sich das Risiko schlecht: Fällt ein Großbetrieb wegen technischer Probleme, Wasserknappheit oder sozialer Konflikte aus, lässt sich das an anderer Stelle nicht kurzfristig ausgleichen.
2025 führte genau dieses Muster vor. Mittel- und Südamerika legten um 5 Prozent zu, getragen von Projektanläufen in Chile und höheren Erzgehalten in Peru, vor allem in der Kupfermine Antamina. Nordamerika hingegen fiel auf ein Jahrzehnttief, weil der Rückgang in Mexiko -- betriebliche Störungen, politische Verschiebungen, sinkende Gehalte -- die Zuwächse in den USA und Kanada überkompensierte. Asien schrumpfte im dritten Jahr hintereinander.
Für 2026 erwartet Metals Focus Zuwächse in Mexiko, wo unter anderem ein langer Streik beigelegt wurde, sowie in Marokko durch die Erweiterung der Mine Zgounder. Überkompensiert werden diese Gewinne durch Rückgänge in Peru -- und zwar, wie der Survey ausdrücklich festhält, aus Blei- und Zinkbetrieben. Deutlicher lässt sich die Beiprodukt-Logik kaum illustrieren: Das Weltsilberangebot sinkt 2026, weil in Peru weniger Blei und Zink gefördert wird.
Recycling: der zweite Hebel und seine Grenze
Der Teil des Angebots, der tatsächlich auf den Preis reagiert, ist das Sekundärmaterial. Altsilber aus Schmuck, Besteck, Fotochemie, Industriekatalysatoren und Elektronikschrott kommt schneller in den Markt, wenn die Preise steigen -- hier braucht es keine Genehmigung und keine Mine, sondern nur einen wirtschaftlichen Anreiz. Genau das war 2025 zu beobachten: Das Recycling legte um 2 Prozent auf 197,6 Millionen Unzen zu, den höchsten Stand seit 13 Jahren, wobei die preissensiblen Segmente Schmuck (plus 6 Prozent) und Tafelsilber (plus 7 Prozent) die größten Zuwächse brachten. Für 2026 erwartet Metals Focus ein Plus von 7 Prozent auf 211,3 Millionen Unzen, mit Industrieschrott auf einem 14-Jahres-Hoch.
Diese Elastizität hat allerdings zwei harte Grenzen. Die erste ist physikalisch-ökonomisch: Ein erheblicher Teil des industriell verbrauchten Silbers ist dissipativ eingesetzt -- in Kontakten, Leiterbahnen, Lötverbindungen, Beschichtungen, Solarzellen, in Mengen von Milligramm bis wenige Gramm pro Bauteil. Die Rückgewinnung solcher Kleinstmengen ist technisch möglich, aber häufig unwirtschaftlich.
Die zweite Grenze wurde 2025 praktisch sichtbar: Obwohl die Preise zum Verkauf einlud, blieb das Recyclingvolumen hinter dem Möglichen zurück, weil die Raffinerien an Kapazitätsgrenzen stießen und die hohen Leihsätze die Abwicklung verteuerten. Selbst der elastische Teil des Angebots hat also einen Flaschenhals -- er heißt Verarbeitungskapazität.
Zum Einordnen: Recycling deckt jene Nachfrage ab, die aus zurückgewinnbaren Anwendungen stammt. Der industriell verbrauchte Anteil, der faktisch verloren geht, muss dauerhaft aus der Minenproduktion ersetzt werden -- und genau die reagiert kaum auf den Preis.
Was daraus für die Angebotsseite folgt
Fügt man die Teile zusammen, entsteht ein klares Bild der Mechanik. Die Nachfrageseite des Silbermarktes ist schnell: Elektronikfertigung, Photovoltaik, Rechenzentren und Investmentnachfrage können innerhalb weniger Quartale erheblich schwanken. Das zeigt 2026 exemplarisch -- der Silberbedarf der Photovoltaik bricht um 19 Prozent ein, weil Hersteller sparsamer dosieren und substituieren, während Anwendungen rund um künstliche Intelligenz, Stromnetze und Fahrzeuge gegenhalten. Die Angebotsseite bewegt sich in derselben Zeit um Bruchteile eines Prozents.
Diese Asymmetrie ist die strukturelle Eigenheit des Marktes. Sie erklärt, warum Preisausschläge beim Silber traditionell heftiger ausfallen als beim Gold: Wenn die Nachfrage anzieht, kann die Produktionsseite nicht antworten -- der Ausgleich läuft über den Preis und über Bestandsabbau. Das Gold-Silber-Verhältnis illustriert die Wucht dieser Bewegungen: Im April 2025 lag es bei 107 zu 1, im Dezember unter 55 zu 1, im Januar 2026 kurzzeitig unter 50 -- so niedrig wie seit 2012 nicht mehr.
Umgekehrt gilt derselbe Mechanismus: Ein Preisrückgang bereinigt das Angebot nicht schnell. Beiprodukt-Silber wird weitergefördert, solange sich das Hauptmetall rechnet. Wer aus dem strukturellen Defizit einen automatisch steigenden Preis ableitet, verkürzt allerdings ebenfalls: 2026 belegt, dass Zinserwartungen, Dollarstärke und Positionierung am Terminmarkt die Fundamentaldaten monatelang überstimmen können.
Was das für die eigene Vermögensaufteilung bedeutet, ist eine individuelle Entscheidung und hängt von Anlagehorizont, Risikotragfähigkeit und Steuersituation ab. Wer physisches Silber als Baustein betrachtet, sollte die Angebotsmechanik allerdings kennen -- sie ist der Teil der Gleichung, der sich am wenigsten kurzfristig verändern lässt. Die gängigen Formate reichen dabei von 1-Unzen-Barren über Kilobarren bis zu klassischen Anlagemünzen.
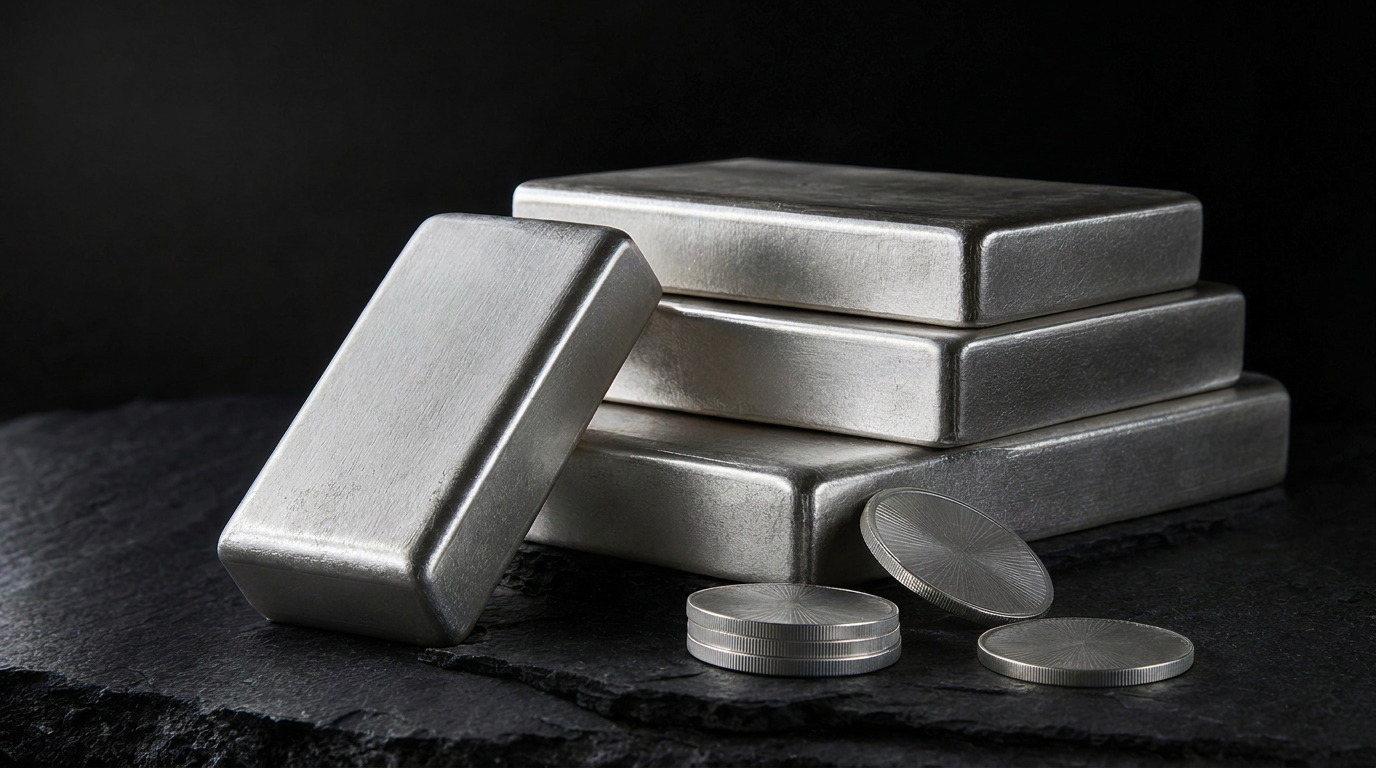
Gängige Formate im Überblick
Zwischen den Formaten unterscheiden sich vor allem Aufgeld, Handelbarkeit und steuerliche Behandlung. Kilobarren haben in der Regel das geringste Aufgeld je Unze, kleinere Einheiten sind dafür flexibler zu veräußern. Bemerkenswert am Blick des Survey auf 2026: Die Nachfrage nach Münzen und Barren soll um 18 Prozent zulegen und damit den höchsten Stand seit 2022 erreichen -- in Europa angeführt von Deutschland.
Products are loading…
Einen Überblick über die verfügbaren Größen und Hersteller finden Sie in der Kategorie Silberbarren; konkrete Klassiker sind etwa der 1-kg-Silberbarren von Heraeus, der 1-kg-Barren von Nadir sowie die günstigere Variante 1 kg Silberbarren verschiedener Hersteller. Als Familienunternehmen aus Villingen-Schwenningen prüft Kettner Edelmetalle sämtliche Ankäufe nach ISO-konformen Verfahren -- ein Punkt, der bei Silber wegen der großen gehandelten Volumina praktisch relevant ist.
Häufige Fragen zum Silberangebot
Warum steigt die Silberförderung nicht, wenn der Preis steigt?
Weil rund 70 Prozent des Silbers als Nebenprodukt in Kupfer-, Blei-, Zink- und Goldminen anfallen. Dort entscheidet die Wirtschaftlichkeit des Hauptmetalls über Investitionen und Fördermenge. Silber ist in diesen Betrieben ein Nebenerlös und kein Steuerungsfaktor. Hinzu kommen technische Kapazitätsgrenzen der Aufbereitungsanlagen. 2025 stieg der Preis im Jahresmittel um 42 Prozent, die Förderung nur um 3 Prozent.
Wie lange dauert es, bis eine neue Silbermine produziert?
Von der ersten Entdeckung über Machbarkeitsstudien, Genehmigungen, Finanzierung und Bau bis zum Erreichen der Nennkapazität vergehen in der Regel mehr als zehn Jahre. In Regionen mit aufwendigen Umwelt- und Konsultationsverfahren kann sich der Zeitraum deutlich verlängern. Kurzfristige Preissignale können daher gar nicht in zusätzliches Angebot übersetzt werden.
Was besagt der World Silver Survey 2026?
Der vom Silver Institute gemeinsam mit Metals Focus erstellte und im April 2026 veröffentlichte Bericht bilanziert Angebot und Nachfrage des Weltmarktes. Für 2026 weist er das sechste Defizitjahr in Folge aus, mit einer erwarteten Lücke von 46,3 Millionen Unzen nach 40,3 Millionen Unzen im Jahr 2025. Die Minenproduktion stieg 2025 um 3 Prozent auf 846,6 Millionen Unzen und soll 2026 leicht auf 844,1 Millionen Unzen zurückgehen. Das Gesamtangebot schrumpft um 2 Prozent auf 1.066,4 Millionen Unzen. Seit 2021 summiert sich das Defizit auf 762,1 Millionen Unzen.
Bedeutet ein Angebotsdefizit, dass Silber knapp wird?
Nicht unmittelbar. Die Lücke zwischen Nachfrage und laufender Produktion wird aus vorhandenen Lagerbeständen gedeckt. Erst wenn die frei verfügbaren Bestände an den Handelsplätzen deutlich sinken, wird die Verengung spürbar -- wie im Oktober 2025, als eine Liquiditätsklemme die Leihsätze nach oben trieb, oder im Januar 2026, als bei Händlern Produkte fehlten und die Aufgelder sprangen.
Kann Recycling die Lücke schließen?
Nur teilweise. Das Sekundärangebot reagiert zwar auf den Preis: 2025 erreichte es mit 197,6 Millionen Unzen den höchsten Stand seit 13 Jahren, für 2026 werden 211,3 Millionen Unzen erwartet. Ein erheblicher Teil des industriell verbrauchten Silbers steckt jedoch in Kleinstmengen in Elektronik, Kontakten und Solarzellen, deren Rückgewinnung häufig unwirtschaftlich ist. Zusätzlich bremsten 2025 Engpässe in den Raffinerien die Reaktion.
Welche Länder dominieren die Silberproduktion?
Mexiko ist seit Jahren der größte Produzent mit etwa einem Fünftel des Weltangebots, gefolgt von Peru, China, Chile, Polen und Bolivien. 2025 fiel Nordamerika wegen des Rückgangs in Mexiko auf ein Jahrzehnttief, während Chile und Peru zulegten. Für 2026 erwartet Metals Focus Zuwächse in Mexiko und Marokko, die jedoch von Rückgängen in peruanischen Blei- und Zinkbetrieben überkompensiert werden.
Warum schwankt der Silberpreis stärker als der Goldpreis?
Der Silbermarkt ist kleiner, industriell geprägt und angebotsseitig starr. Nachfrageimpulse aus Elektronik, Photovoltaik oder Investment können sich innerhalb weniger Quartale ändern, während die Produktionsseite nicht mitziehen kann. Der Ausgleich läuft dann über den Preis und über den Abbau von Lagerbeständen. 2026 zeigte die Kehrseite: Nach dem Hoch von über 121 US-Dollar im Januar verlor Silber an einem einzigen Tag 38 Prozent vom Hoch zum Tief.
Was bedeutet die Aufnahme in die US-Liste kritischer Mineralien?
Silber wurde im November 2025 in den USA als kritisches Mineral eingeordnet. Das verändert keine Fördermenge, verschiebt aber den politischen Rahmen: Genehmigungsverfahren, Handelspolitik und die Förderung heimischer Verarbeitungskapazitäten rücken in den Blick. Laut Metals Focus trug diese Einordnung zusätzlich zur Preisrally zum Jahreswechsel 2025/2026 bei.
Dieser Beitrag dient der allgemeinen Information und stellt keine Anlageberatung, Kaufempfehlung oder Prognose künftiger Preisentwicklungen dar. Marktdaten: World Silver Survey 2026 (Silver Institute / Metals Focus, April 2026); Preisangaben Stand 22. September 2026. Angaben können sich ändern. Edelmetallpreise unterliegen Schwankungen; Verluste sind möglich.
Dominik Kettner and his guests
DominikKettner
Prof. Dr.Juhn
ErnstWolff
PeterHahne
Prof. Dr.Polleit

RolandTichy
RogerKöppel


4,9/5Google
100% free · live in your browser, nothing to install
Similar articles
21.09.2026
 16 min.
Aufgeld bei Gold und Silber: Wie es entsteht, wie man es berechnet und wo es sich lohnt
Zwischen Börsenkurs und Rechnungsbetrag liegt das Aufgeld. Der Ratgeber erklärt verständlich, wie es entsteht, wie Sie es selbst ausrechnen, warum kleine Stückelungen anteilig deutlich mehr kosten un…
30.06.2026
14 min.Edelmetalle vererben: Erbschaftssteuer, Nachweis und Übergabe von Gold und Silber
Wie Gold und Silber im Erbfall behandelt werden: Erbschaftssteuer-Freibeträge, Nachweis von Bestand und Anschaffung, die Rolle der Spekulationsfrist beim späteren Verkauf und wie sich physische Edelm…
21.09.2026
18 min.Abheben in Andøya - Europas private Raumfahrt wird erwachsen
Am 5. September 2026 brachte Isar Aerospace die Spectrum von Andøya in den Orbit – der erste Orbitalflug eines privaten europäischen Raketenbauers vom europäischen Festland. Was das für die European …
21.09.2026
14 min.Schüsse, Serien, Applaus – wenn Clan-Gewalt zur Popkultur wird
Am 25. September 2026 startet „4 Blocks Zero“. In denselben Monaten bearbeiteten Mordkommissionen in Berlin und Köln mehrere Schussdelikte. Ein Kommentar über ein Milieu, das sich als Stoff besser ve…
07.09.2026
22 min.Herkunftsnachweis und Bestandsdokumentation: Welche Belege bei Gold und Silber wirklich zählen
Beim Ankauf, im Schadenfall, im Erbfall und gegenüber dem Finanzamt entscheidet die Dokumentation über das Ergebnis. Welche Belege bei Gold und Silber wirklich zählen, wie eine belastbare Bestandslis…
22.01.2022
7 min.Ankauf von Edelmetallen – Unser Service für Sie
Goldbarren, Goldmünzen oder Silber verkaufen? So läuft der Ankauf von Edelmetallen ab: minutengenauer Preis, vier klare Schritte und sicherer Versand.
21.09.2026
17 min.Gold aus dem Automaten: Was Goldautomaten wirklich kosten und wo ihre Grenzen liegen
Goldautomaten in Hotels, Einkaufszentren und Autohäusern liefern Feingold auf Knopfdruck. Doch was kostet das Gramm dort wirklich? Der Beitrag rechnet den Aufschlag nach, erklärt die Kursaktualisieru…
21.09.2026
20 min.Währungsreform und Edelmetalle: Was 1923 und 1948 über Gold, Silber und Sachwerte lehren
1923 wurde eine Billion Papiermark zu einer Rentenmark, 1948 blieben von 100 Reichsmark noch 6,50 D-Mark. Der Beitrag erklärt verständlich, wie ein Währungsschnitt funktioniert, wen er trifft und wel…
21.09.2026
16 min.Gold im Bankschließfach lagern – Kosten, Haftung und der Vergleich zur Lagerung daheim
Was kostet ein Bankschließfach für Goldbarren wirklich, wie weit haftet die Bank und was passiert im Erbfall? Der nüchterne Vergleich von Schließfach, eigenem Wertschutzschrank und externer Verwahrun…
13.08.2026
22 min.Zählt Gold zum Schonvermögen? Edelmetalle bei Bürgergeld, Sozialhilfe und Pflegekosten
Edelmetalle sind vor dem Sozialrecht kein Sonderfall: Sie zählen zum verwertbaren Vermögen. Welche Freibeträge seit der Reform vom Juli 2026 gelten, wie Ämter Münzen und Barren bewerten und warum Sch…
31.07.2026
18 min.Goldbarren aus dem Blister nehmen? Was Verpackung, Zertifikat und Seriennummer beim Wiederverkauf wert sind
Gold bleibt Gold – aber der Handel bewertet versiegelte und lose Barren unterschiedlich. Was Blister, Zertifikatskarte und Seriennummer beim Wiederverkauf tatsächlich leisten, wie Bank, Fachhändler u…
11.08.2026
20 min.Welche Goldmünze kaufen? Krügerrand, Maple Leaf, Philharmoniker und American Eagle im Direktvergleich
Alle vier Klassiker enthalten eine Unze Gold, kosten aber unterschiedlich viel. Der Direktvergleich zu Feingehalt, Aufgeld, Kratzempfindlichkeit, Stückelungen und Wiederverkäuflichkeit führt Einsteig…

04.08.2026
18 min.Kupfer statt Silber in der Solarzelle: Was Thrifting und Substitution für den Silbermarkt bedeuten
Der Silberbedarf der Photovoltaik sinkt 2026 um rund 19 Prozent auf 151 Millionen Unzen, LONGi startet die Serienfertigung kupfermetallisierter Zellen – und das Silver Institute erwartet dennoch das …

14.06.2026
12 min.Silberdefizit 2026: Warum der Silbermarkt das sechste Jahr in Folge ins Minus rutscht
2026 bleibt der Silbermarkt das sechste Jahr in Folge unterversorgt. Eine nüchterne Einordnung der Daten des Silver Institute, der einbrechenden Solarnachfrage und der Frage, was das strukturelle Def…

29.06.2026
11 min.Goldmünzen oder Goldbarren? Der Vergleich für Aufgeld, Teilbarkeit und Wiederverkauf
Münze oder Barren? Der Vergleich zeigt, wo Gold am günstigsten ins Depot kommt, wie flexibel Sie verkaufen und welche Stückelungsstrategie zu Ihnen passt.

29.06.2026
15 min.Gold steuerfrei verkaufen: Spekulationsfrist, Haltedauer und Nachweis richtig nutzen
Wer physisches Gold länger als ein Jahr hält, verkauft den Gewinn steuerfrei. Der Ratgeber erklärt die Spekulationsfrist nach Paragraf 23 EStG, Haltedauer, FIFO-Prinzip bei Teilverkäufen und den korr…

20.08.2026
18 min.Wie viel Gold gibt es auf der Welt? Weltbestand, Goldwürfel und die jährliche Förderung in Zahlen
Alles jemals geförderte Gold passt in einen Würfel von rund 22,5 Metern Kantenlänge. Wie groß der Weltbestand wirklich ist, wie viel Gold jährlich dazukommt, wie es sich auf Schmuck, Barren, Zentralb…
20.07.2026
12 min.Chinas Gold-Nachholbedarf: Warum die Notenbank noch hunderte Tonnen kaufen könnte
Gold macht nur rund 8,8 Prozent von Chinas Währungsreserven aus, global sind es etwa 27 Prozent. Diese Allokationslücke könnte die Notenbank noch hunderte Tonnen kaufen lassen -- ein struktureller Pr…
07.09.2026
17 min.Freiheit oder Sklaverei? Was GTA VI über die Zukunft verrät
Am 19. November 2026 erscheint Grand Theft Auto VI: ohne Disc, dafür mit Download-Code, in einer Zeit staatlicher Altersprüfungen und hyperrealistischer Fluchträume. Ein Kommentar über Identifizierba…
08.07.2026
13 min.Frankreichs Schuldenkrise und der Euro: Warum Anleger jetzt auf physisches Gold schauen
Gestürzte Regierungen, hohes Defizit, Fitch-Herabstufung: Frankreichs Schuldenkrise rüttelt am Vertrauen in den Euro. Wir ordnen die Übertragungswege auf die Eurozone ein und erklären nüchtern, warum…
10.07.2026
14 min.Kann Recycling das Silberdefizit schließen? Warum Alt-Silber nur begrenzt hilft
Silber lässt sich unendlich oft einschmelzen – trotzdem deckt Recycling nur rund 18 Prozent des Angebots. Der Grund liegt im dispers verbauten Silber in Solarmodulen, Elektronik und Kontakten. Eine E…
17.09.2026
21 min.Gold und Silber privat kaufen: Was bei Kleinanzeigen, Münzbörse und Flohmarkt wirklich zu beachten ist
Hohe Preise locken Gelegenheitsverkäufer und Betrüger gleichermaßen. Was beim privaten Kauf von Gold und Silber vor Ort wirklich prüfbar ist, welche Rechte fehlen und wann der Preisvorteil den Aufwan…

30.06.2026
11 min.Goldbarren-Hersteller im Vergleich: Valcambi, Heraeus, Umicore und Co.
Welcher Goldbarren-Hersteller passt zu welchem Anleger? Der Vergleich ordnet die wichtigsten LBMA-zertifizierten Prägestätten ein, erklärt geprägte und gegossene Barren, Sicherheitsmerkmale wie Certi…
17.09.2026
16 min.Tschechischer Löwe (Czech Lion): Der Ratgeber zur Anlagemünze der Czech Mint
Geprägt in Nordböhmen, ausgegeben über Niue, Nennwert in Neuseeland-Dollar. Der Tschechische Löwe gehört zu den ungewöhnlichsten Anlagemünzen Europas. Der Ratgeber erklärt Motivwechsel, Größen von 1/…