Offer -50,00 €

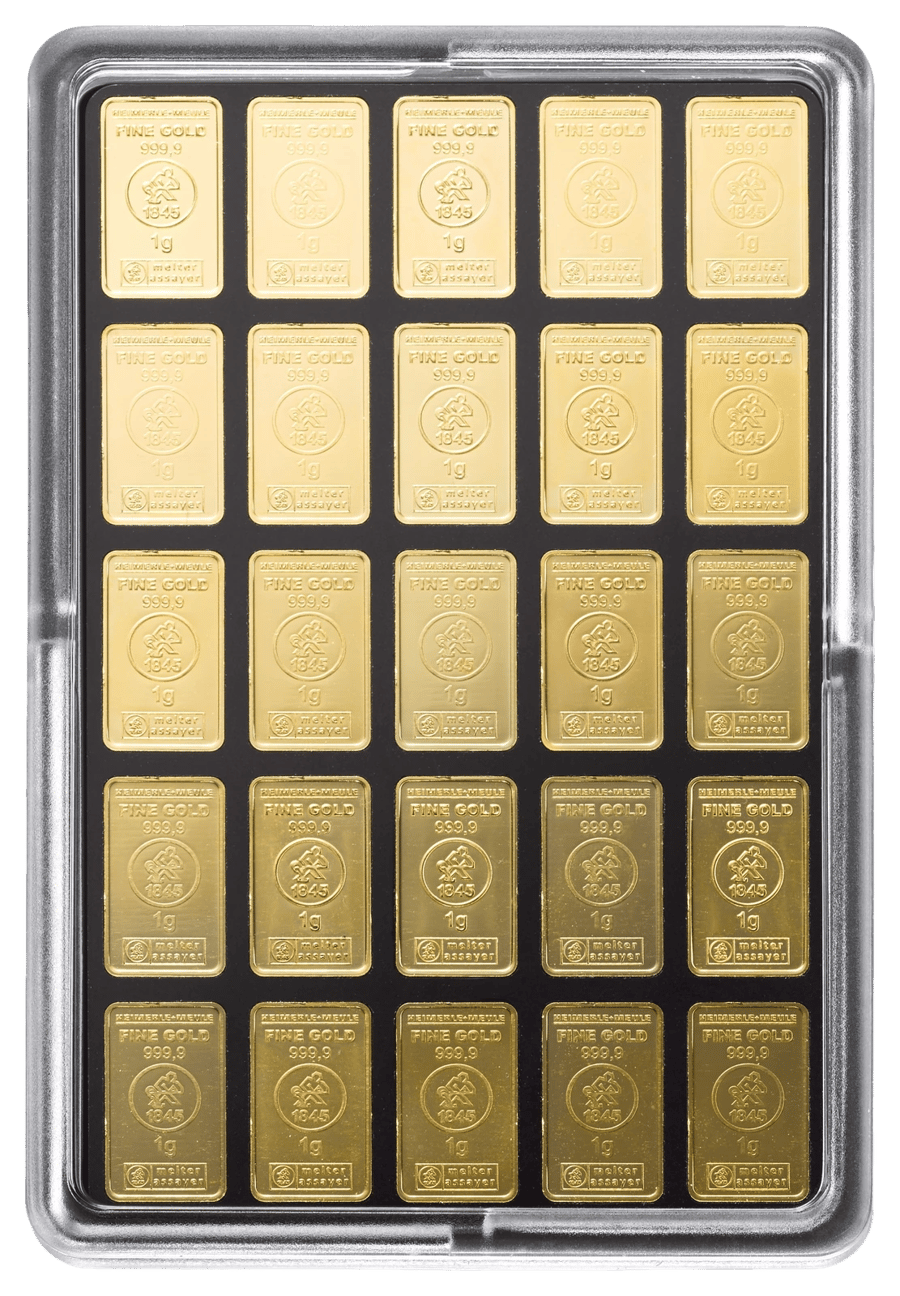
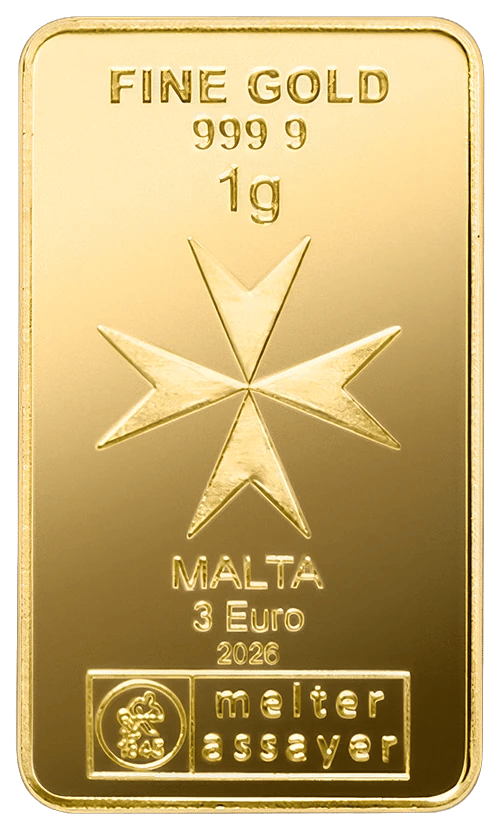
25 x 1g Gold Bar Heimerle und Meule UnityBar
3.715,14 €3.765,14 €
VAT-free and excl. shipping
Available in 3–4 business days
 +49 7930-2699
 More than 280,000
 Over 30 years
 Secure shipping
 Google: 4.9/5

Every year, your money loses value. Just a few years ago, you could do a week's worth of grocery shopping for €70, and now the purchasing power of your money has declined significantly. To prevent your savings from losing further value, you should protect them by investing in value-preserving products such as gold and silver as an inflation hedge.


The Deutsche Bundesbank works out how many euros it took in 2025 to buy what 100 D‑Marks used to buy.
The Bundesbank’s table shows how many euros, on average in 2025, had the same purchasing power as one D‑Mark or one euro of an earlier year. It is based on the official price indices for the standard of living, and since 1994 on the consumer price index. Below, choose a year between 1950 and 2025.
Purchasing power asks a different question from the fixed conversion rate: what the money bought.
In 2025, what 100 D‑Marks bought in 1975 cost about
161 euros
At the fixed conversion rate: 100 D‑Marks = 51.13 euros
Calculation by the Deutsche Bundesbank, as of January 2026, provided without any guarantee and only as a rough guide. The Bundesbank considers comparisons that start in the years up to 1948 to be of little informative value; the selection here starts in 1950.
How long it takes for prices to double depends on how much they rise each year.
“In the view of the ECB’s Governing Council, price stability is best maintained by aiming for an inflation rate (measured by the HICP) of 2 per cent in the euro area over the medium term.”
Why not zero? The Bundesbank cites, among other things, measurement errors in the statistics and a safety margin against deflation, that is, against falling prices.
Calculated with a rate of inflation that stays the same year after year.
Each increase builds on prices that have already risen. That is why, at 2 per cent a year, prices take not 50 years to double but 35.
Approximate: calculated from the annual averages of the price indices of the Federal Statistical Office (Destatis; up to 1991 price indices for the standard of living, then the consumer price index). The series changes in 1962/63 and 1991/92.
Between 1920 and 1975, five countries took the silver out of their circulation coins, each in its own time and often in stages.
31 March 1920Coinage Act 1920
500/1,000 silver, not 925/1,000
6 November 1946Coinage Act 1946
Cupronickel, not 500/1,000 silver
three quarters copper, a quarter nickel
23 July 1965Public Law 89‑81
Dime and quarter without silver, previously 900/1,000
Half dollar: 4.6 g silver in 11.5 g, calculated as 40 per cent
1968Swissmint
Cupronickel, not 835/1,000 silver
½ to 5 francs; the five‑franc coin of 1969 once again in silver
1 April 1971Swissmint
Silver coins demonetised
extended to 31 March 1972
15 January 1969BGBl. Nr. 439/1968
5 schillings in cupronickel instead of 640/1,000 silver
4.8 g instead of 5.2 g
17 April 1974BGBl. Nr. 174/1974
10 schillings: cupronickel with a pure nickel core, not 640/1,000 silver
6.2 g instead of 7.5 g
1 February 1975Deutsche Bundesbank
5 D‑Marks in Magnimat instead of 625/1,000 silver
10.00 g instead of 11.20 g; the silver coin no longer in circulation since 1 August 1975
Diameters to the same scale
Diameters as given by the Deutsche Bundesbank and the Oesterreichische Nationalbank.
The sources name no common cause. In Great Britain, it paid for a short time in 1920 to melt down the coins, as the Chancellor of the Exchequer recalled in 1946. In Switzerland, the silver value of the ½, 1 and 2‑franc coins exceeded their face value, and the coins were melted down, Swissmint writes.
For 1946, the Chancellor of the Exchequer gave other reasons. For the USA, President Johnson cited the shortage of silver in 1965; for Germany, the Bundesbank cites the sharp rise in the price of silver. For Austria, the catalogue of the Oesterreichische Nationalbank gives no reason.
Under Augustus, the Roman denarius was practically pure silver. The last antoniniani under Gallienus contained less than 5 per cent.
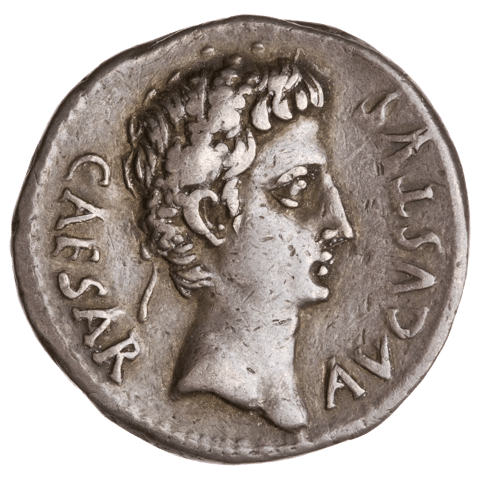
c. 99 per cent
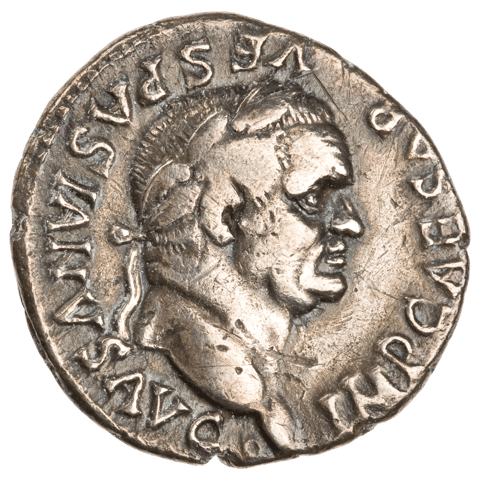
c. 80 to 90 per cent
82 briefly pure silver
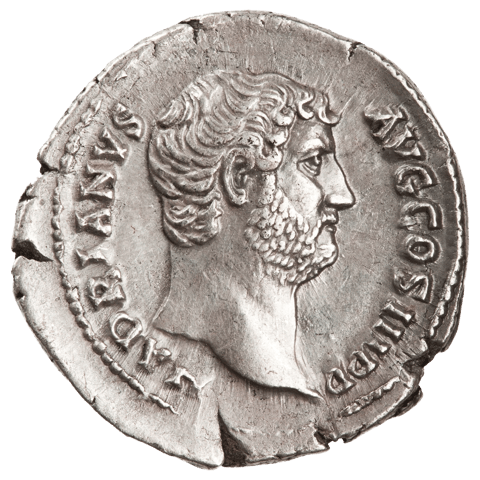
c. 76 to 90 per cent
under Trajan, c. 100, about 80 again
under Hadrian, about 76 on average
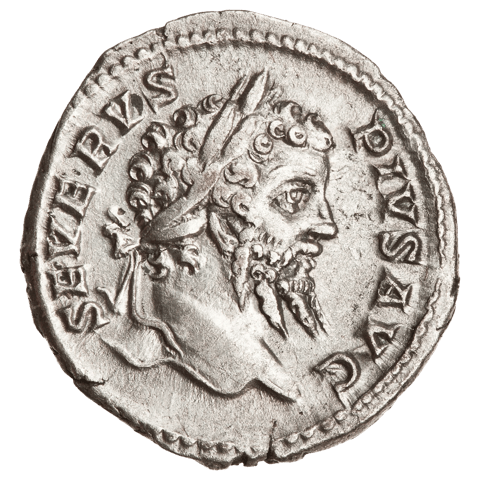
from c. 75 to below 50 per cent
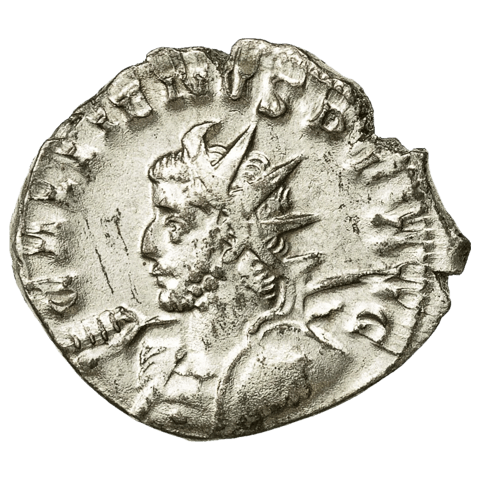
until c. 250, c. 40 to 50 per cent
in the last issues under Gallienus below 5 per cent
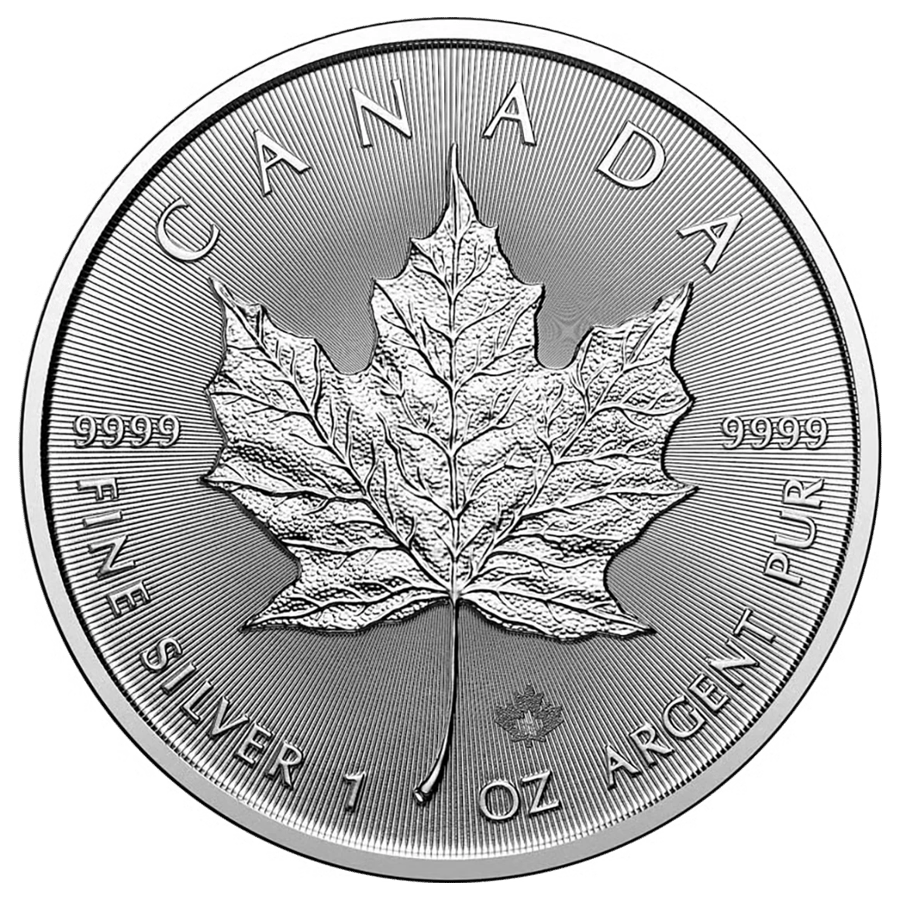
The figures come from analyses of the metal inside the coins, mostly from drilled samples; surface measurements read too high. For the denarii, they apply to the mints of Rome and Lyon. Even the coins of a single emperor vary by more than ten percentage points, which is why ranges are shown here. The photos each show one example from the period of the stage.
The path did not run straight downhill. In 64, Nero lowered the silver content to about 80 per cent, and around 68 he raised it again to about 90. In 82, Domitian briefly had pure silver struck again. Butcher and Ponting read it like this: the emperors raised the content again whenever they could.
The antoninianus was added in 214/215 under Caracalla and was worth two denarii.

About 222,600 tonnes of gold had been mined by mid‑2026, as estimated by the World Gold Council. That is about 60 years’ worth of mine production.
Measured against the production of 2025: in that year, 3,672 tonnes came from the world’s mines. Almost all the gold ever mined still exists.
So each year adds about 1.5 to 1.6 per cent: production in 2025 divided by the stock, our own calculation with the 3,672 tonnes of the World Gold Council and the estimated 3,300 tonnes of the U.S. Geological Survey.
Receive a free and individual precious metals offer matching your financial goals within just a few minutes.
 Request offer now
Jedes Jahr verliert Erspartes ein Stück seiner Kaufkraft. Was vor wenigen Jahren noch einen vollen Wocheneinkauf finanzierte, reicht heute spürbar weniger weit. Genau hier setzt der Gedanke des Inflationsschutzes an: Vermögen so zu strukturieren, dass die schleichende Geldentwertung es nicht aufzehrt. Edelmetalle wie Gold und Silber spielen dabei seit Jahrtausenden eine zentrale Rolle – als Sachwerte, die sich nicht beliebig vermehren lassen. Dieser Ratgeber erklärt, wie Inflation entsteht, warum sie jeden betrifft und welche Anlageformen das Kapital realistisch absichern können.
Unter Inflationsschutz versteht man Maßnahmen, die das eigene Vermögen vor dem Wertverlust durch steigende Preise bewahren. Bargeld und Guthaben auf dem Konto sind diesem Verlust schutzlos ausgeliefert: Sinkt die Kaufkraft, schrumpft ihr realer Wert eins zu eins. Sachwerte verhalten sich anders. Sie sind an reale Güter gebunden und entkoppeln sich dadurch von der reinen Geldmenge. Besonders Edelmetalle gelten als bewährter Baustein, weil sie weltweit gehandelt werden, sich physisch besitzen lassen und keiner Insolvenz unterliegen können.
Wichtig ist eine realistische Erwartung: Einen hundertprozentigen Schutz gibt es nicht. Gold, Silber, Platin und Palladium schwanken im Preis und folgen nicht jeder Inflationswelle im Gleichschritt. Über lange Zeiträume haben sie jedoch ihre Kaufkraft bemerkenswert stabil gehalten – während Papierwährungen historisch betrachtet immer wieder an Wert verloren. Wer das Thema angeht, sollte zunächst verstehen, wie Inflation überhaupt funktioniert. Einen tieferen Einstieg bieten auch die Themenseiten zur Wertsteigerung und zur Altersvorsorge.
Die Preise für Waren und Dienstleistungen sind dynamisch und verändern sich ständig. Kommt es über einen längeren Zeitraum zu einem allgemeinen Preisanstieg, spricht die Wirtschaftswissenschaft von Inflation. Die Folge: Mit 100 Euro lässt sich weniger kaufen als früher – das Geld ist real weniger wert. Gemessen wird dieser Effekt über einen Warenkorb aus rund 750 repräsentativen Gütern, der das Konsumverhalten einer Durchschnittsfamilie abbildet. Da dieser Warenkorb von Land zu Land variiert, fällt auch die Inflationsrate regional unterschiedlich aus.
Eine moderate, von der Wirtschaft getragene Inflation entsteht typischerweise auf drei Wegen:
Eine niedrige Inflationsrate von rund 2 Prozent gilt in Deutschland als gesunder Normalwert: Sie fördert die Konsumbereitschaft und ein stetiges Wirtschaftswachstum. Problematisch wird es, wenn die Preise deutlich schneller steigen als die Löhne. Dann schmilzt Bestandsvermögen, der Aufbau von neuem Vermögen wird erschwert und die Mittelschicht trägt die Hauptlast.
Je nach Tempo unterscheidet man verschiedene Stufen. Die schleichende Inflation mit Raten unter fünf Prozent jährlich ist in Industrieländern der Normalfall. Gerät der Kreislauf aus steigenden Preisen und nachziehenden Löhnen außer Kontrolle, droht eine Hyperinflation – eine sich selbst beschleunigende Abwärtsspirale, die ganze Volkswirtschaften lähmen kann. Historische Beispiele wie Ungarn nach 1945 oder Simbabwe zwischen 2006 und 2009 zeigen, wie eine Währung dabei praktisch wertlos werden kann.
Geld ist nur so viel wert, wie sich dafür kaufen lässt – Sachwerte hingegen behalten ihren inneren Wert über Generationen.
Ein zentrales Werkzeug zur Regulierung der Geldentwertung ist der Leitzins. Senkt eine Notenbank den Zins, können sich Banken günstiger Geld leihen, die Geldmenge im Umlauf steigt und die Inflation wird tendenziell befeuert. Ein höherer Leitzins verteuert Kredite, bremst die Geldmenge und dämpft so den Preisauftrieb. Diese Steuerung erklärt, warum Phasen niedriger Zinsen für Sparer besonders heikel sind: Liegt die Verzinsung von Guthaben unter der Inflationsrate, verliert das Geld real an Wert, obwohl der nominale Betrag gleich bleibt.
Gerade in solchen Niedrigzinsphasen suchen Anleger nach Alternativen, die nicht von der Geldpolitik einzelner Staaten abhängen. Anlagemünzen und Goldbarren sind unabhängig von Zinsentscheidungen und nationalen Währungen – ein Grund, warum physische Edelmetalle in unsicheren Zeiten regelmäßig stärker nachgefragt werden.
Gold gilt im Volksmund als der klassische Inflationsschutz schlechthin. Diese Aussage stimmt allerdings nur mit einer wichtigen Einschränkung. Kurzfristig bewegt sich der Goldpreis oft unabhängig vom aktuellen Inflationsgeschehen und gleicht nicht jede Preissteigerung sofort aus. Seine eigentliche Stärke liegt in der langfristigen Wertentwicklung: Über Jahrzehnte und Jahrhunderte hat Gold seine Kaufkraft erhalten, während zahllose Papierwährungen verschwanden.
Der Grund ist die Knappheit. Gold lässt sich nicht beliebig vermehren, es wird weltweit gehandelt und genießt als universelles Wertaufbewahrungsmittel hohes Vertrauen. Unabhängig von der Inflation in einem einzelnen Land bleibt es international auf einem hohen Preisniveau und lässt sich jederzeit veräußern. Damit ist Gold weniger ein Werkzeug zum kurzfristigen Ausgleich, sondern ein stabiler Eckpfeiler für inflationssichere Portfolios. Wer klein einsteigen möchte, findet bei Stückelungen wie dem 1-Gramm-Goldbarren oder dem 10-Gramm-Goldbarren eine flexible Möglichkeit, schrittweise Bestände aufzubauen.
Steuerlicher Hinweis
Anlagegold ist in Deutschland gemäß §25c UStG von der Umsatzsteuer befreit. Gewinne aus dem Verkauf physischen Goldes sind nach einer Haltefrist von einem Jahr steuerfrei. Bei Silber-, Platin- und Palladiumprodukten gelten abweichende Regelungen – eine individuelle steuerliche Beratung ersetzt dieser Hinweis nicht.
Neben Gold rücken weitere Edelmetalle in den Fokus, wenn es um Sachwert-Diversifikation geht. Silber ist deutlich günstiger pro Gramm und dadurch leichter in kleinen Schritten zu erwerben. Es ist zugleich Industriemetall und Wertspeicher, was zu stärkeren Preisschwankungen führt – Chance und Risiko zugleich. Beliebte Einstiegsformate sind Silbermünzen und Silberbarren.
Platin und Palladium werden überwiegend in der Industrie verbraucht, etwa in der Katalysatortechnik. Ihre Kurse hängen daher stark an Konjunktur und Wirtschaftswachstum und verhalten sich anders als Gold. Wer breit aufgestellt sein möchte, kombiniert mehrere Metalle, um einzelne Schwankungen auszugleichen. Sortimente wie Platinmünzen oder Palladiummünzen erweitern ein Edelmetall-Portfolio gezielt über Gold und Silber hinaus.
Inflationsschutz ist immer eine Frage des Gesamtportfolios. Neben Edelmetallen werden klassischerweise weitere Anlageklassen herangezogen, die jeweils eigene Stärken und Schwächen besitzen.
Als Sachwert sind Aktien nicht direkt vom Geldwertverlust betroffen, reagieren aber empfindlich auf das Inflationsgeschehen und die Zinspolitik. Ein breit gestreutes Portfolio aus nationalen und internationalen Titeln kann die Inflation langfristig ausgleichen, unterliegt jedoch deutlichen Kursschwankungen.
Immobilien als Kapitalanlage profitieren tendenziell von steigenden Preisen, sind aber wenig liquide und mit hohem Kapitaleinsatz verbunden. Selbst genutztes Wohneigentum bietet dagegen kaum Inflationsschutz, da laufende Kosten ebenfalls steigen.
Inflationsindexierte Anleihen koppeln ihre Rückzahlung an die Teuerungsrate, bieten dafür aber meist geringere Renditen. Klassisches Sparbuch- und Festgeldvermögen schützt nicht: In Niedrigzinsphasen greift der Wertverlust nahezu ungebremst. Eine ausgewogene Vermögensaufteilung verteilt das Kapital deshalb über mehrere Bausteine. Wer den Aufbau systematisch und in kleinen Raten angehen möchte, findet in Sparplan-Produkten einen praktischen Einstieg, für größere Summen bieten sich gebündelte Investorenpakete an.
Der Vorteil physischer Edelmetalle – ihr greifbarer Sachwert – bringt eine Verantwortung mit sich: die sichere Lagerung. Grundsätzlich stehen drei Wege offen, die sich auch kombinieren lassen.
Für die heimische Aufbewahrung empfiehlt sich passendes Zubehör: Münzkapseln schützen empfindliche Oberflächen vor Kratzern und Anlaufen, Münzkassetten sorgen für geordnete Sammlungen. Kettner Edelmetalle versendet seine Ware grundsätzlich 100 % versichert und führt eine ISO-konforme Echtheitsprüfung durch, sodass die Herkunft jedes Stücks nachvollziehbar bleibt.
Es gibt nicht die eine Anlage, die einen absoluten Schutz garantiert. Bewährt hat sich stattdessen eine durchdachte Mischung. Als Orientierung dient häufig folgender Aufbau:
Für den schnellen Einstieg in den Sachwertbereich eignen sich fertig zusammengestellte Krisenschutzpakete ebenso wie einzelne Gold-Anlagemünzen, etwa der weltweit gehandelte Krügerrand oder der Maple Leaf. Entscheidend ist nicht der perfekte Einstiegszeitpunkt, sondern ein über die Zeit aufgebauter, krisenfester Bestand. Auch Sammlerstücke wie Sammlermünzen können eine Beimischung sein – sie erfordern allerdings Fachwissen, um im Bedarfsfall zügig einen fairen Verkaufspreis zu erzielen.
Inflationsschutz bezeichnet alle Maßnahmen, die das eigene Vermögen vor einem Wertverlust durch steigende Preise bewahren. Da Bargeld und Kontoguthaben der Geldentwertung ungeschützt ausgesetzt sind, setzen viele Anleger auf Sachwerte wie Edelmetalle, Aktien oder Immobilien, deren Wert nicht eins zu eins an die Kaufkraft des Geldes gebunden ist.
Gold gleicht kurzfristige Preissteigerungen nicht immer unmittelbar aus, hat seine Kaufkraft über lange Zeiträume jedoch bemerkenswert stabil gehalten. Als knappes, weltweit gehandeltes Edelmetall gilt es daher als langfristiger Anker eines inflationssicheren Portfolios – weniger als kurzfristiges Ausgleichsinstrument.
Eine jährliche Inflationsrate von rund 2 Prozent gilt in Deutschland als gesunder Normalwert. Sie fördert die Konsumbereitschaft und stützt das Wirtschaftswachstum. Erst deutlich höhere Raten, bei denen die Preise schneller steigen als die Löhne, gelten als problematisch.
Ja, als Ergänzung zur Streuung. Silber ist günstiger und damit leichter in kleinen Schritten zu erwerben, schwankt aber stärker. Platin und Palladium sind überwiegend Industriemetalle und hängen am Konjunkturverlauf. Eine Kombination mehrerer Edelmetalle kann einzelne Preisschwankungen ausgleichen.
Beide sind Sachwerte und nicht direkt vom Geldwertverlust betroffen. Aktien reagieren jedoch sensibel auf Zins- und Inflationsbewegungen, Immobilien sind wenig liquide und kapitalintensiv. Am wirkungsvollsten ist ein breit gestreutes Portfolio, das Edelmetalle, Produktivvermögen und gegebenenfalls Immobilien kombiniert.
Nein. Liegt die Verzinsung eines Sparbuchs oder Festgeldkontos unter der Inflationsrate, verliert das Guthaben real an Wert – selbst wenn der nominale Betrag gleich bleibt. In Niedrigzinsphasen greift dieser Wertverlust nahezu ungebremst, weshalb sich ergänzende Sachwerte anbieten.
Stay informed with product launches, financial news and exclusive offers. Sign up for our free newsletter today.
By entering your email address and clicking the "Submit" button, you give the following consent: "I agree to be informed by email about new products, financial news and exclusive offers, and therefore consent to the processing of my email address for the purpose of sending the newsletter. I can revoke this consent at any time without giving reasons, with effect for the future. The lawfulness of processing carried out prior to revocation remains unaffected."