




News are loading…
- Kettner Bullion
 Magazine
- Woher kommt das Zentralbank-Gold? Direktkäufe bei heimischen Minen, Doré-Barren und die Rolle Londons
Woher kommt das Zentralbank-Gold? Direktkäufe bei heimischen Minen, Doré-Barren und die Rolle Londons
Loading chart
Im zweiten Quartal 2026 haben die Notenbanken der Welt netto rund 289 Tonnen Gold in ihre Reserven gebucht – der höchste Wert, der je für ein zweites Quartal erfasst wurde. Über die Motive dieser Käufe ist viel geschrieben worden. Kaum jemand stellt die naheliegendere Frage: Woher kommt dieses Metall eigentlich? Die Antwort führt nicht in die Tresore der Londoner City, sondern zu Schlämmrinnen in Ghana, zu Ankaufstellen in Ecuador und zu einem unscheinbaren Zwischenprodukt namens Doré.
289 Tonnen in drei Monaten – und niemand fragt nach der Quelle
Die Zahlen des World Gold Council für das zweite Quartal 2026 lesen sich eindeutig. Der offizielle Sektor kaufte netto 288,9 Tonnen, ein Plus von 62 Prozent gegenüber dem Vorjahresquartal und das stärkste zweite Quartal seit Beginn der Datenreihe. Nach einem schwachen Auftakt – das erste Quartal wurde nachträglich auf lediglich 57 Tonnen nach unten revidiert – summiert sich das erste Halbjahr auf 345 Tonnen. Das ist im Mehrjahresvergleich eher verhalten, gemessen am Quartalstempo aber eine Rückkehr auf das Niveau, das den Markt seit vier Jahren prägt.
Die bekannten Namen dominieren: Die polnische Notenbank legte im Quartal 51 Tonnen zu und kam Ende Juni auf 632 Tonnen, die chinesische Zentralbank kaufte 33 Tonnen und meldete damit ihren größten Quartalszuwachs seit Ende 2023. Daneben stehen Usbekistan mit rund 16 Tonnen, Kasachstan mit rund 15 Tonnen sowie kleinere Zukäufe aus Jordanien, Tschechien, Ghana, Singapur, den Vereinigten Arabischen Emiraten und Kirgisistan. Dass zugleich einzelne Notenbanken verkaufen, gehört zum Bild dazu – wir haben die Verkäufe einzelner Notenbanken gesondert eingeordnet. Die Motivlage hinter den Käufen haben wir in der Analyse zu Zentralbankkäufen als Preisuntergrenze ausführlich beleuchtet.
Interessanter ist die Angebotsseite. Die weltweite Minenproduktion lag im zweiten Quartal bei 965,6 Tonnen, das Recyclingaufkommen bei 326,1 Tonnen – zusammen mit dem Hedging-Saldo ein Gesamtangebot von knapp 1.269 Tonnen. Rechnerisch haben die Notenbanken damit in drei Monaten rund 23 Prozent des gesamten Angebots absorbiert. Wer glaubt, diese Mengen würden per Telefon in London geordert und aus einem Londoner Tresor umgebucht, unterschätzt, wie stark sich die Beschaffungswege in den vergangenen Jahren verändert haben.
Loading X post…
Doré – das Zwischenprodukt, um das sich alles dreht
Wer die neue Beschaffungslogik verstehen will, muss ein Wort kennen: Doré. So heißt der Rohbarren, der direkt in der Mine gegossen wird, nachdem das Erz aufbereitet und das Metall eingeschmolzen wurde. Ein Doré-Barren ist alles andere als das, was Anleger unter einem Goldbarren verstehen: Er ist unregelmäßig geformt, matt, oft porös – und vor allem ist er unrein. Der Begriff selbst ist unscharf, denn eine verbindliche Norm für Doré gibt es nicht: Je nach Lagerstätte und Aufbereitung nennen Fachquellen Goldanteile von etwa 50 bis 90 Prozent, der Rest ist überwiegend Silber, dazu Kupfer und weitere Begleitmetalle. Genau diese Schwankungsbreite ist der Grund, warum Doré immer erst geprüft und raffiniert werden muss.
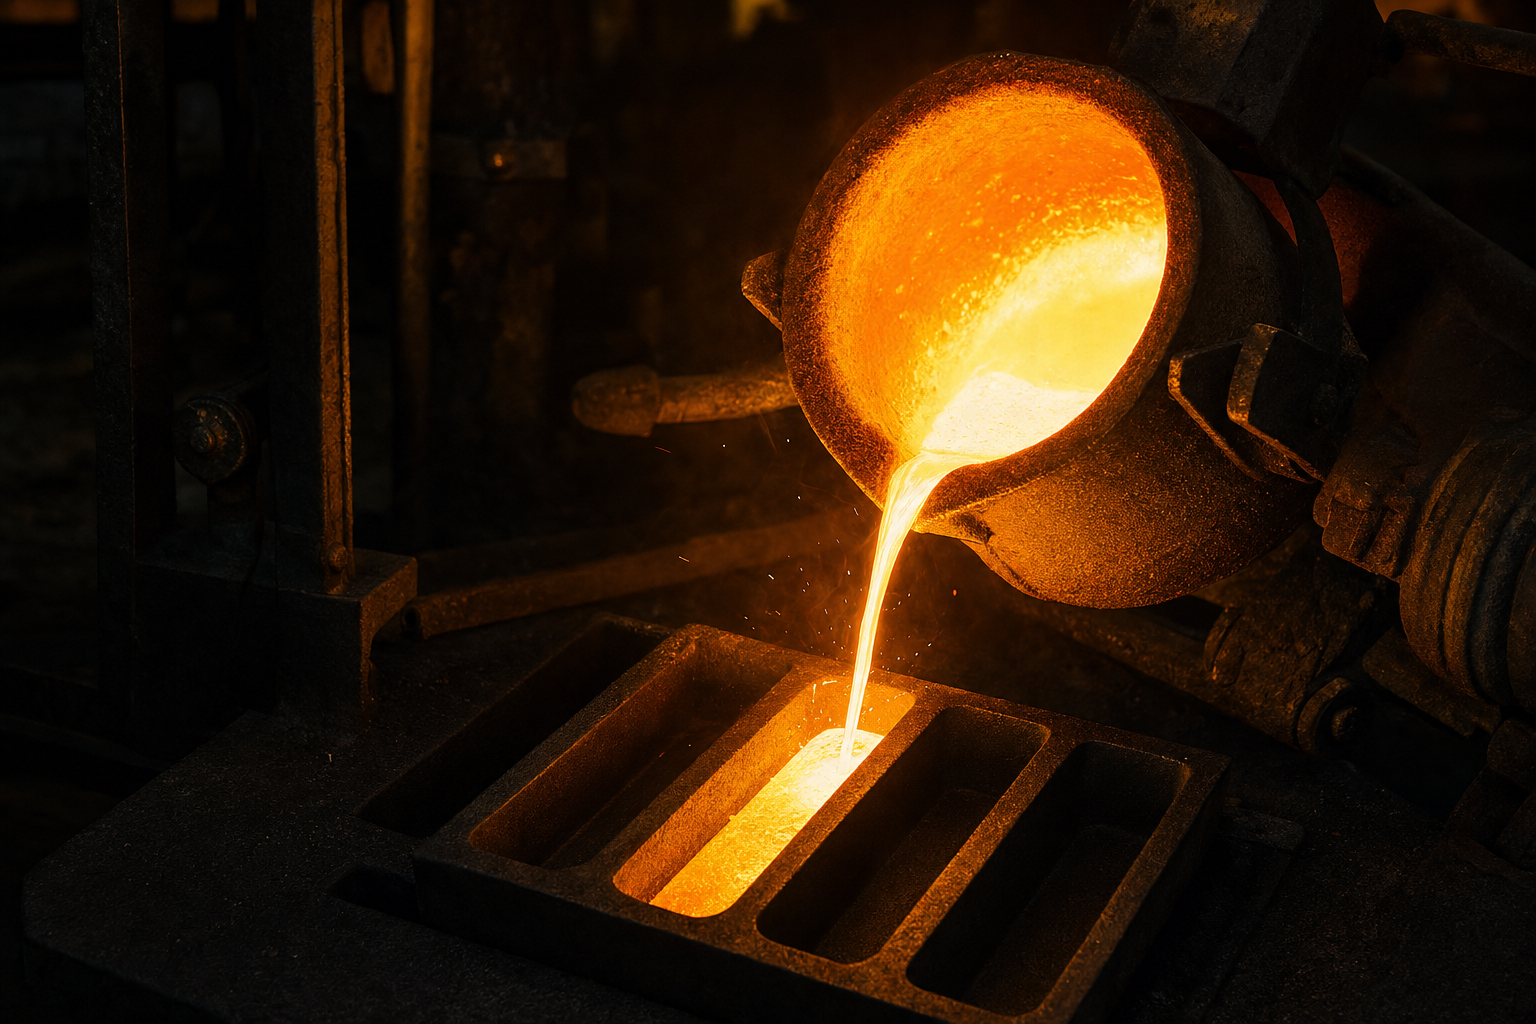
Doré ist damit kein handelbares Investmentprodukt, sondern eine Zwischenstufe. Der klassische Weg sieht so aus: Die Mine liefert das Doré an eine akkreditierte Scheideanstalt, dort wird es auf Feingold von mindestens 995 Tausendsteln – häufig 999,9 – raffiniert und in normierte Barren gegossen. Erst dann entsteht Material, das den international anerkannten Standards genügt und in den professionellen Handel gelangt. Die Einordnung dieser Qualitätsstufen haben wir im Beitrag zur LBMA-Good-Delivery-Barrenliste aufgeschlüsselt.
Vom Erz zur Währungsreserve – die vier Stufen
- Abbau und Aufbereitung: Erz wird gefördert, zerkleinert und das Gold chemisch oder mechanisch angereichert.
- Doré-Guss: Vor Ort entsteht ein Rohbarren mit stark schwankendem Goldanteil, häufig zwischen 50 und 90 Prozent.
- Raffination: Eine Scheideanstalt trennt Begleitmetalle ab und gießt Feingold ab 995er Reinheit.
- Reservebuchung: Erst dieses Feingold zählt bilanziell als monetäres Gold in den Währungsreserven.
Der entscheidende Punkt: Zwischen Stufe zwei und Stufe drei sitzt normalerweise der internationale Handel. Genau dort setzen die neuen Programme an – sie kaufen bereits auf Stufe zwei, in Landeswährung, direkt an der Mine.
Ghana: aus 20 Prozent sollen 30 werden
Kein Land zeigt den Trend so deutlich wie Ghana, Afrikas größter Goldproduzent. Die Bank of Ghana hat ihr Ankaufprogramm 2022 gestartet und über die Ghana Chamber of Mines eine Vereinbarung geschlossen, nach der Industrieminen 20 Prozent ihrer Jahresproduktion an die Notenbank verkaufen. Im Februar 2026 wurde das Programm neu aufgestellt, mit einem ehrgeizigen Ziel: bis zu 157 Tonnen bis 2028, was rechnerisch 15 Monaten Importdeckung entspräche. Zum Vergleich: Im Februar wies die Bank of Ghana Goldreserven von 19,2 Tonnen aus.
Im Mai 2026 legte die Notenbank nach. Paul Bleboo, Leiter des Gold-Management-Programms, kündigte gegenüber Reuters an, künftig eine Quote von 30 Prozent der Jahresproduktion der Industrieminen aushandeln zu wollen – und zwar vollständig in Doré-Form. Die Begründung ist bemerkenswert: Es geht nicht nur um Menge, sondern um Rückverfolgbarkeit. Wer das Metall im Rohzustand übernimmt, sieht, welche Mengen tatsächlich das Land verlassen. Als staatlicher Torwächter fungiert dabei GoldBod, die 2025 gegründete zentrale Handelsstelle, über die sämtliche Exporte laufen müssen.
Dass dieser Anspruch und die Realität auseinanderklaffen, räumt die Notenbank selbst ein. Im vergangenen Jahr lieferten die Industrieminen nach Angaben Bleboos rund 10 Tonnen bei einer deklarierten Produktion von etwa 100 Tonnen – also etwa 10 Prozent statt der vereinbarten 20. Die Anhebung auf 30 Prozent ist insofern auch ein Versuch, über eine höhere Zielquote überhaupt eine ausreichende Ist-Menge zu erreichen.
Wo es hakt: der Abschlag
Die Minenbetreiber sind wenig begeistert. Der Chef der Ghana Chamber of Mines, Kenneth Ashigbey, bestätigte, dass über Preise und Abschläge weiter verhandelt wird und noch keine Einigung erzielt wurde. Strittig ist vor allem ein von der Notenbank vorgeschlagener Abschlag von unter einem Prozent auf den Ankaufpreis, den die Zentralbank mit Raffinations-, Fracht- und Reinheitskosten begründet und als Preis des Reserveaufbaus einordnet. Aus Sicht der Unternehmen wirkt ein volumenabhängiger Abschlag dagegen wie eine zusätzliche Abgabe – zumal Nebenprodukte wie Silber in der Bewertung bislang unberücksichtigt bleiben sollen. Auch der Zeitplan ist ein Streitpunkt: Die Unternehmensplanungen waren auf 20 Prozent ausgelegt, die Branche fordert eine schrittweise Anhebung.
- Quote: Anhebung von 20 auf 30 Prozent der Jahresproduktion der Industrieminen.
- Form: Lieferung vollständig als Doré statt als raffiniertes Feingold.
- Ziel: bis zu 157 Tonnen Reserven bis 2028, gegenüber 19,2 Tonnen im Februar 2026.
- Streitpunkt: Abschlag von unter einem Prozent sowie Nullbewertung von Nebenmetallen.
- Kontrollstelle: GoldBod als staatlicher Torwächter für sämtliche Goldexporte.
Nicht nur Ghana: Madagaskar, Ecuador, Mongolei
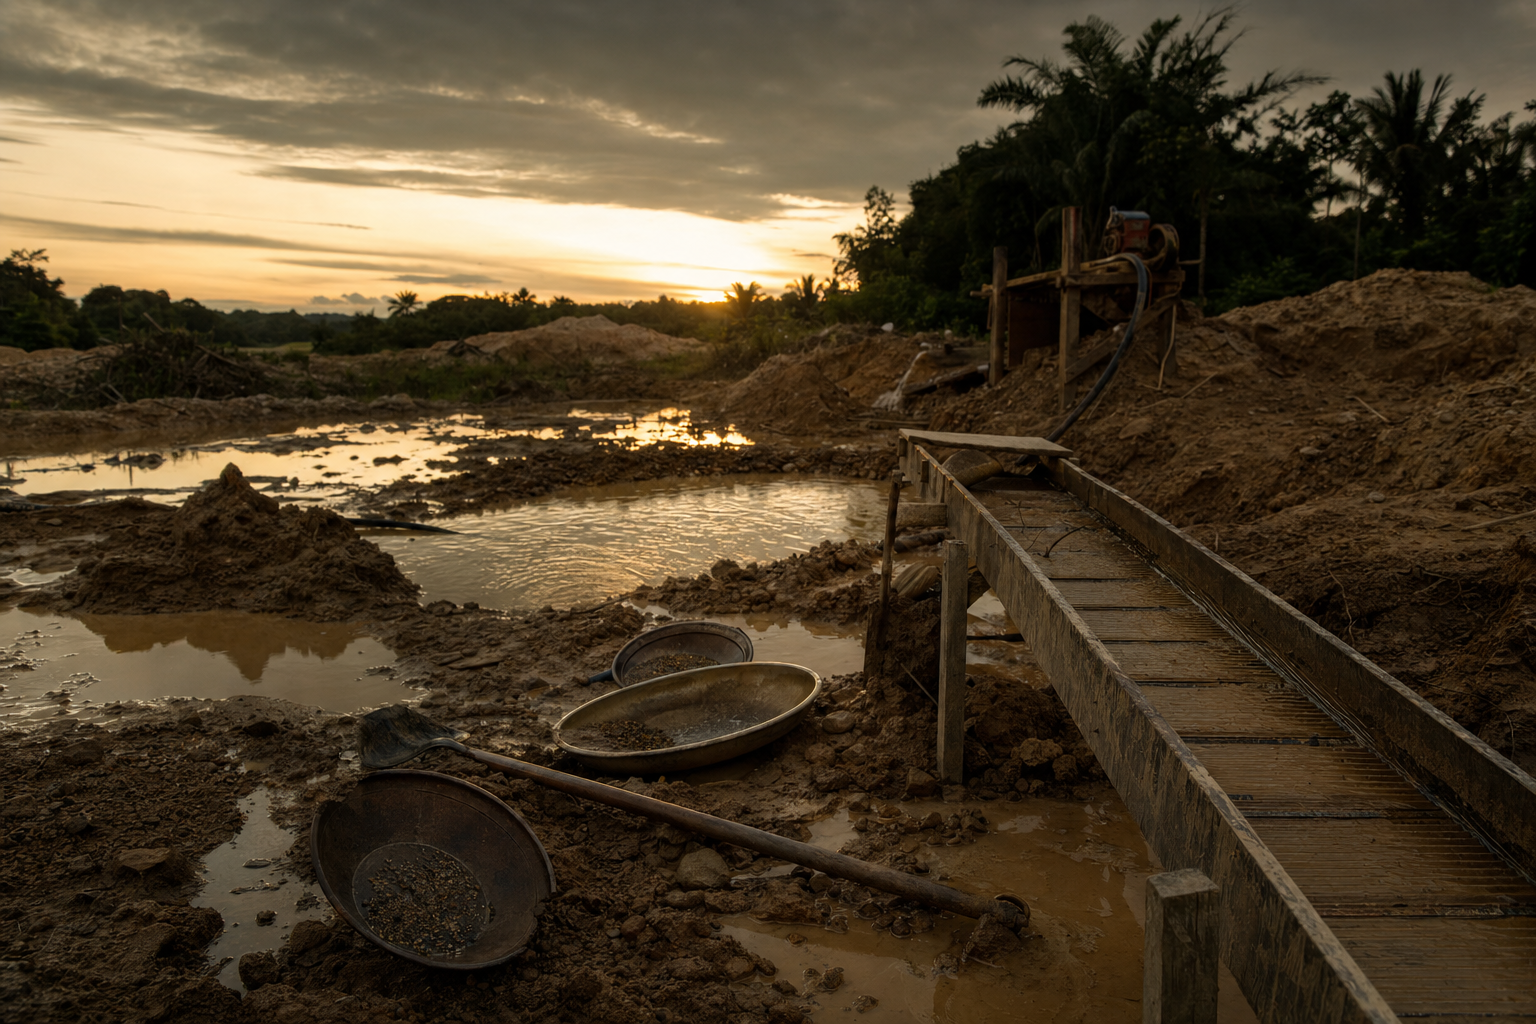
Ghana ist kein Einzelfall. Die Financial Times hat Anfang 2026 nachgezeichnet, wie eine wachsende Zahl von Notenbanken und Finanzministerien in den heimischen Goldhandel einsteigt – mit einem zweiten Motiv neben dem Reserveaufbau: der Eindämmung des Schmuggels. David Tait, Chef des World Gold Council, beziffert die jährliche Produktion aus artisanalem und Kleinbergbau auf bis zu 1.000 Tonnen; ein erheblicher Teil davon verschwindet in undurchsichtigen Kanälen.
In Madagaskar schätzt Notenbankgouverneur Aivo Andrianarivelo die Jahresproduktion auf bis zu 20 Tonnen – fast alles verlässt das Land illegal, mit der Folge, dass Gold in der offiziellen Exportstatistik hinter Vanille, Gewürznelken, Textilien und Nickel gar nicht auftaucht. Die Notenbank kauft über ein eigenes Programm bei Kleinschürfern im Land an, lässt das Material im Ausland raffinieren und kann es anschließend entweder gegen Devisen verkaufen oder direkt den eigenen Reserven zuführen. Der Bestand soll von derzeit einer Tonne auf vier Tonnen wachsen.
Ecuador betreibt sein Ankaufprogramm bereits seit 2016 und hat es zuletzt ausgeweitet, unter anderem mit einer neuen Ankaufstelle im südlichen Zamora. Der zuständige Verantwortliche der ecuadorianischen Zentralbank begründet den Erfolg schlicht mit Konditionen: ein guter Preis und Auszahlung binnen 48 Stunden – ein Anreiz, das Metall nicht über andere Kanäle abzugeben. Die Mongolei wiederum betreibt ihr Programm seit über 30 Jahren; dort hat die zentrale Ankaufstruktur unter anderem dazu beigetragen, den Einsatz des hochgiftigen Quecksilbers zurückzudrängen, weil an den Ankaufstellen darauf geprüft werden kann.
Warum Notenbanken diesen Weg wählen
Der Direktkauf beim heimischen Bergbau ist für einen Rohstoffproduzenten aus mehreren Gründen attraktiv – und die wenigsten davon haben mit Spekulation zu tun.
Bezahlung in Landeswährung
Wer Gold an der Börse kauft, muss Devisen aufwenden – in aller Regel US-Dollar. Wer Doré im eigenen Land kauft, kann in Landeswährung bezahlen. Für Staaten mit knappen Devisenreserven ist das der entscheidende Hebel: Sie bauen eine harte Reserveposition auf, ohne dafür eine harte Währung ausgeben zu müssen. Ghana führt die Stabilisierung des Cedi ausdrücklich als Ergebnis des Programms an. Wie eng Reservestrategie und Dollarfrage zusammenhängen, zeigt auch der aktuelle Zentralbank-Survey.
Herkunft und Kontrolle
Der zweite Grund ist Kontrolle über die Wertschöpfungskette. Wenn der Staat als Erstkäufer auftritt, entstehen Belege dort, wo bislang keine waren: Menge, Fundort, Lieferant. Für Länder, in denen Gold bislang an der Statistik vorbei außer Landes ging, ist das ein handfester fiskalischer Gewinn – Steuern und Exporterlöse landen wieder im offiziellen Kreislauf.
Unabhängigkeit vom Londoner Weg
Der dritte Punkt ist der politisch heikelste. Wer sein Gold über den etablierten Weg bezieht, ist auf Handelspartner, Lagerstellen und Transportketten angewiesen, die in wenigen Finanzzentren gebündelt sind. Die Ereignisse seit 2022 haben vielen Reservemanagern vor Augen geführt, dass Reserven, die anderswo liegen, im Ernstfall nicht verfügbar sein müssen. Ein Programm, das im eigenen Land ankauft und das Metall anschließend gezielt raffinieren und einlagern lässt, verkürzt diese Abhängigkeit deutlich. Von einer „Umgehung Londons“ im Sinne eines Bruchs kann dabei allerdings keine Rede sein – der Londoner Standard bleibt der Referenzpunkt, weil ohne raffiniertes Feingold keine anerkannte Reserveposition entsteht. Verändert hat sich vor allem, an welcher Stelle der Kette das Metall den Besitzer wechselt.
Der Unterschied ist subtil, aber folgenreich: Wer Doré an der Mine kauft, entzieht dem Weltmarkt Material, bevor es überhaupt zu handelbarem Feingold geworden ist.
Die Schattenseiten: Sorgfaltspflicht, Umwelt, Bilanz
So plausibel die Logik klingt – die Programme sind fehleranfällig. Marc Ummel, Rohstoffexperte der Nichtregierungsorganisation SwissAid, weist darauf hin, dass viele dieser Initiativen über keine belastbaren Sorgfalts- und Rückverfolgungsmechanismen verfügen. Die Folge kann sein, dass eine Notenbank Metall ankauft, das illegal gefördert wurde oder aus Konfliktregionen stammt; als Beispiele nennt er unter anderem Sudan und Äthiopien, wo Gold aus der Region Tigray in die Bestände der Zentralbank gelangte.
Hinzu kommt die ökologische Dimension. Der Preisanstieg hat den informellen Bergbau befeuert, mit erheblichen Umweltfolgen. In Ghana sind nach den in der Financial Times zitierten Angaben mehr als 60 Prozent der Wasserläufe durch Goldbergbauaktivitäten belastet – ein Thema, das dort längst politisch geworden ist. Ein staatliches Ankaufprogramm kann diese Entwicklung dämpfen, wenn es an Bedingungen geknüpft ist; es kann sie aber auch verstärken, wenn es schlicht jede angebotene Menge abnimmt.
Und schließlich ist der Reserveaufbau nicht umsonst. Die Bank of Ghana wies für 2025 einen operativen Verlust von rund 15,6 Milliarden Cedi aus – nach damaligem Kurs etwa 1,37 Milliarden US-Dollar. Verantwortlich waren nach eigenen Angaben vor allem die Kosten der geldpolitischen Straffung und des Reserveaufbaus, einschließlich Belastungen aus dem Goldankaufprogramm. Reserveaufbau ist eine strategische Entscheidung, keine Ertragsquelle – ein Punkt, der bei der Begeisterung über wachsende Tonnagen gerne untergeht.
Drei Punkte, die den Trend bremsen können
- Sorgfaltspflichten: Ohne belastbare Herkunftsprüfung riskieren Notenbanken Reputations- und Rechtsprobleme.
- Verhandlungsmacht: Minenbetreiber können Abschläge und Quoten ablehnen, wie das ghanaische Beispiel zeigt.
- Bilanzkosten: Ankauf, Raffination und Transport belasten die Notenbankbilanz unmittelbar.
Was das für den Weltmarkt bedeutet
Für den Preis ist zunächst wichtig, was diese Käufe nicht tun: Sie erzeugen keinen sichtbaren Nachfrageimpuls an der Börse. Ein Doré-Kauf in Landeswährung an einer Mine in Westafrika taucht in keinem Orderbuch auf und bewegt keinen Kurs. Der Effekt ist stiller und wirkt über das Angebot: Metall, das ohnehin nie in den freien Handel gelangt, fehlt dort dauerhaft.
Drei Konsequenzen sind erkennbar:
- Das frei verfügbare Angebot schrumpft strukturell. Je größer der Anteil der Produktion, der bereits an der Mine abgezweigt wird, desto weniger Neumaterial erreicht die Raffinerien des freien Marktes.
- Die Preisbildung verliert Informationsgehalt. Transaktionen, die außerhalb der Börsen und mit individuell verhandelten Abschlägen stattfinden, tauchen in den offiziellen Preisreihen nicht auf. Der Referenzpreis – wie er über Spotmarkt und LBMA-Fixing zustande kommt – bleibt maßgeblich, aber ein wachsender Teil des Volumens bildet sich nicht mehr an ihm.
- Herkunftsnachweise werden wichtiger. Wenn Staaten selbst zu Erstkäufern werden, verschiebt sich die Verantwortung für die Lieferkette. Für Anleger heißt das: Die Frage, welche Scheideanstalt hinter einem Barren steht, gewinnt an Gewicht.
Loading chart
Man sollte den Effekt allerdings nicht überzeichnen. Die Mengen, um die es bei den Direktankaufprogrammen geht, bewegen sich derzeit im niedrigen zweistelligen Tonnenbereich pro Land und Jahr – gemessen an einer Jahresproduktion von deutlich über 3.500 Tonnen ist das ein Randphänomen. Bedeutsam wird es durch die Richtung: Immer mehr Produzentenländer gehen diesen Weg, und keines davon hat bislang angekündigt, wieder auszusteigen. Zugleich signalisieren Reservemanager weiter Kaufbereitschaft – im jüngsten Survey erwarteten 89 Prozent der Befragten steigende globale Goldreserven, und ein Rekordanteil von 45 Prozent rechnete mit einem Zuwachs im eigenen Haus.
Einordnung für Anleger
Was folgt daraus für den privaten Bestand? Zunächst eine nüchterne Feststellung: Direkt handelbar ist dieser Trend nicht. Doré ist kein Anlageprodukt, und niemand wird als Privatperson einen Rohbarren erwerben. Relevant ist die Entwicklung als Hintergrundinformation zur Angebotsseite – als ein weiterer Baustein neben Minenproduktion, Recyclingaufkommen und Investmentnachfrage.
Praktisch bedeutsamer ist die zweite Ableitung: Der Fokus auf Herkunft und Rückverfolgbarkeit, der die Notenbanken antreibt, gilt in abgeschwächter Form auch für den Endkunden. Wer physisches Metall erwirbt, sollte auf anerkannte Prägestätten und Scheideanstalten achten – bei Goldbarren ebenso wie bei Anlagemünzen. Der Krügerrand etwa stammt aus der südafrikanischen Rand Refinery und zählt zu den meistgehandelten Anlagemünzen weltweit – ein Beispiel dafür, wie eng Produzentenland, Raffination und Endprodukt in dieser Branche verbunden sind. Einen Überblick über das gesamte Segment bietet die Kategorie Gold.
Products are loading…
Kettner Edelmetalle prüft angekaufte Ware nach ISO-konformen Verfahren auf Echtheit – ein Schritt, der im professionellen Handel zum Standard gehört und im Kern demselben Gedanken folgt, der auch hinter den Doré-Programmen der Notenbanken steht: Man will wissen, was man in der Hand hält.
Häufige Fragen
Was genau ist ein Doré-Barren?
Ein Doré-Barren ist ein Rohbarren, der direkt in der Mine gegossen wird. Sein Goldanteil schwankt erheblich: Je nach Lagerstätte und Aufbereitung nennen Fachquellen Spannen von etwa 50 bis 90 Prozent, eine verbindliche Norm für Doré gibt es nicht. Der Rest besteht vor allem aus Silber, dazu kommen Kupfer und weitere Begleitmetalle. Doré ist unregelmäßig geformt und muss in einer Scheideanstalt raffiniert werden, bevor daraus Feingold in anerkannter Qualität entsteht.
Warum kaufen Notenbanken Gold direkt bei Minen statt an der Börse?
Vor allem aus drei Gründen: Sie können in Landeswährung bezahlen und schonen damit ihre Devisenreserven, sie erhalten Kontrolle über Herkunft und Mengen der heimischen Produktion, und sie verringern die Abhängigkeit von Handels- und Lagerstrukturen im Ausland. In Produzentenländern kommt der Kampf gegen Goldschmuggel als Motiv hinzu.
Zählt Doré-Gold als Währungsreserve?
Nicht in dieser Form. Damit Gold als monetäre Reserve anerkannt wird, muss es als Feingold mit mindestens 995 Tausendsteln Reinheit vorliegen. Doré ist deshalb nur eine Zwischenstufe: Es wird angekauft, anschließend raffiniert und erst danach als Reserveposition gebucht. Manche Notenbanken verkaufen einen Teil des Metalls auch, um Devisen zu erlösen.
Wie viel Gold haben die Notenbanken 2026 gekauft?
Im zweiten Quartal 2026 waren es nach Daten des World Gold Council netto rund 289 Tonnen – ein Zuwachs von 62 Prozent gegenüber dem Vorjahresquartal und der höchste je erfasste Wert für ein zweites Quartal. Das erste Quartal fiel mit revidierten 57 Tonnen deutlich schwächer aus, sodass sich das erste Halbjahr auf 345 Tonnen summiert.
Was plant Ghana konkret?
Die Bank of Ghana möchte den Anteil, den Industrieminen an die Notenbank abgeben, von 20 auf 30 Prozent der Jahresproduktion anheben – vollständig in Doré-Form, um die Rückverfolgbarkeit zu verbessern. Ziel des im Februar 2026 überarbeiteten Programms sind Reserven von bis zu 157 Tonnen bis 2028. Über Preise und Abschläge wird mit der Ghana Chamber of Mines noch verhandelt.
Bedeutet das steigende Preise für physisches Gold?
Eine Prognose lässt sich daraus nicht ableiten. Der Zusammenhang ist struktureller Natur: Metall, das bereits an der Mine in staatliche Reserven fließt, steht dem freien Markt nicht mehr zur Verfügung. Ob und wie sich das im Preis niederschlägt, hängt von zahlreichen weiteren Faktoren ab – Minenproduktion, Recyclingaufkommen, Investment- und Schmucknachfrage sowie dem Zins- und Währungsumfeld.
Welche Länder betreiben solche Ankaufprogramme?
Zu den bekannten Beispielen zählen Ghana, Madagaskar, Ecuador, die Mongolei und die Philippinen. Die Mongolei betreibt ihr Programm bereits seit über 30 Jahren, Ecuador seit 2016, Ghana seit 2022. Die Zahl der Länder mit derartigen Strukturen ist in den vergangenen Jahren gewachsen, begünstigt durch hohe Goldpreise und den damit verbundenen Anstieg des informellen Bergbaus.
Dieser Beitrag dient der Information und stellt keine Anlageberatung oder Kaufempfehlung dar. Angaben zu Marktdaten beruhen auf den genannten Quellen zum Zeitpunkt der Veröffentlichung. Edelmetallpreise unterliegen Schwankungen.
Free live webinar
The digital euro is coming
What it means for your savings and how you can prepare now.
00Days00hrs.00min.00sec.
 DieterBohlen
 ErnstWolff
 Prof. Dr.Werner
 Tom-OliverRegenauer
 JochenStaiger
 GeraldGrosz
Reserve your free seat now100% free · live in your browser, nothing to install
Similar articles
30.06.2026
 14 min.
Edelmetalle vererben: Erbschaftssteuer, Nachweis und Übergabe von Gold und Silber
Wie Gold und Silber im Erbfall behandelt werden: Erbschaftssteuer-Freibeträge, Nachweis von Bestand und Anschaffung, die Rolle der Spekulationsfrist beim späteren Verkauf und wie sich physische Edelm…
13.10.2026
15 min.Silbermünzen mit Kristall und Figuren-Beigabe: Was Kleinstauflagen von 100 Stück wirklich bedeuten
Schutzengel mit Bergkristallfigur, Kristall-Delfin, Schmetterling, Lebensbaum: Feinsilberunzen mit Teilvergoldung, Kristallmotiv und beigelegtem Objekt – bei Auflagen von nur 100 Stück. Der Beitrag z…
13.10.2026
19 min.Wie viel Platz braucht Silber? Gewicht, Volumen und Statik bei größeren Beständen
Silber ist im Verhältnis zum Wert das sperrigste Anlagemetall. Der Beitrag rechnet konkret nach: Was wiegen 100 Unzen, eine Masterbox oder zehn Kilobarren, wie viel Tresorvolumen kosten sie, welche T…
13.10.2026
20 min.Gold und Silber versichert versenden: Verpackung, Wertgrenzen und der sichere Weg zum Ankauf
Edelmetalle zählen bei Paketdiensten zu einer eigenen Wertgüterklasse mit engen Grenzen — eine hohe Versicherungssumme allein schützt nicht. Der Ratgeber zeigt Schritt für Schritt, wie Barren und Mün…
02.10.2026
19 min.Kleine Goldbarren mit 10, 20 und 50 Gramm: Wo der Aufgeld-Kompromiss wirklich liegt
Unterhalb von 100 Gramm entscheidet die Stückelung über Aufgeld und Flexibilität. Der Beitrag rechnet die Aufgeldstaffel von 1 bis 1.000 Gramm durch, zeigt den Kipppunkt gegenüber dem 100-Gramm-Barre…
17.09.2026
14 min.Wie anonym ist der Goldkauf wirklich? Legitimation, gespeicherte Daten und die häufigsten Irrtümer
Bis 2.000 Euro bar, danach Legitimation: Was das Geldwäschegesetz beim Goldkauf verlangt, welche Daten ein Händler fünf Jahre aufbewahrt, warum kein Kauf ans Finanzamt gemeldet wird und welche Legend…
07.09.2026
22 min.Herkunftsnachweis und Bestandsdokumentation: Welche Belege bei Gold und Silber wirklich zählen
Beim Ankauf, im Schadenfall, im Erbfall und gegenüber dem Finanzamt entscheidet die Dokumentation über das Ergebnis. Welche Belege bei Gold und Silber wirklich zählen, wie eine belastbare Bestandslis…
17.09.2026
18 min.Lastenausgleich und Vermögensabgabe: Was 1952 wirklich galt – und wo Gold und Silber heute stehen
Fünfzig Prozent Abgabe klingt dramatisch – gezahlt wurde aber in Raten über dreißig Jahre. Was das Lastenausgleichsgesetz von 1952 wirklich regelte, warum vor allem Hausbesitzer betroffen waren, welc…
11.08.2026
20 min.Welche Goldmünze kaufen? Krügerrand, Maple Leaf, Philharmoniker und American Eagle im Direktvergleich
Alle vier Klassiker enthalten eine Unze Gold, kosten aber unterschiedlich viel. Der Direktvergleich zu Feingehalt, Aufgeld, Kratzempfindlichkeit, Stückelungen und Wiederverkäuflichkeit führt Einsteig…
22.01.2022
7 min.Ankauf von Edelmetallen – Unser Service für Sie
Goldbarren, Goldmünzen oder Silber verkaufen? So läuft der Ankauf von Edelmetallen ab: minutengenauer Preis, vier klare Schritte und sicherer Versand.

30.06.2026
11 min.Krisenvorsorge mit Edelmetallen: Wie ein gestaffeltes physisches Depot aufgebaut wird
Praxisleitfaden für ein krisenfestes Edelmetall-Depot: die richtige Mischung aus Gold und Silber, kleine Stückelungen für Teilbarkeit, sichere Lagerung und der gestaffelte Aufbau vom Einsteigerpaket …
02.10.2026
15 min.Wonders of Australia: Die neue Serie zum Outback – von der Bullion-Unze bis zur Ausgabe mit echtem Opal
Die Perth Mint startet mit „The Outback“ eine neue Motivserie – gestaffelt von der Bullion-Silberunze mit 75.000 Stück bis zur Goldunze mit echtem Opal und nur 200 Exemplaren. Was das Motiv zeigt, wi…
13.07.2026
11 min.Gold-ETF-Flüsse als Marktsignal: Warum der Westen verkauft, während Asien und Zentralbanken kaufen
2026 zeigt eine seltene Spaltung: Westliche ETF-Abflüsse treffen auf robuste asiatische Nachfrage und Rekord-Zentralbankkäufe. Wie man Gold-ETF-Flüsse liest, warum Papiergold nicht gleich physische N…
09.09.2026
16 min.Ist Gold pfändbar? Was bei Zwangsvollstreckung, Insolvenz und Gerichtsvollzieher gilt
Anders als beim Bürgergeld gibt es in der Zwangsvollstreckung keine Schonvermögensgrenze für Edelmetalle. Münzen und Barren sind pfändbares Vermögen. Der Beitrag erklärt verständlich, was der Gericht…

21.01.2022
9 min.Gold und Silber kaufen: Diese 10 Fehler kommen Einsteiger teuer zu stehen
Wir raten zum Maple Leaf in Gold oder Silber mit einem Gewicht von einer Feinunze (31,1 Gramm). Der Maple Leaf ist relativ günstig, gilt als fälschungssicher und hat einen Anlaufschutz (siehe Fehler …
06.10.2026
20 min.Inflation wieder über drei Prozent: Die nächste Rechnung für Deutschlands Bürger
Die Inflation in Deutschland ist im September 2026 auf 3,3 Prozent gestiegen, Energie kostet 14,9 Prozent mehr als vor einem Jahr. Warum der Tankrabatt nur ein Pflaster ist, wer an der Teuerung verdi…
15.09.2026
17 min.Kratzer, Dellen und Fingerabdrücke: Was Beschädigungen beim Ankauf von Münzen und Barren wirklich kosten
Beim Rückkauf entscheidet nicht nur der Kurs, sondern der Zustand. Der Beitrag zeigt anhand typischer Schadensbilder, wann ein Abschlag droht, wann nur der Metallwert bleibt – und was viele schon bei…
21.09.2026
20 min.Währungsreform und Edelmetalle: Was 1923 und 1948 über Gold, Silber und Sachwerte lehren
1923 wurde eine Billion Papiermark zu einer Rentenmark, 1948 blieben von 100 Reichsmark noch 6,50 D-Mark. Der Beitrag erklärt verständlich, wie ein Währungsschnitt funktioniert, wen er trifft und wel…
22.09.2026
21 min.Gold im Ausland lagern: Schweiz, Liechtenstein und Zollfreilager – Pflichten, Nachweise und Zugriff
Schweiz, Liechtenstein oder Zollfreilager: Was bei der Auslandslagerung von Gold rechtlich wirklich gilt – Meldepflichten, Einlagerungsschein, Versicherung, Erbfall und Rücktransport über die Grenze …
02.10.2026
23 min.Fehlprägungen erkennen und bewerten: Wann ein Prägefehler Sammlerwert hat – und wann nur Metallwert
Vierstellige Preise für fehlerhafte Münzen sind die Ausnahme, nicht die Regel. Der Ratgeber sortiert die Fehlertypen von Zainende bis Lichtenrader Prägung, erklärt die Abgrenzung zu Schäden nach der …

29.06.2026
12 min.Kaiserreich-Goldmünzen 10 und 20 Mark: Ratgeber zu Wilhelm I., Wilhelm II. und Co.
Historische 10- und 20-Mark-Goldmünzen des Kaiserreichs sind bezahlbares Anlagegold mit Sammlerreiz. Der Ratgeber erklärt Feingehalt, Goldgewicht, Prägestätten-Buchstaben, Erhaltungsgrade und Aufgeld…
13.08.2026
22 min.Zählt Gold zum Schonvermögen? Edelmetalle bei Bürgergeld, Sozialhilfe und Pflegekosten
Edelmetalle sind vor dem Sozialrecht kein Sonderfall: Sie zählen zum verwertbaren Vermögen. Welche Freibeträge seit der Reform vom Juli 2026 gelten, wie Ämter Münzen und Barren bewerten und warum Sch…
20.07.2026
12 min.US-Zölle auf Goldbarren: Warum die 1-Kilo-Barren-Debatte den Weltmarkt und die Aufgelder bewegt
Ende Juli 2025 stufte die US-Zollbehörde 1-Kilo- und 100-Unzen-Barren als zollpflichtig ein – ausgerechnet die Comex-Lieferformate. Warum das den Weltmarkt, den London-New-York-Spread und die Aufgeld…
13.07.2026
12 min.Shanghai statt London: Wie Asien die Preisbildung bei Gold übernimmt
Der Westen verkauft Papiergold, der Osten kauft physisches Metall: Warum die Shanghai Gold Exchange, chinesische Importe und lokale Aufgelder die Goldpreisbildung neu ordnen -- und was das für deutsc…